경제지표 동향
전날 밤 카시카리, 로건 등 다수의 연준 인사들이 발언에 나섰는데요. 대체로 '점진적인 인하'와 '양적긴축(QT) 지속 가능성'을 강조하며 국채금리 상승세에 기름을 부었습니다. 10년물 금리는 무려 2.72% 상승했죠.
오늘은 이들 발언 중 특기할만한 내용을 정리하고 해석해보겠습니다. 전반적으로 그동안 여러 칼럼을 통해 다뤄왔던 내용들이 다수 언급되었습니다.
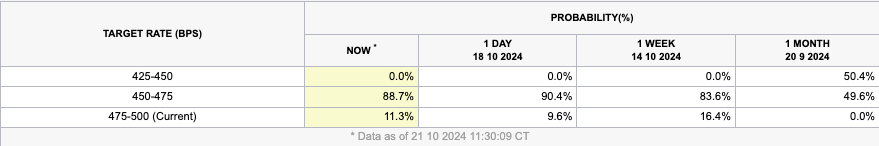
표 설명: 11월 FOMC 금리 인하, 동결 확률 분포, 출처: CME
[카시카리 미니애폴리스 연은 총재(투표권 x) - 향후 몇 분기 동안 완만한 인하가 예상된다]
(소비) 카시카리는 “신용 점수가 낮은 대출자의 연체율이 상승하고 있으나, 평균적으로 소비자들은 양호한 상태에 있는 것으로 보인다”고 평가했고, 그동안의 통화정책의 역할이 “수요를 줄이는 것보다는 기대 인플레이션을 고정시키는 데 있다”고 분석했습니다.
또한, 그는 초과 저축에 대해 ‘소진’이 아닌 ‘감소(spent down)’라는 표현을 사용했는데요. 카시카리의 발언은 대체로 현재 견조한 모습을 보이고 있는 가계 소비를 뒷받침합니다(참고: 미국의 가계 소비가 그동안 견조했던 이유는?).
(정책금리) 이어서 카시카리는 “현재로서는 향후 몇 분기 동안 완만한 인하가 예상된다” 정책금리 인하의 속도조절을 암시했는데요.
또한, 그는 “현재 정책이 제약적이나, (현재와 같은) 회복력이 혹시 중립금리가 더 높다는 것을 시사하진 않는지 고민하게 만든다”고 발언했고, “재정적자가 증가하면, 금리가 상승할 수 있다”고 경계했습니다. 이 역시 그동안 칼럼에서 다뤄왔던 내용이죠.
[슈미드 캔자스 연은 총재(투표권 x), 데일리 샌프란 연은 총재(투표권 ㅇ)]
(슈미드) 슈미드 총재 역시 “신중하고 점진적인 인하를 지지”했으며, “금리가 팬데믹 이전 수준보다 훨씬 높은 수준으로 안정될 것"으로 전망했습니다. 또한 그는 대차대조표 정책과 관련해 “만기가 더욱 짧고, 규모가 더욱 작은 대차대조표를 선호”한다며 QT 지속에 대한 의지를 내비쳤죠 (참고: QT 이후 연준, 그것이 궁금하다!).
(데일리) 한편, 데일리 총재는 “연준의 통화정책 조정은 계속될 것"으로 전망했고, “중립금리는 2.5~3.0%로 추정”했습니다. 데일리의 추정치는 다른 연준 인사들 대비 다소 낮은 수준입니다.
[로리 로건 달라스 연은 총재(투표권 x) - 대차대조표 정책과 머니마켓 변동성]
(정책금리) 우선 로건도 앞선 인사들과 마찬가지로 “고용시장의 하방 리스크와 인플레이션에 대한 지속적인(ongoing) 리스크를 보고 있다”며 “경제가 전망치를 충족한다면, 점진적인(gradual) 금리 인하를 예상한다”고 발언했습니다.
(대차대조표 정책과 머니마켓) 그리고 로건 총재의 발언 중에는 보다 주목할 만한 부분이 있었는데요. 바로 연준의 대차대조표 정책과 머니마켓 변동성에 관한 이야기입니다.
로건 총재는 ‘19년 9월 레포 발작 당시 뉴욕 연은에서 연준의 자산관리(SOMA 계정)을 담당하는 책임자였는데요. 즉 이 분야에 있어 연준 내부의 전문가라는 이야기죠. 장기국채 금리의 변동을 봤을 때, 시장은 로건의 이번 발언 내용을 다소 매파적으로 해석한 것으로 보입니다.
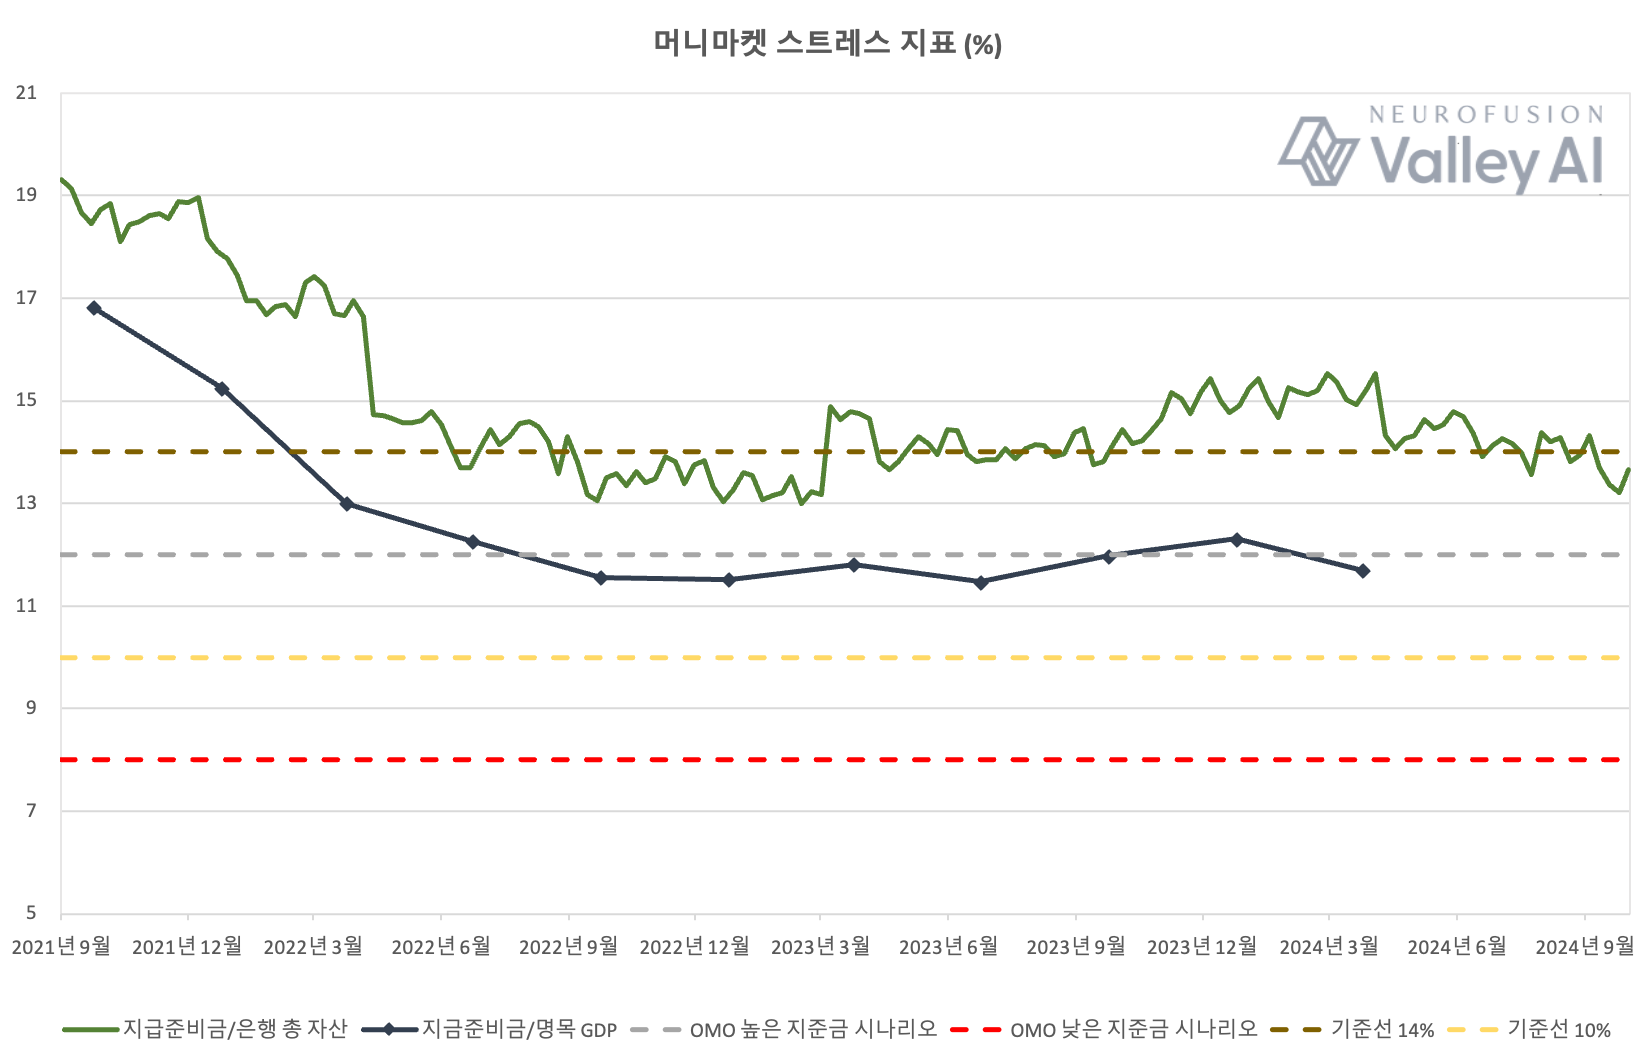
그래프 설명: 지준금/은행총자산, 지준금/명목GDP 비율 vs 각종 기준선 비교, 출처: FRED
(유동성은 여전히 풍부) 로건은 “현재 지준금은 약 3.2조 달러 수준으로 풍부한 수준(abundant)”이라 강조했고, "현재 머니마켓(단기자금시장)에서도 여전히 유동성이 풍부하다”고 평가했는데요. 이와 같은 발언들은 모두 QT 장기화를 시사하며 장기금리 상승에 추가적인 압력을 가했습니다.
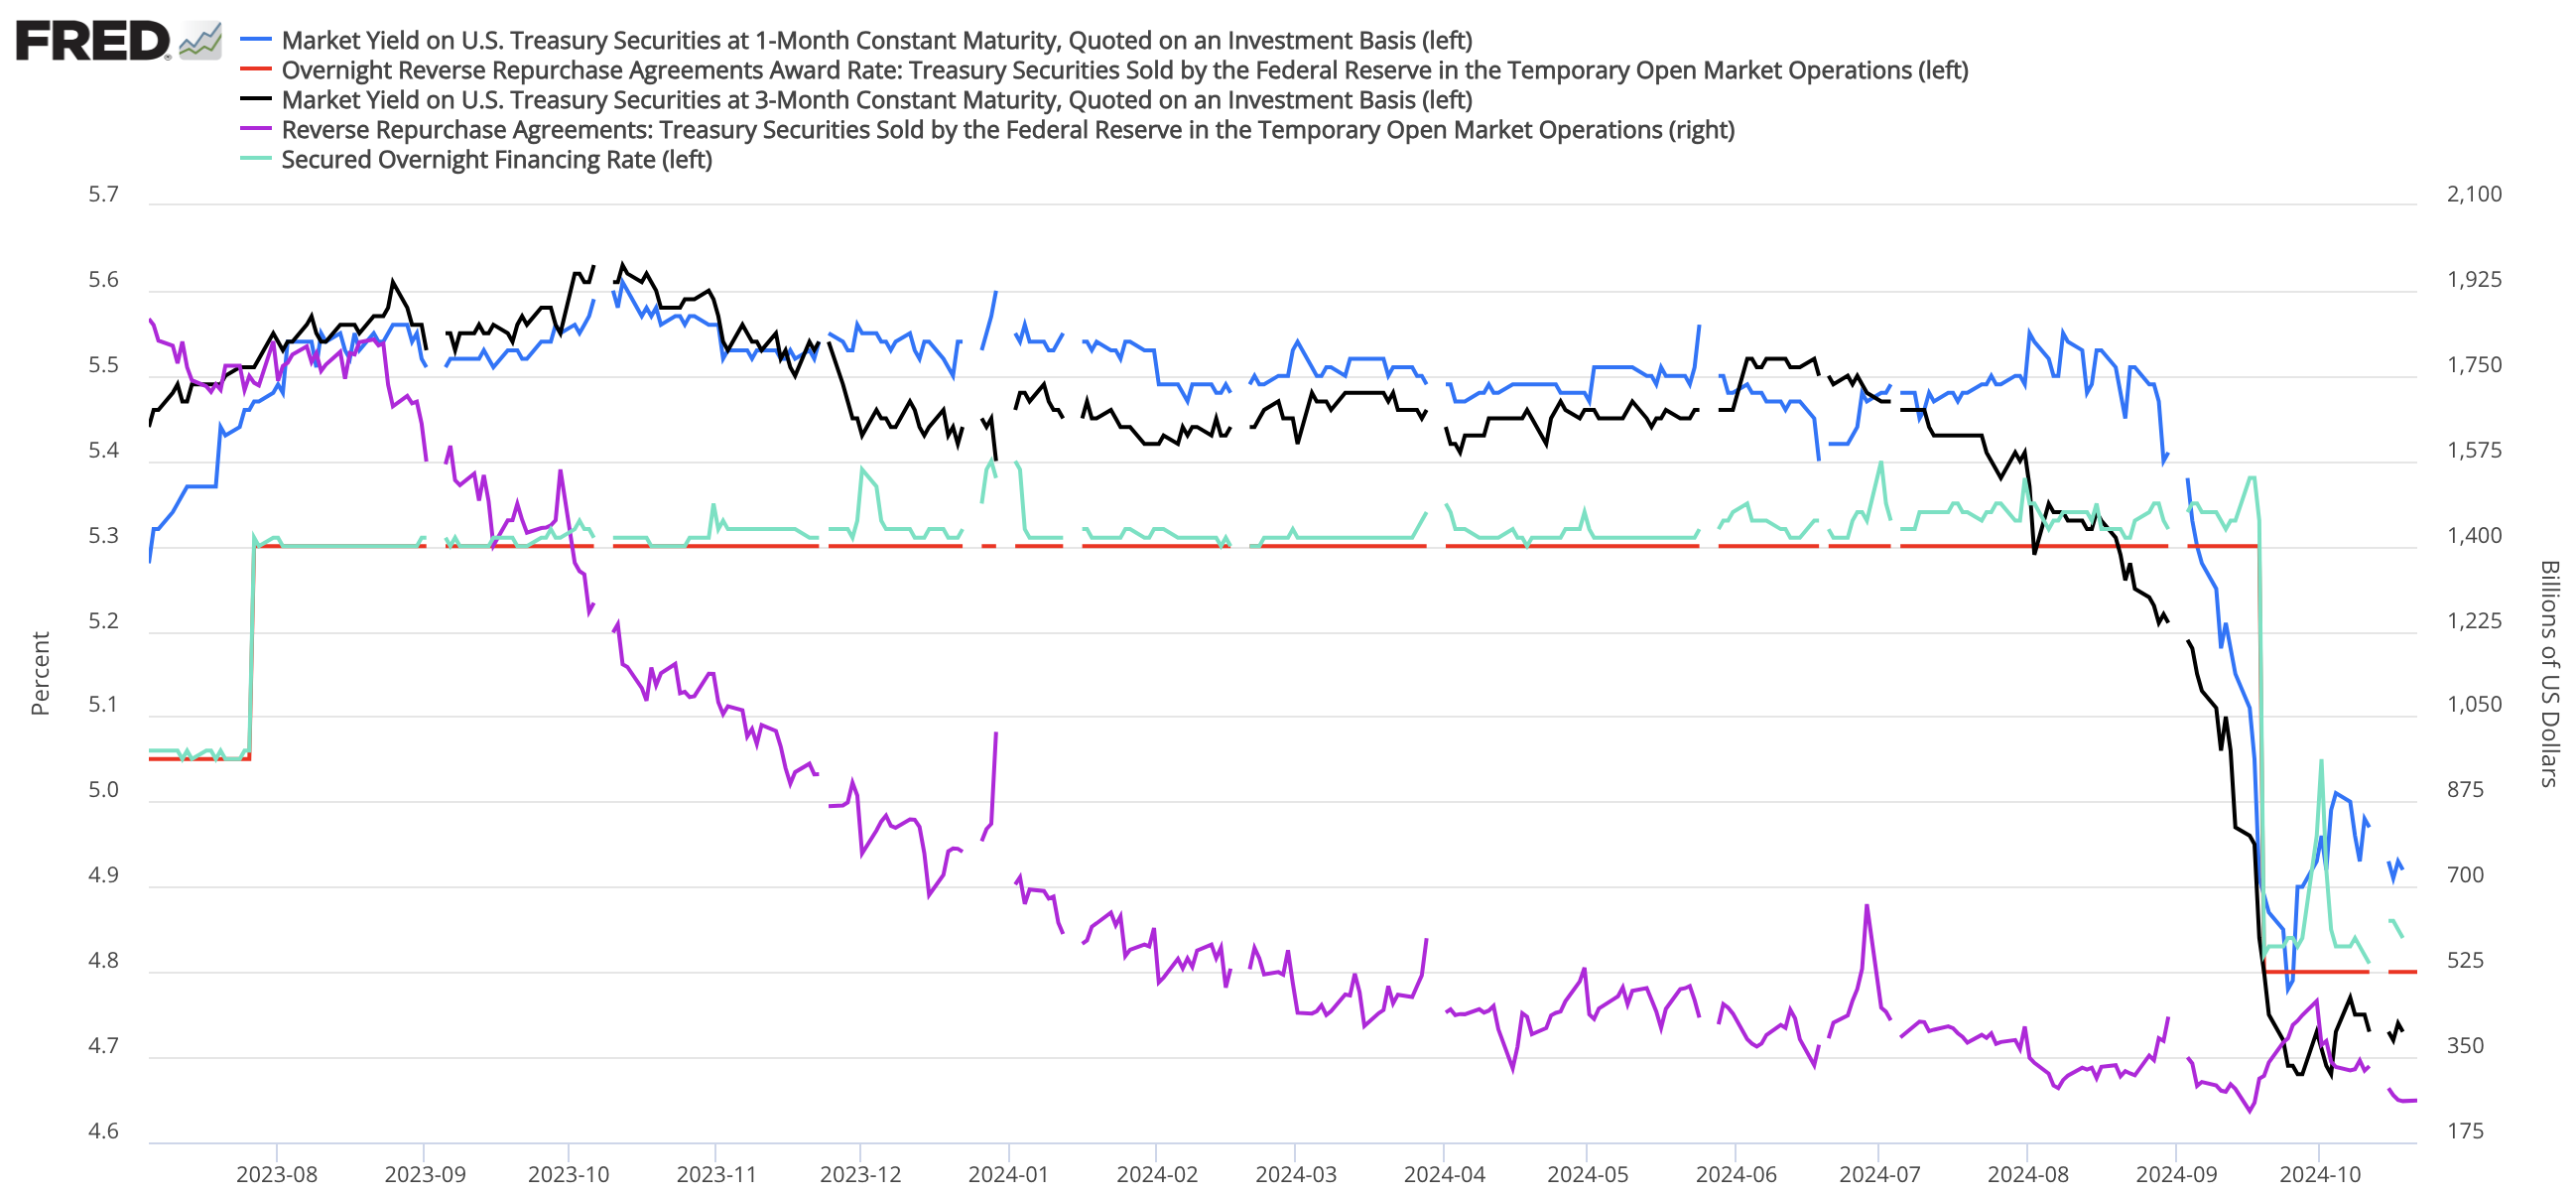
그래프 설명: 단기채 금리, 역레포금리, 레포금리, 연레포 잔고 추이, 출처: FRED
판단의 주된 근거로 로건은 TGCR(3자간 일반담보 레포 금리)가 여전히 안정적인 범위에 머물러 있다는 점과 역레포 잔고에 여전히 잉여자금이 남아 있음을 강조했죠.
(일정수준의 변동성은 용인) 한편, 로건은 유동성이 여전히 풍부함을 강조하면서도 “머니마켓 시장의 변동성을 어느 정도 용인해야 한다”고 발언했는데요. 여기서 말하는 변동성이란, 단기자금시장에서 금리가 크게 변동하는 상황을 말합니다. 이전 동향에서도 카시카리의 발언을 리뷰하며 최근 레포시장의 SOFR 금리가 위로 치솟았음을 확인한 바 있었죠.
로건의 변동성 발언은 앞선 발언과 다소 모순적으로 느껴지는데요. 로건은 머니마켓에서 유동성이 여전히 풍부하다면서 왜 머니마켓의 변동성을 이야기하는 것일까요?
연준 & 재무부 모니터링 탭의 유동성 관련 칼럼을 살펴보면, 연준의 역레포 계좌에 유치된 자금은 현재 금융 시스템에서 분리된 ‘잉여자금’으로 해석할 수 있었죠 (참고: 유동성, 그것이 궁금했다! - 연준이 금리를 내려도 유동성이 줄어들 수 있는 이유)
그리고 1) 역레포 계좌에 자금을 유치하고 있는 MMF는 단기자금시장 중 하나인 레포시장으로 자금을 투입할 유인을 갖고 있었고, 2) MMF가 재무부가 발행하는 단기채를 매입하는 경우에도 ‘역레포 자금 단기채 매입 → TGA 잔고 유입 → 재정지출’ 채널을 통해 시중의 지준금으로 유입되어 머니마켓으로 흘러들어갈 수 있었습니다.
정리하면, 로건은 역레포의 잉여자금을 고려했을 때, 머니마켓의 유동성은 여전히 풍부한 것으로 판단하고 있지만, 역레포의 잉여자금이 위 두 채널을 통해 실제로 시중으로 공급되기까지는 시간이 걸리기에 그 사이 변동성이 나타날 수 있음을 강조하고자 한 것으로 보입니다.
쉽게 말해, 유동성이 부족해서 나타나는 변동성이 아닌, 유동성이...