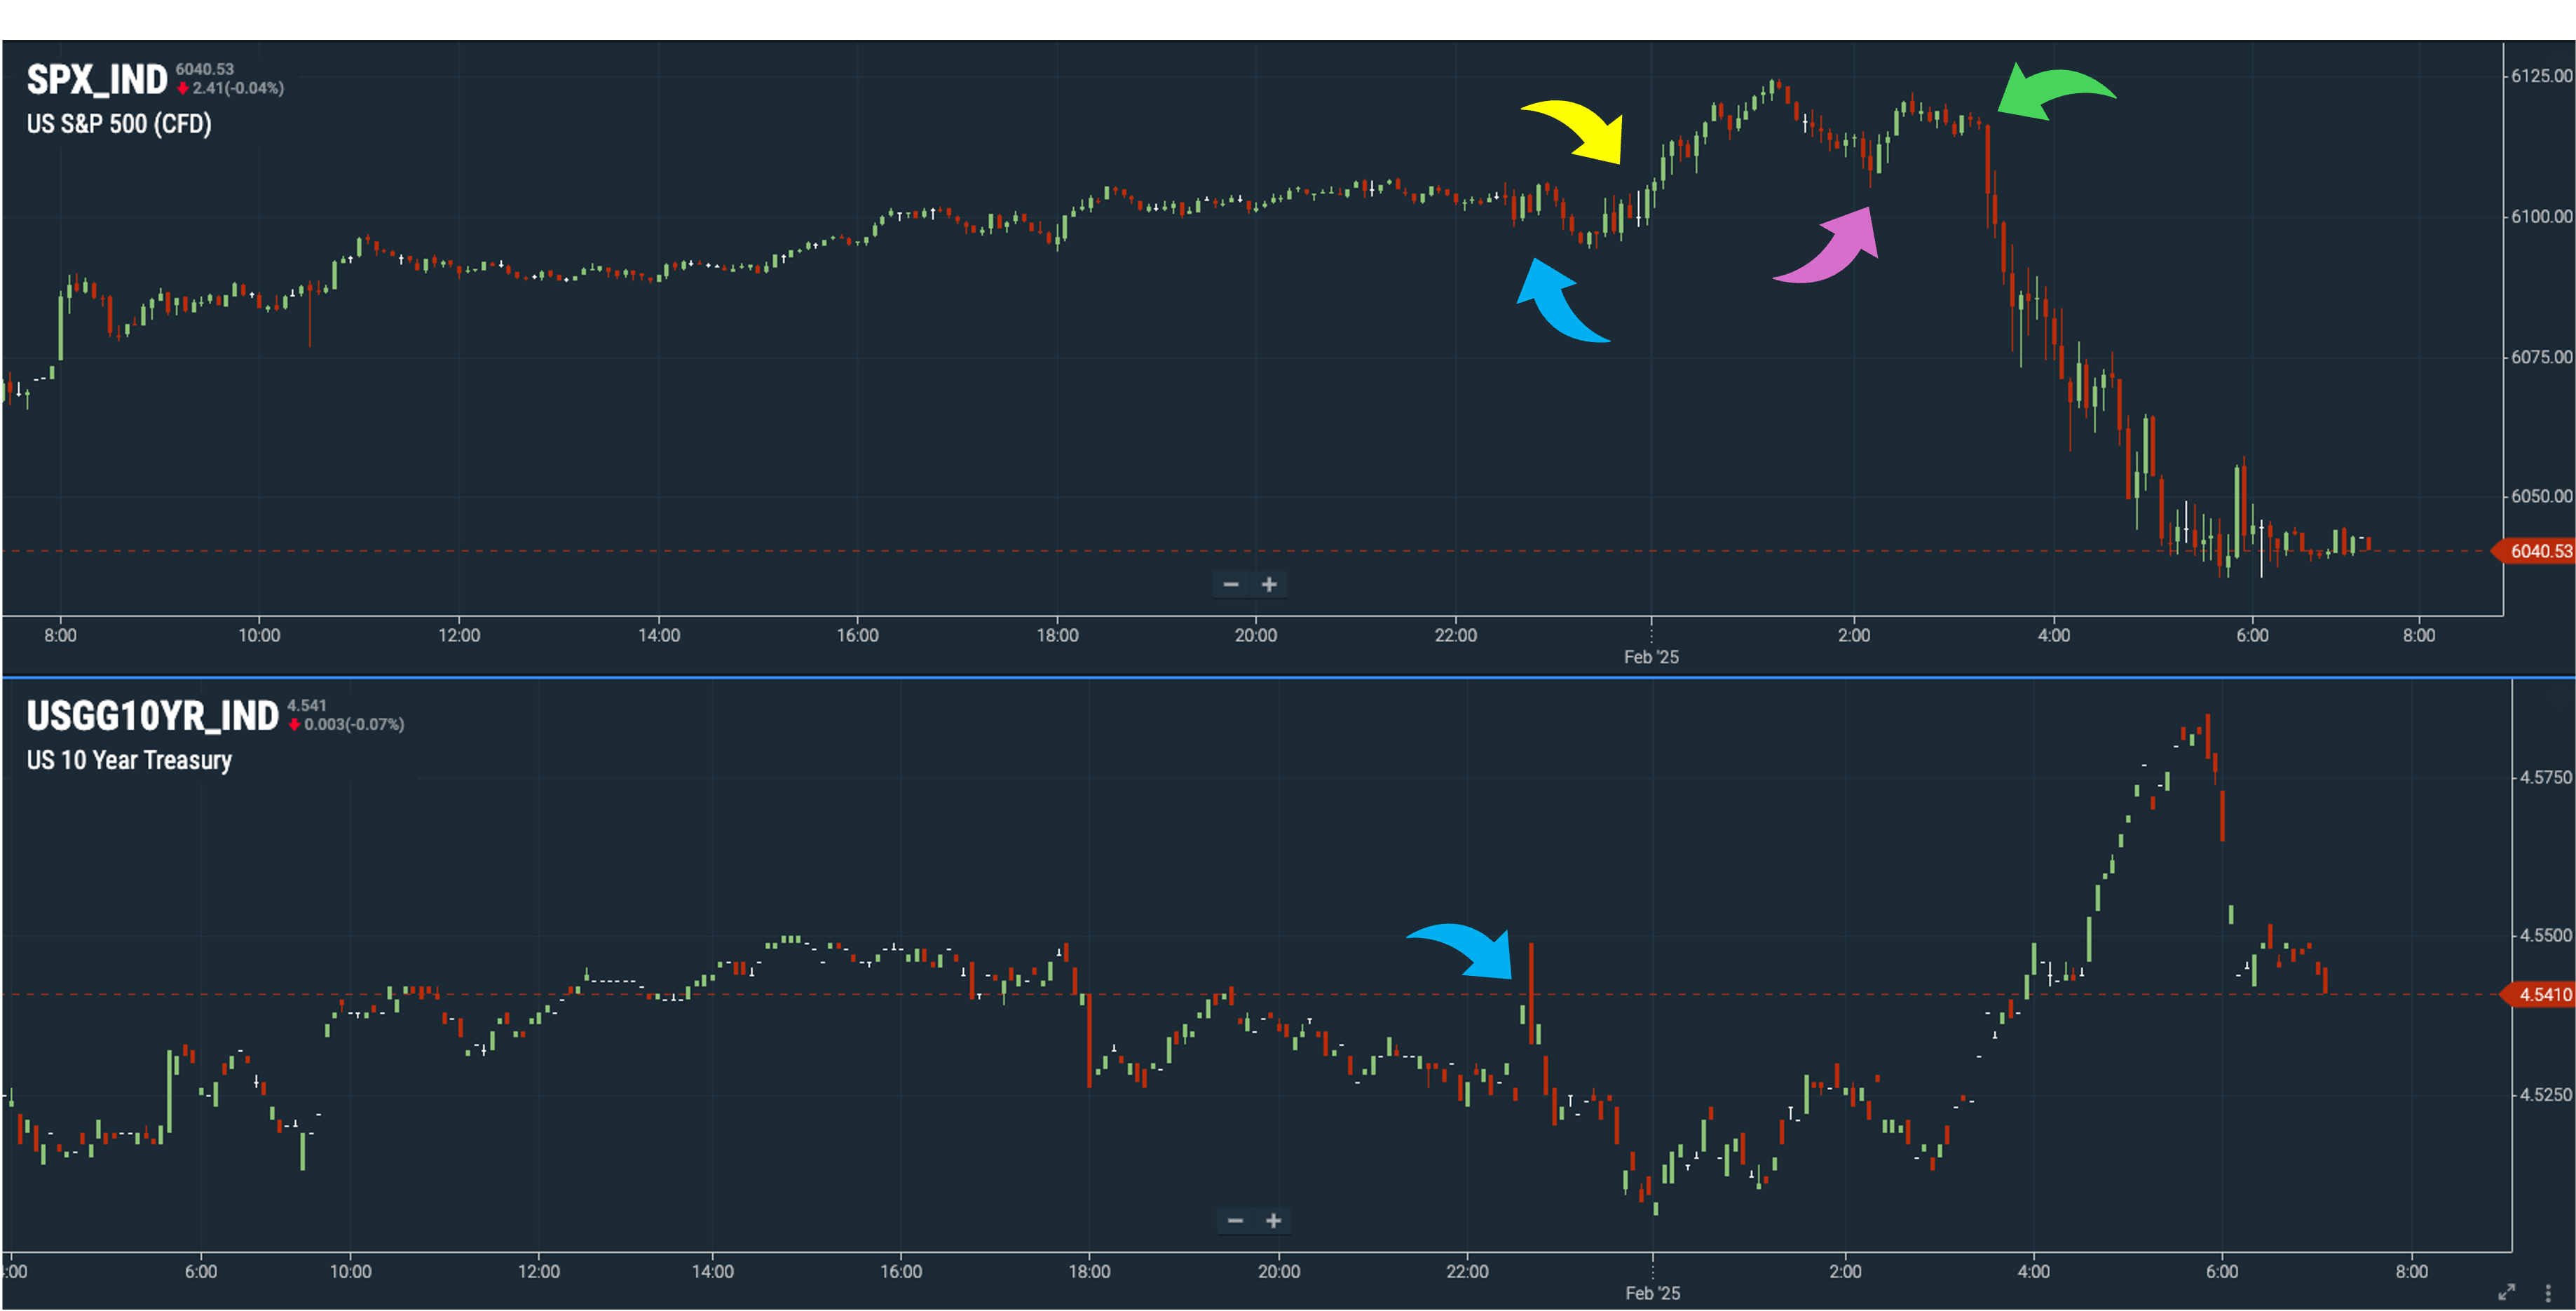
전날 밤 미국 증시는 '전강후약'(前強後弱)'의 흐름을 보였습니다.
좀 더 자세히 살펴보면, 증시는 오후 10시 30분경부터 장 시작 직후까지 다음과 같은 요인들의 영향을 받으며 혼조세를 보였는데요 (파란색 화살표).
견조한 개인소비지출(PCE)
전체 PCE 물가는 컨센에 부합, 서비스 물가는 여전히 스티키
보우먼 연준 이사의 연설
멕시코와 캐나다의 다소 강경한 태도.
그러나 이후 굴스비의 지원사격(0시 정각, 노란색 화살표)에 힘입어 투자 심리가 개선되면서, 증시는 점차 탄력을 받으며 상승세를 이어가기 시작했습니다. 일각에선 Deepseek 이슈 당시 낙폭을 이번에 모두 회복할 것으로 전망했죠.
그러던 중 새벽 2시경, 로이터가 대(對) 멕시코 및 캐나다 관세 부과 일정이 3월 1일로 연기(기존 2월 1일 예정)된다는 보도를 내놓으면서 증시는 다시 한 번 상승세에 탄력을 받게 되는데요(분홍색 화살표).
하지만 얼마 지나지 않아 새벽 3시 20분경, 백악관이 이를 부인하는 성명을 발표했고(초록색 화살표), 이어 새벽 4시경, 백악관 대변인이 대중국 관세(10%) 부과 방침까지 공식 확인하면서 투심는 급격히 위축되었습니다. 트럼프는 “중국, 멕시코, 캐나다가 관세를 막기 위해 지금 당장 할 수 있는 일은 아무것도 없다”고 강조했죠. 즉, 이번 관세는 협상의 대상이 아니라는 것인데, 이와 같은 발언이 나오자 증시는 상승분을 모두 반납하며 하락 마감했고, 국채 금리는 상승 마감했습니다.
오늘의 동향에서는 먼저 전날 발표된 PCE를 기반으로 미국 가계의 소비 동향을 살펴본 뒤, PCE 물가 데이터와 이에 대한 굴스비 총재의 평가를 짚어보고, 이어서 새벽에 발표된 관세 관련 속보들을 정리해보겠습니다. (보우먼 연설은 다음주에 다룰 예정입니다)
[소비] - 여전히 견조한 가계 소비

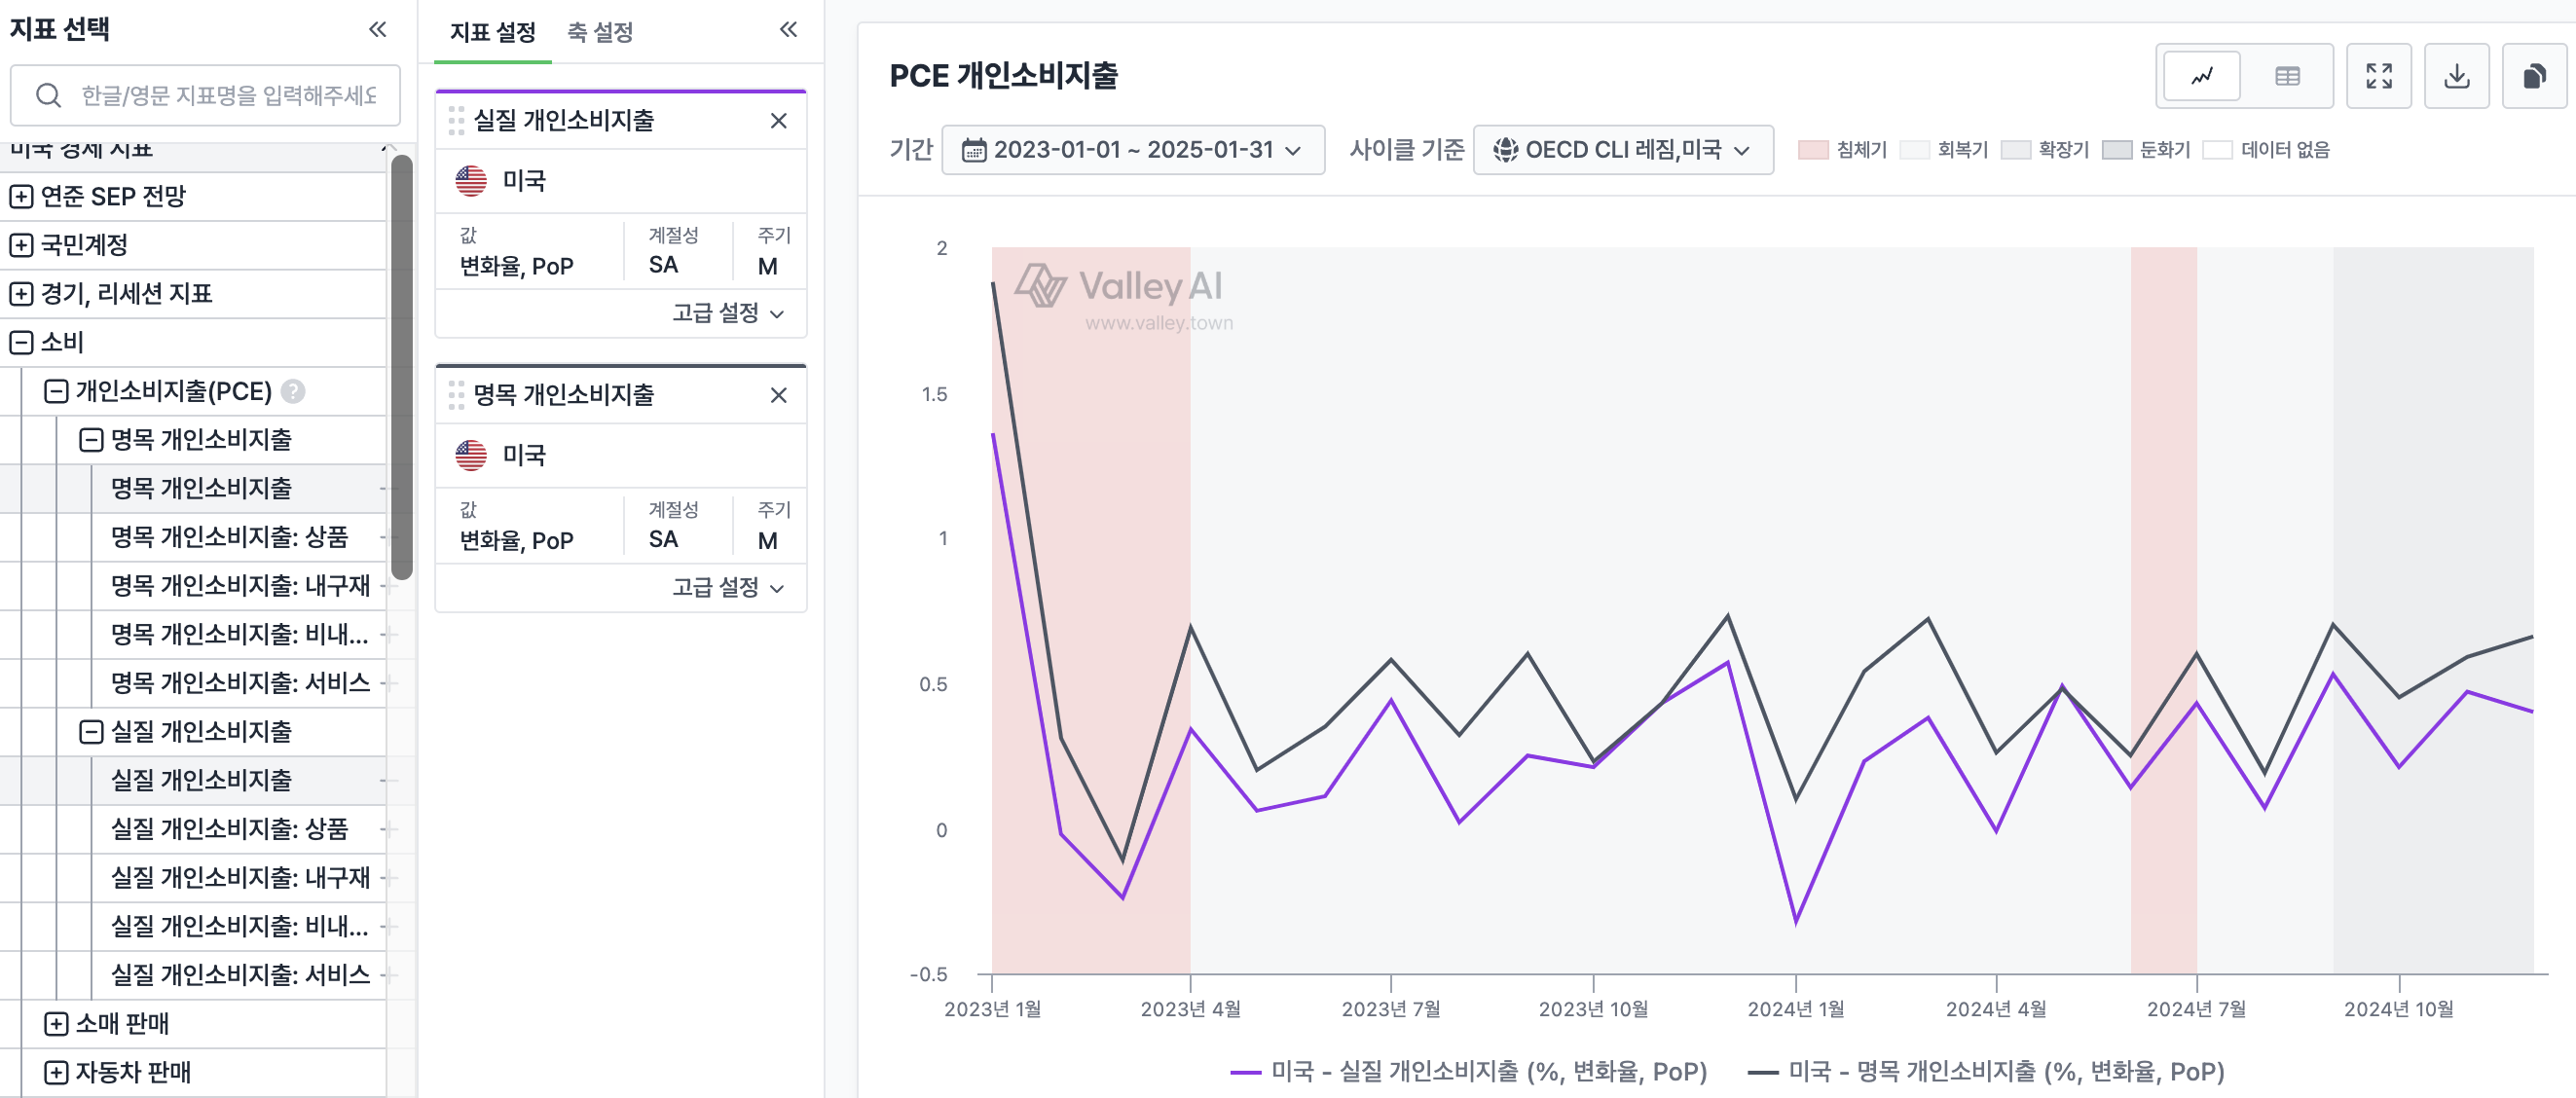
그래프 설명: PCE 개인소비지출 전월대비 증가율 추이, 출처: Valley AI 경제지표 열람
먼저 미국 가계 소비의 바로미터인 12월 개인소비지출(PCE)은 명목 증가율이 0.66%로 시장 컨센(0.5%)을 상회했고, 인플레이션을 고려한 실질 증가율은 0.40% 증가했습니다. 그리고 증가율을 전월과 비교하면 명목 증가율은 가속되고 실질 증가율은 둔화되는 모습이었죠.
아시다시피 가계 소비를 분석할 때는 명목 지표보다 실질 지표에 초점을 맞춥니다. 여기서 실질 성장률이 명목 성장률보다 중요한 이유는 인플레이션의 영향을 제거하여 소비의 실제 구매력 변화(쉽게 말해, 수량의 변화)를 보여주기 때문인데요.
우선 실질 PCE를 장기 시계열에서 한번 살펴보겠습니다.
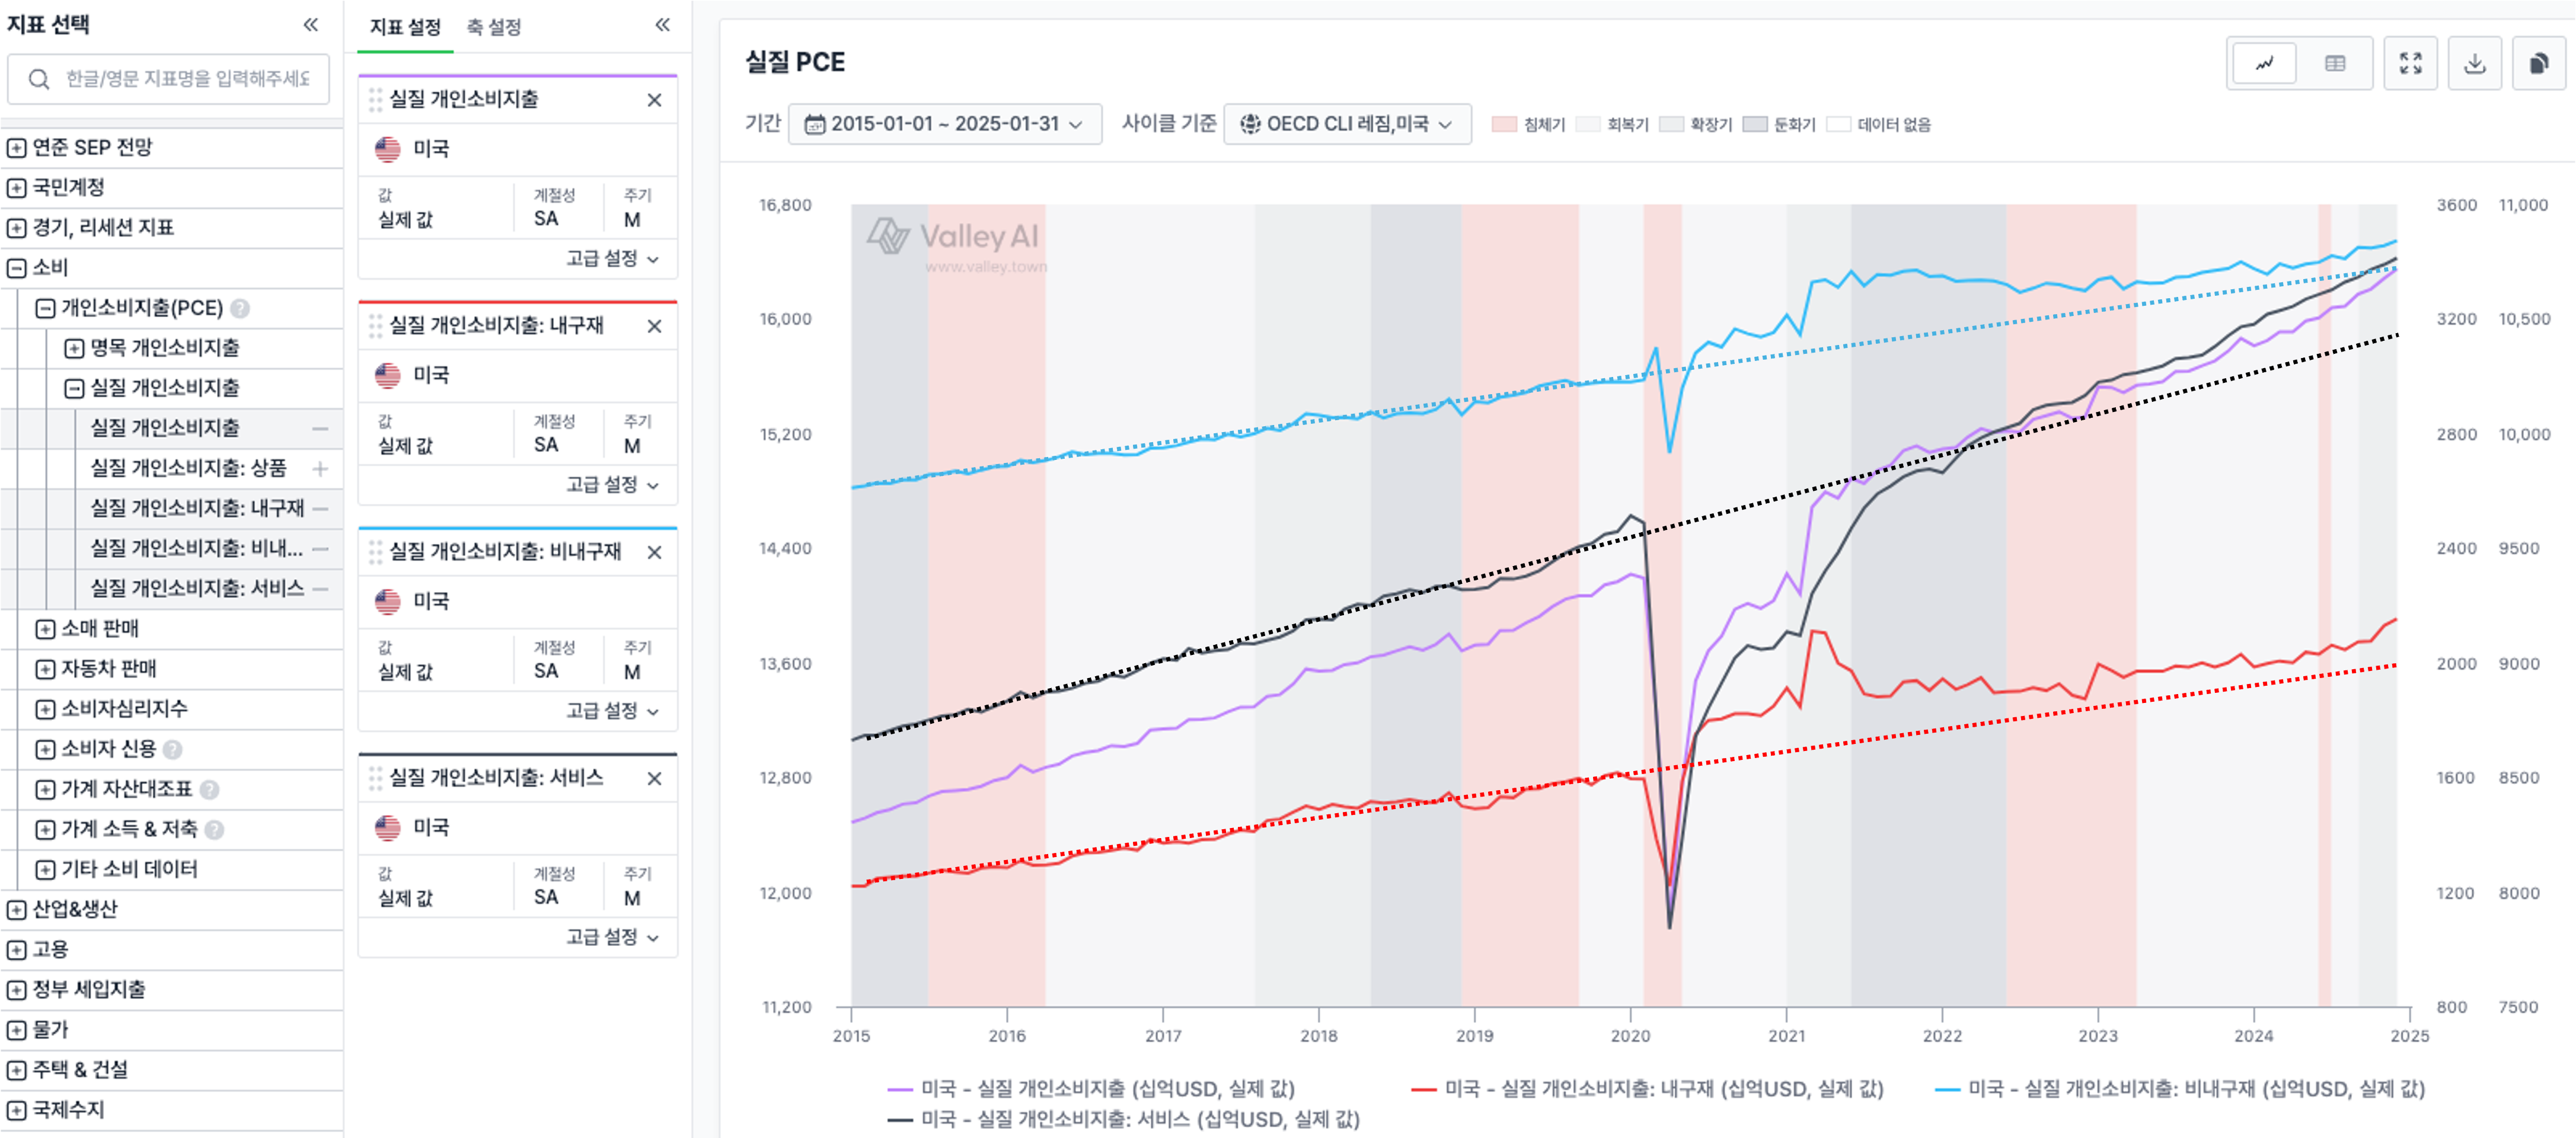
그래프 설명: PCE 개인소비지출 장기 추세, 점선은 추세선을 의미, 출처: Valley AI 경제지표 열람
[장기적인 흐름] 우선 명목 PCE는 내구재(빨간색 선)와 비내구재(파란색 선), 그리고 서비스(검은색 선)가 모두 팬데믹 이전 추세보다 위에 위치하고 있습니다. 다만 팬데믹 이후 궤적에서 상품 부문과 서비스 부문은 상이한 모습을 보이는데요. 상품 부문에서 내구재와 비내구재 모두 연준이 통화정책의 긴축을 예고하기 시작한 '21년 하반기부터 기울기가 완만해졌으며, '23년 상반기가 되어서야 다시 팬데믹 이전의 기울기를 회복하는 모습입니다.
다만 내구재 소비는 10월부터 고개를 빼곰 들며 팬데믹 이전 기울기로부터 이탈하는 모습인데요. 이와 관련해 시장에선 아래와 같은 분석이 제기되고 있으며, 향후 추이를 지켜볼 필요가 있겠습니다. 참고로, 관세로 인한 소비자들의 소비 행태 변화(선제적 소비)는 2017년 말에도 유사한 양상이 관찰된 바 있습니다.
관세로 인한 가격 인상을 대비해 미리 소비하려는 경향
허리케인 등 자연재해로 인한 일시적 내구재 수요 증가
9월 연준의 빅컷 이후 내구재 구매 여건 완화
실질 임금 개선과 단순 연말 판촉 행사
반면, 서비스업은 뚜렷한 둔화 없이 팬데믹 이전보다 더 가파른 기울기로 상승세를 이어가고 있으며, 앞선 두 부문에서 소비 동력이 약화될 때 전체 소비를 지탱하는 핵심 축으로 작용해왔습니다.
한편, 스티키한 서비스 인플레를 우려하는 주장들은 대체로 이러한 기울기 변화에 기반한 서비스 소비 추세를 근거로 제시하고 있는데요. 이들은 주거 물거와 비시장 서비스의 물가가 디스인플레 추세를 이어간다 해도, 서비스 소비 자체가 가파른 기울기로 경직된 모습을 보이고 있기 때문에 중장기적으로 서비스 인플레이션이 지속될 것으로 보고 있습니다.
물론, 이들의 주장을 그대로 수용하기엔 무리가 있습니다. 예를 들어, 미국 경제가 성장함에 따라 가계의 서비스 수요의 범위가 넓어졌다면, 즉 가계가 소비하고자 하는 서비스 재화가 보다 다양해졌다면 가격 압력은 분산될 수 있겠죠.
현실에서는 두 주장이 모두 작용하고 있을 가능성이 높기에 균형 잡힌 시각이 중요하겠습니다.
[요약] 정리하면, 장기 시계열로 볼 때 미국 가계의 실질 소비는 상품과 서비스 모두 팬데믹 이전보다 확연히 높은 수준에 있습니다. 그리고 기울기 관점에서는 상품 부문이 연준의 긴축 이후 2023년 상반기에 들어서야 팬데믹 이전의 기울기를 회복한 모습이며, 최근 증가세를 보이는 내구재 소비는 향후 추이를 지켜볼 필요가 있습니다. 반면, 서비스 부문은 연준의 긴축과는 무관하게 팬데믹 이전보다 더 가파른 기울기로 상승세를 이어가고 있습니다.
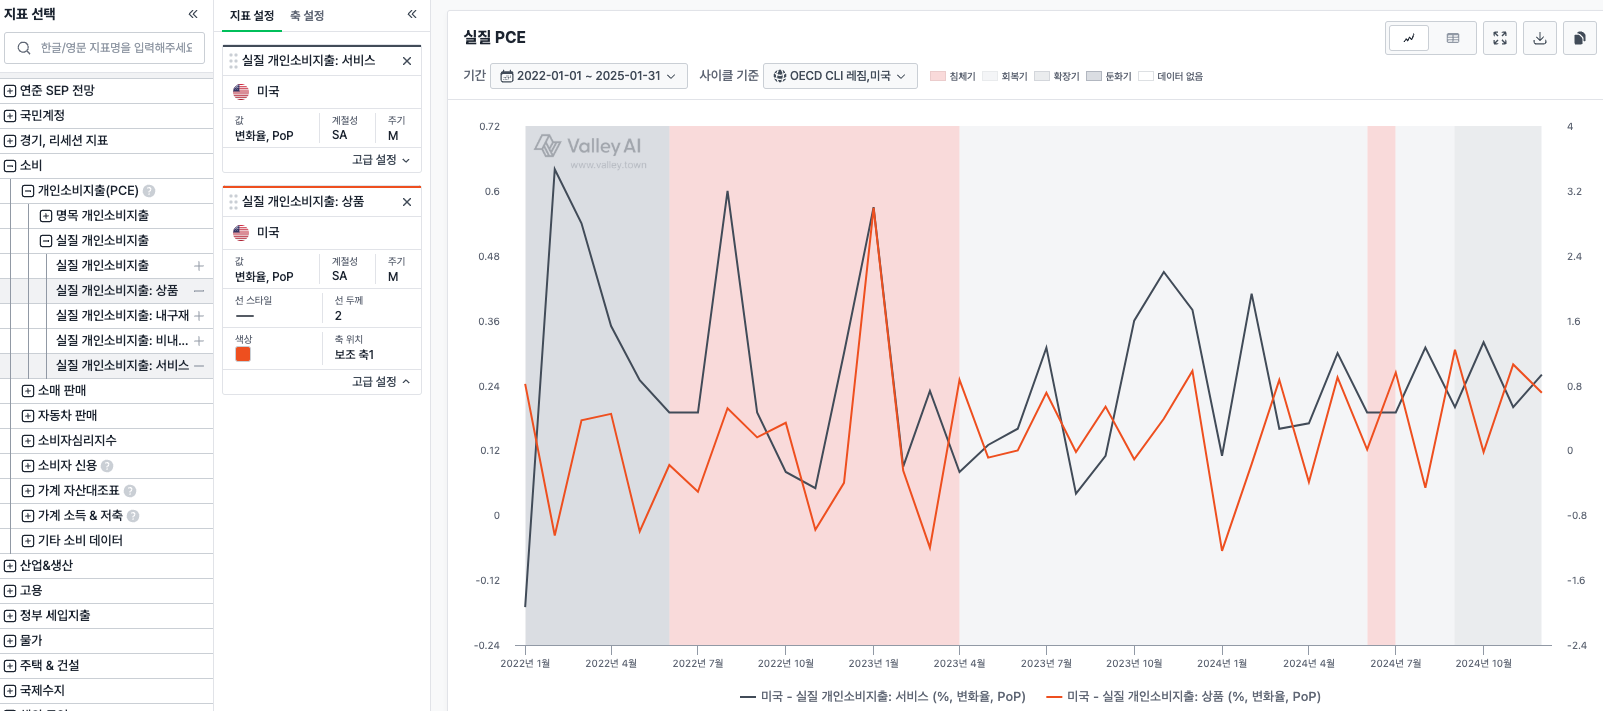
그래프 설명: 실질 PCE 개인소비지출 전월대비 증가율 추이, 출처: Valley AI 경제지표 열람
[단기적인 흐름] 시계열을 좁혀 월별 증가율을 살펴보면, 12월에는 11월과 달리 상품 소비 증가율이 하락한 반면(빨간색 선), 서비스 소비 증가율은 상승하는 모습을 보였습니다(검은색 선). 이러한 상품과 서비스 소비 증가율 간의 트레이드오프(trade-off) 현상은 6개월째 연속으로 나타나고 있는데요.
쉽게 말해, 소비 증가율의 변동 과정에서 상품과 서비스 소비가 상반된 움직임을 보이며 양자택일의 패턴이 나타난다는 것입니다. 물론 이는 크게 주목해야 할 구조적 변화라고 보기엔 이르지만, 소비 흐름을 이해하는 데 있어 인지하고 있어야 할 부분입니다.
구체적인 항목별 소비 변동은 아래와 같으며, PCE 세부 데이터는 곧 경제 지표 열람 기능에 업로드될 예정입니다.
그래프 설명: 실질 PCE 개인소비지출 항목별 전월대비 증가율 추이, 출처: FED, BEA
둔화된 가처분소득 증가율
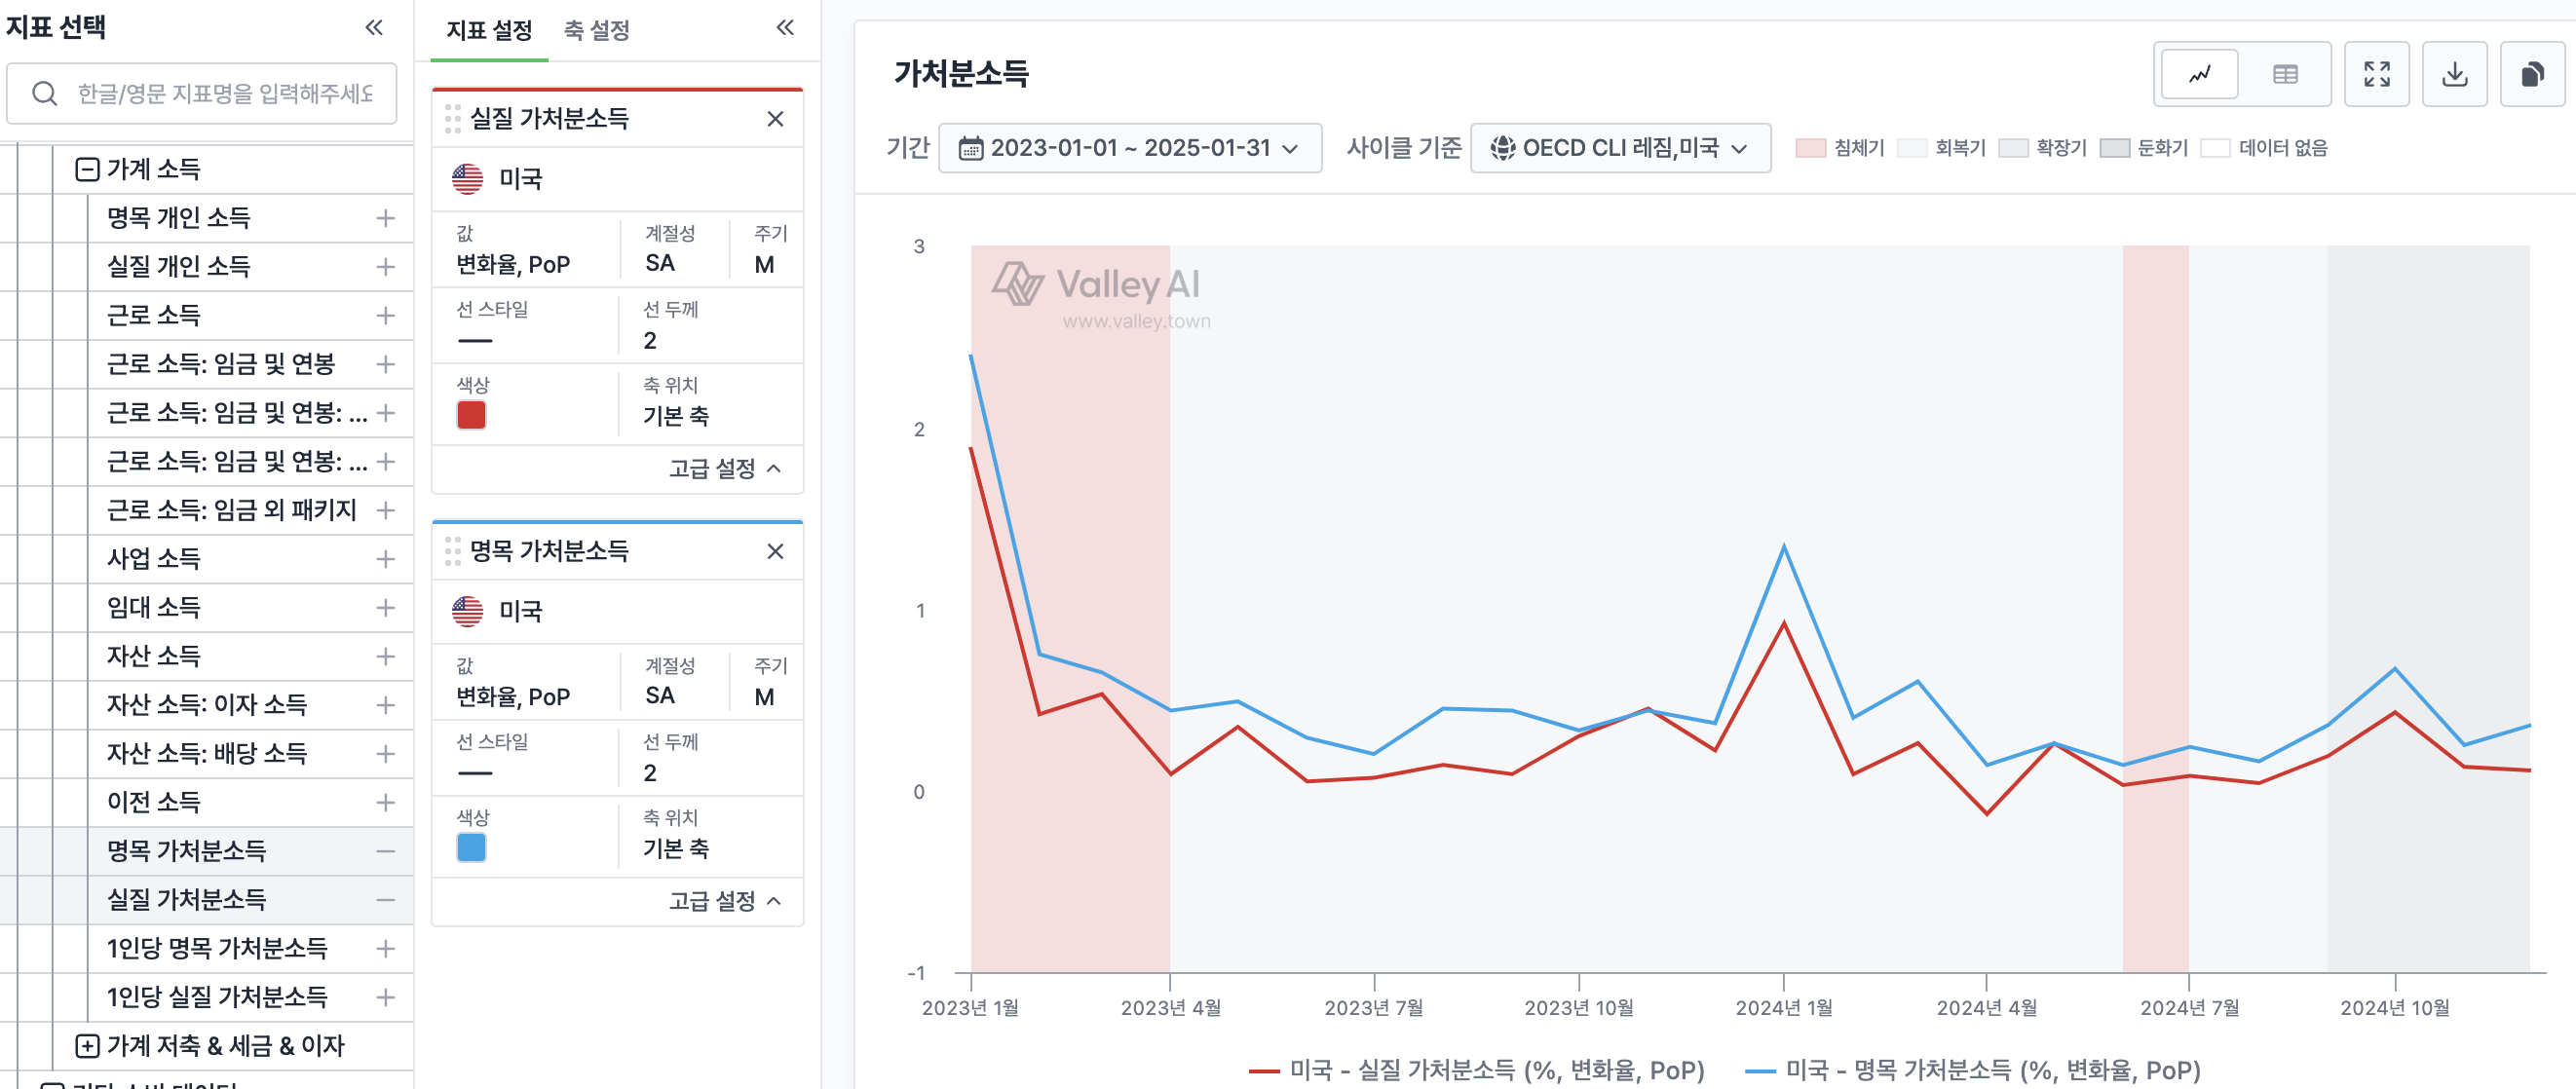
그래프 설명: 가처분소득 전월대비 증가율 추이, 출처: Valley AI 경제지표 열람
이어서 소비자들의 소비 여력을 ...