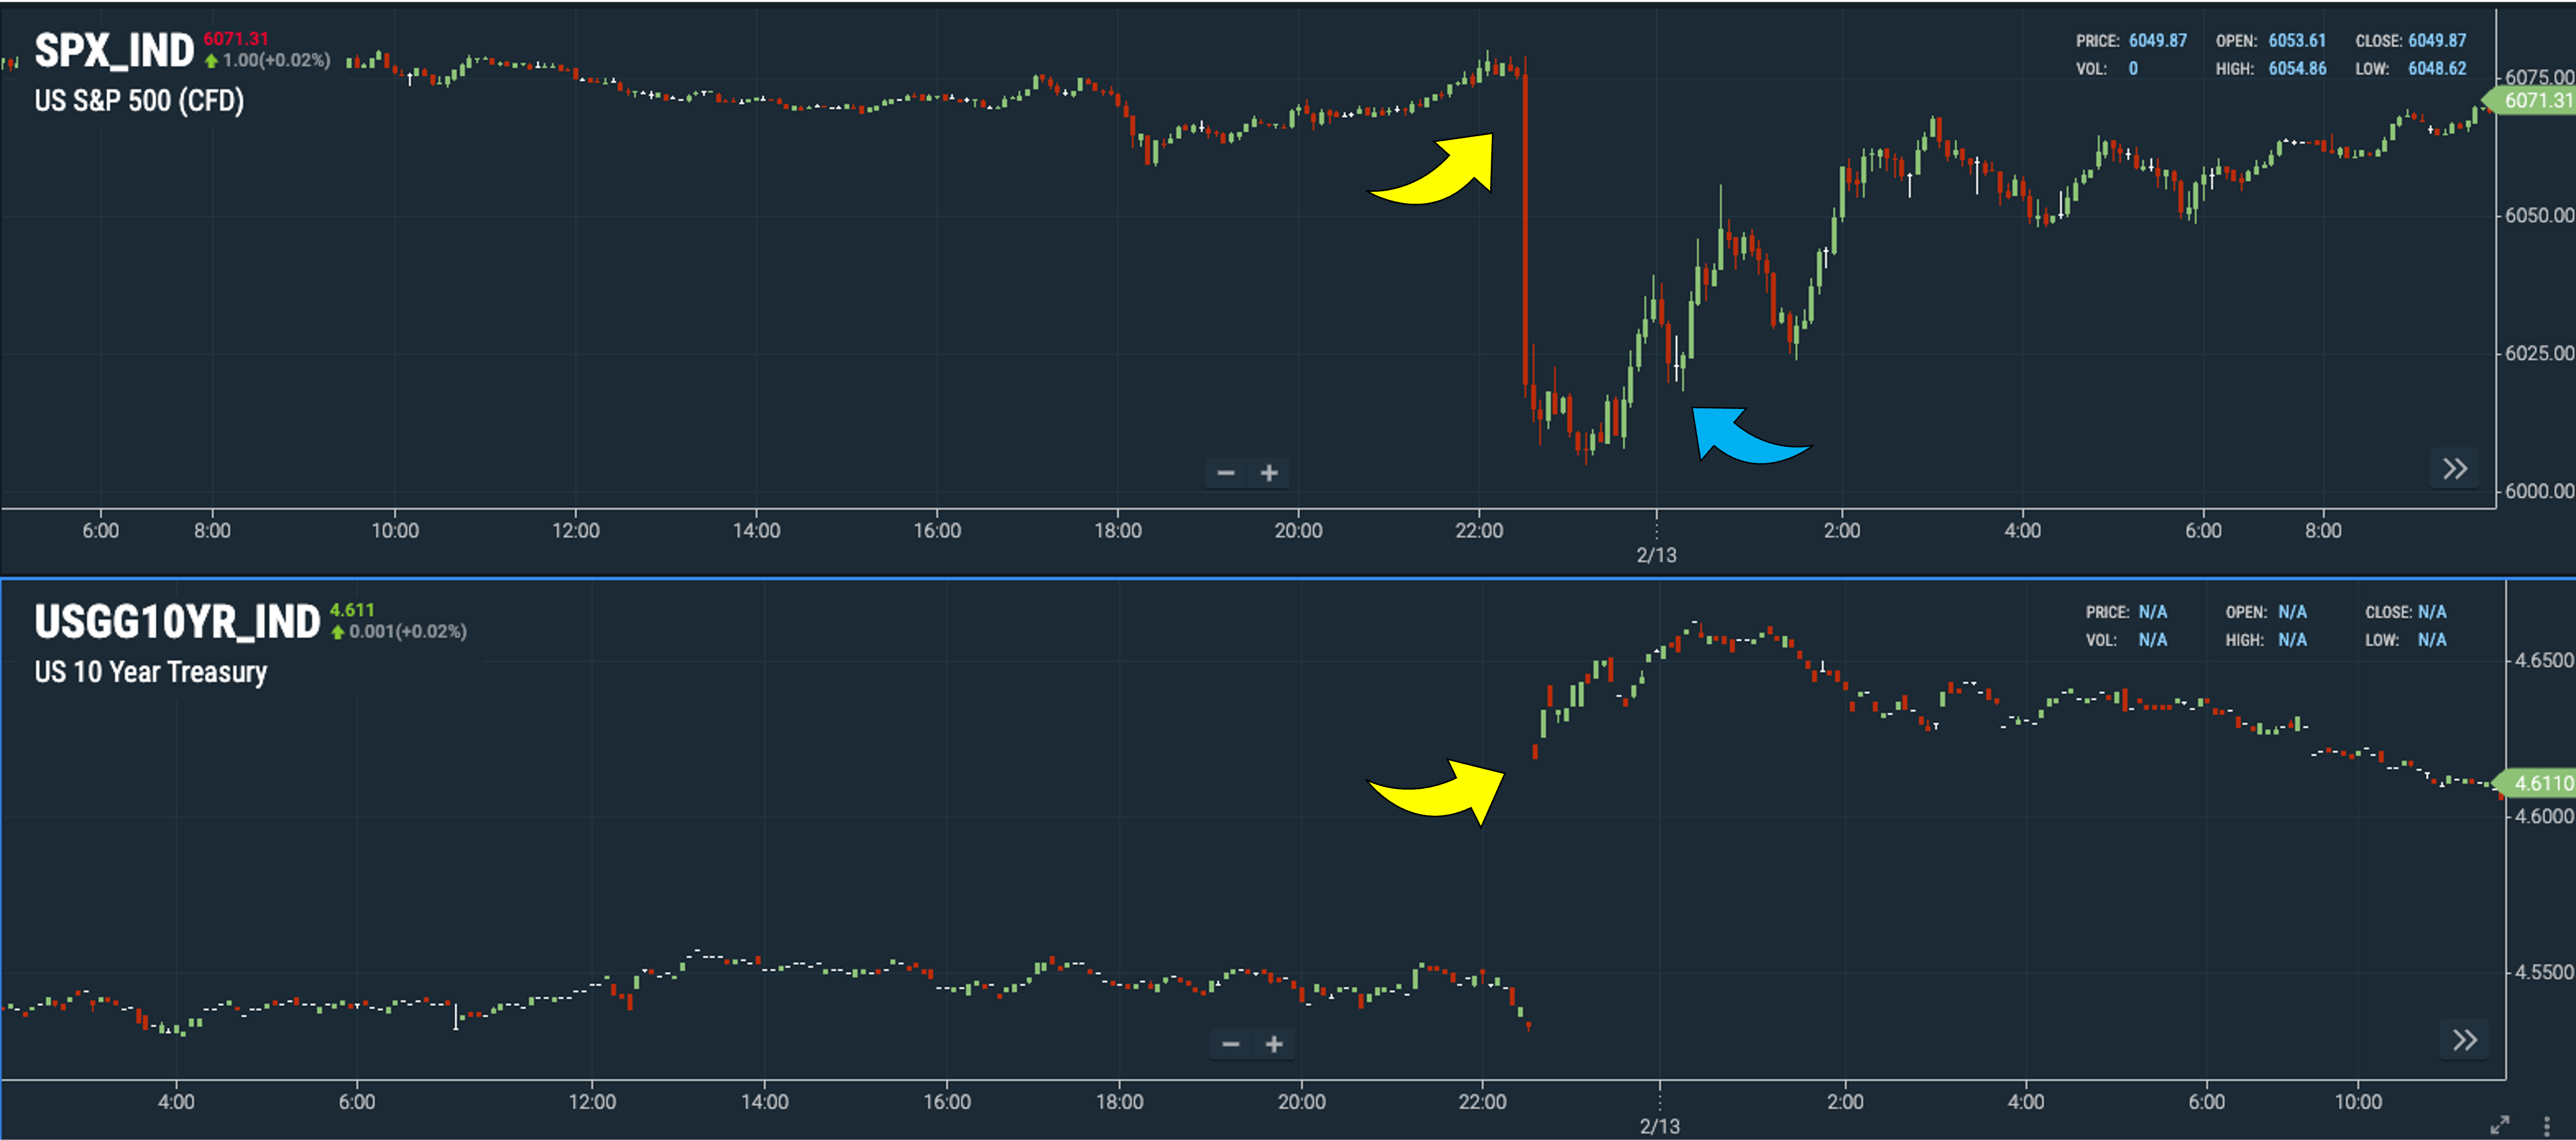
[마켓 브리핑] 전날 밤 시장은 컨센을 상회한 소비자물가지수(CPI)로 인해 큰 변동성을 겪었습니다. 위 차트를 보면, CPI 발표 직전까지 S&P 500은 상승세를 보였고, 장기물 국채 금리는 하락세를 유지했지만, 지표 발표와 동시에 지수는 급락하고 금리는 급등하는 모습을 확인할 수 있죠(노란색 화살표).
하지만 얼마 지나지 않아 증시는 서서히 반등하기 시작했고, 결국 약보합 수준에서 마감했는데요. 0시 정각에 나온 파월의 발언도 증시가 낙폭을 회복하는데 힘을 보탰죠(파란색 화살표). 쉽게 하락하지 않는 장기물 금리에 약보합 이상을 보여주진 못했지만, 일단 CPI 지표 발표 직후의 낙폭은 대부분 되돌린 모습입니다.
간밤의 흐름은 시장의 급락과 반등 포인트를 정확히 파악하지 않으면 대응하기 어려운 장세였는데요. 오늘 칼럼에서는 간밤에 발표된 CPI 데이터의 디테일을 짚어보면서, 시장의 급락 포인트와 반등 포인트를 모두 살펴보겠습니다. 주요 키워드는 1) 컨센 상회, 2) 애그플레이션(조류독감), 3) 에너플레이션(한파), 4) 관세, 5) 연초 계절성 및 6) LA 산불입니다.
급락 포인트 📉
먼저, CPI 발표 직후 나타난 급락 포인트를 살펴보겠습니다.

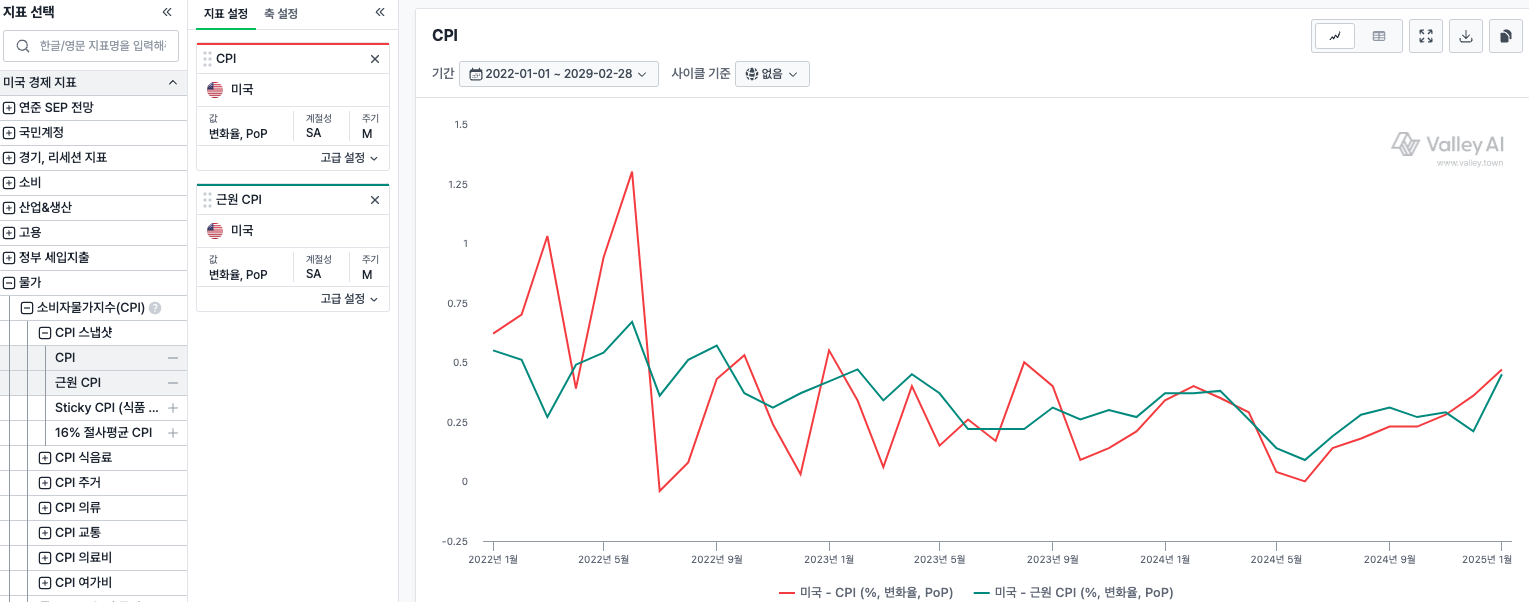
그래프 설명: CPI 헤드라인, 코어 지표 전월대비 상승률 추이, 출처: Valley AI
[컨센 상회] 1월 CPI는 헤드라인 물가의 상승률이 컨센(0.3%)을 상회한 0.5%를 기록했고, 코어(근원) 물가의 상승률도 컨센(0.3%)을 상회한 0.4%를 기록했는데요. 이처럼 헤드라인과 코어(근원) 상승률이 모두 컨센을 상회하자 시장은 곧바로 급락세를 보였습니다.
지난 칼럼에서 언급했듯이, 기업들은 가격 인상을 연초에 시행하는 경향이 있어 연초에는 인플레 압력이 짙어지는 계절적 특수성이 존재합니다. 그동안 연준은 꾸준히 "기업들의 가격 결정력이 약해졌음"을 강조해왔는데, 이러한 연준의 주장이 이번 연초를 맞아 시험대에 오르게 된 셈이었죠.
연준의 가격 및 임금 예측 부서를 이끌었던 UBS의 경제학자 Alan Detmeister의 경우, "관세, 이민 정책, 기타 예상치 못한 변화로 인한 충격이 없다면, 향후 3개월이 올해 인플레이션을 좌우할 열쇠"라고 평가하기도 했는데요.
이처럼 연초 물가 지표가 시장 '내러티브' 결정에 중요한 역할을 할 것으로 예상되는 상황에서, 그중 첫 번째 지표인 1월 CPI가 간밤에 컨센을 상회했고, 이에 시장의 우려가 증폭된 것입니다. 시장은 연준의 핵심 가설이 붕괴될 가능성과 이에 따른 연준의 기조 변화를 우려했으며, 실제로 금리 선물 시장에서는 CPI 발표 직후 상반기 금리 인하 확률이 0에 가깝게 수렴하는 모습을 보였죠.
[폭넓은 물가 상승] 항목별 데이터를 살펴봐도, 이번 1월 CPI는 상승한 항목의 범위가 상당했는데요. 먼저 헤드라인 지표에 포함되는 식품과 에너지 항목부터 살펴보겠습니다.
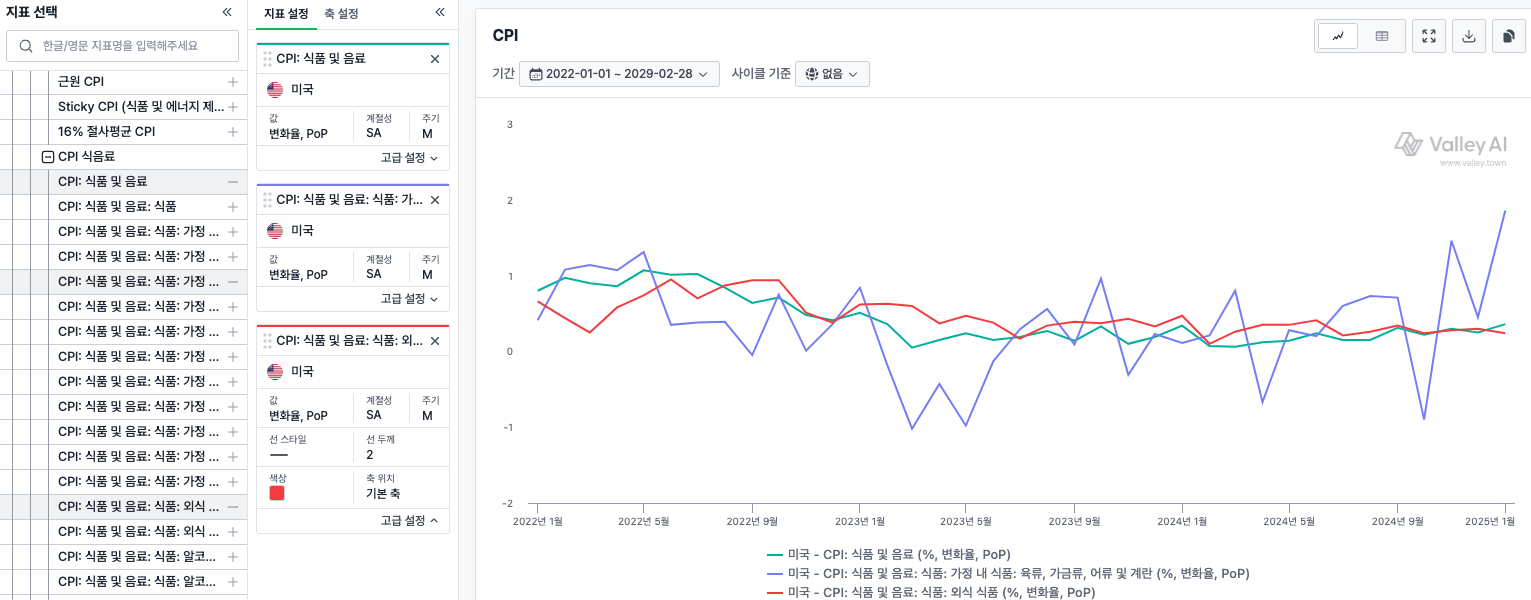
그래프 설명: 식품 CPI 전월대비 상승률 추이, 출처: Valley AI
애그플레이션: 먼저, 지난 12월 중순 PPI와 CPI 리뷰에서 살펴봤던 조류독감의 충격이 여전히 애그플레이션을 촉진하고 있는 모습입니다.
1월 계란 물가는 11월 7.2% → 12% 0.7% → 1월 15.2% 상승하며 식품 물가 상승을 견인했고, 그외 육류 가격도 전반적으로 높은 상승률을 기록했는데요. 현재 미국의 지역별 대형 식품점은 계란 구매시 할당량 구매 방침을 적용하고 있으며, 닭고기 공급이 제한되니 돼지고기 등 다른 육류 가격도 덩달아 상승하는 모양새입니다.
다행히 외식 식품 가격은 안정적인 추세를 이어가고 있는데요. 다만, 향후 육류, 계란 물가의 상승이 외식 물가로 전이될 가능성을 확인할 필요가 있습니다.
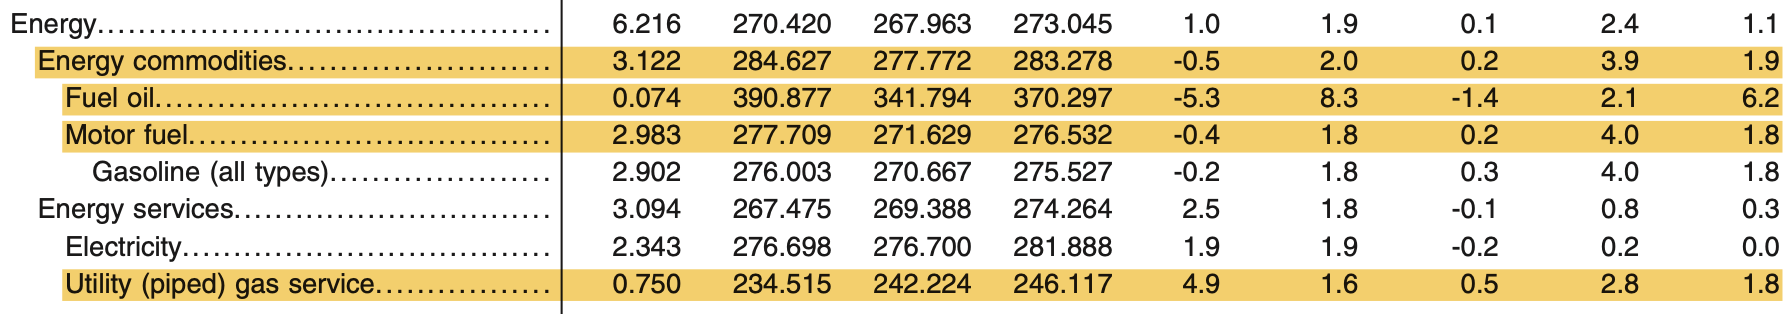
표 설명: 에너지 CPI 전월대비 상승률 추이, 참고: 오른쪽 마지막 열이 1월 전월대비 상승률, 출처: BLS
에너플레이션: 에너지 물가의 경우, 일부 항목에서 지난 12월보다 상승률이 둔화되긴 했으나, 여전히 높은 상승률을 기록했습니다. 중유/보일러유는 기록적인 한파의 영향으로 상승률이 확대되었고, 가솔린과 천연가스는 상승률이 둔화되었지만 여전히 높은 수준에 머물러 있었죠.
[관세] 게다가 최근 트럼프의 관세 행보를 고려하면, 에너지 가격 상승세는 향후 꾸준히 주시할 부분입니다. 캐나다와 멕시코에서 미국으로 공급되는 원유는 디젤유와 제트 연료로 가공되는데, 이 둘은 트럭과 항공 운송 비중이 높은 미국 물류 시스템의 중추를 담당하고 있습니다. 따라서, 향후 이들 국가의 석유 제품에 관세가 부과된다면, 물류 인플레 압력으로까지 연결될 가능성이 있다는 점 유의할 필요가 있으며, 기업들은 이미 대비에 나섰을 가능성이 있습니다.
이러한 매커니즘을 트럼프도 인지하고 있기에, 러우 전쟁 종식, 중동 이슈 개입 등을 빠르게 추진하고 있는 ...