안녕하세요, 오늘 월가소식에서는 골드만삭스 리포트 세 가지와 도이치방크의 리포트를 살펴보겠습니다. 그 목록은 아래와 같습니다
'금 수입'이 GDPNow를 낮게 만들었다? - 골드만삭스
기타 증시 동향 - 골드만삭스
주식시장에 계속 남아 있어야 할 이유 - 도이치방크
국내 2차전지 기업들 목표가 하향 - 골드만삭스
'금 수입'이 GDPNow를 낮게 만들었다? - 골드만삭스
* 원본 리포트 발간일: 25년 3월 1일
[최근 나타난 경기 둔화]
다들 아시다시피, 최근 미국의 경제지표들이 연속으로 나쁘게 나오면서 경기 둔화/침체 우려가 커지고 있습니다. 대표적으로 지난주 금요일 발표된 개인소비지출(PCE) 데이터에서는 1월 소비 지출이 다소 감소한 것으로 나타났고, 최근 실업수당 청구 건수 또한 뚜렷하게 증가하고 있다는 점이 확인됐죠.
여기에 정점을 찍은 것이 바로 미국의 무역적자 확대인데요. 2025년 1월 미국의 상품 무역적자는 무려 1,530억 달러를 기록하며 사상 최고치를 경신했습니다. 참고로, 무역적자는 GDP에 ‘부정적’ 영향을 미치는데, 잘 아시듯이 GDP는 ‘소비 + 투자 + 정부지출 + 순수출(수출 - 수입)’으로 구성됩니다. 여기서 수입이 크게 늘면(=무역적자가 확대되면) 순수출 항목이 감소하여, GDP 성장률에 부정적인 영향을 미칠 수 있는 것이죠.
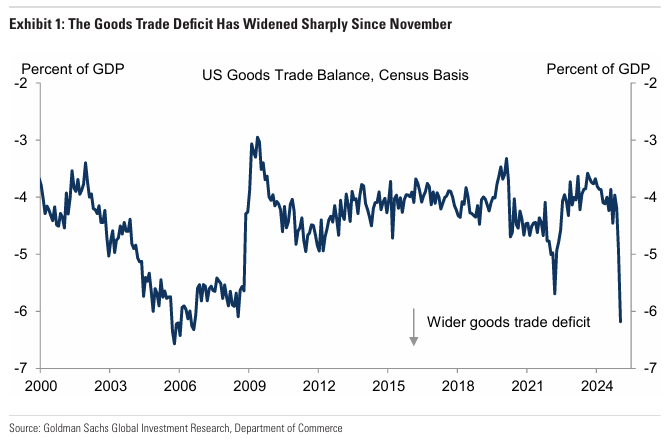
그림 설명: 미국의 GDP 대비 상품 무역 적자 추이 (출처: 골드만삭스)
실제로, 이러한 부정적인 경제지표들이 잇따라 발표되었고, 그중에서도 무역적자 확대가 결정타가 되어 애틀랜타 연은에서 실시간으로 미국의 GDP를 추정하는 GDPNow 전망이 전 분기 대비 4%p 이상 떨어졌습니다. 이로 인해 연율 기준으로 -1.5%까지 하락했는데요. 즉, 현재까지의 데이터를 토대로 보면, 2025년 1분기 미국 실질 GDP 성장률이 -1.5%까지 내려갈 수 있다는 뜻입니다. 이 수치만 보면, 경기 침체가 임박한 듯 보이죠.
[무역수지 악화의 원인]
그런데 골드만삭스 측은 이렇게 무역수지가 악화된 주된 원인이 ‘금 수입 급증’에 있다고 지적하며, 이로 인해 GDPNow 모델이 실제보다 과도하게 미국 경제를 부정적으로 해석하고 있다고 평가했습니다.
최근 월가소식(25년 2월 14일 - 금, 언제까지 오를까?)을 통해 전해드렸듯이, 트럼프 대통령의 관세 부과가 예상되면서 투자자들이 런던 LBMA 거래소에서 미국으로 금을 대량으로 옮기는 흐름이 뚜렷하게 포착되고 있었는데요. 골드만삭스는 이 거대한 금 이동이 미국 상품 무역수지에 매우 큰 부담을 주고 있다고 분석합니다. 워낙 규모가 크다 보니, 무역적자의 수치 자체를 크게 끌어올리는 수준이라는 겁니다.
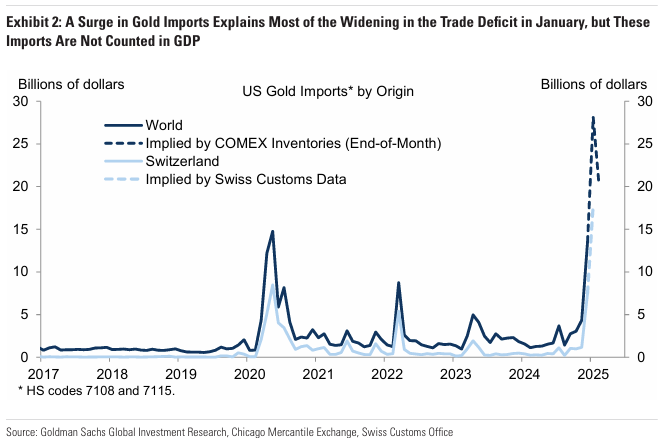
그림 설명: 미국의 지역별 금 수입량 (출처: 골드만삭스)
골드만삭스는 금 수입이 GDP에 어떤 영향을 미치는지를 좀 더 정확히 파악하고자, 뉴욕 COMEX 금 재고 데이터와 스위스 세관 자료를 종합해 1월 및 2월의 금 수입량을 추정했다고 합니다 (위 자료 참고). 분석 결과, 2025년 1월 미국의 금 수입액은 약 250억 달러로 추산되는데, 그달 무역적자가 310억 달러 확대 되었다고 합니다. 즉, 이번 무역수지 악화의 가장 큰 이유가 금 수입 증가라는 거죠.
[금 수입은 GDP 산출에는 반영 X]
여기서 골드만삭스가 강조하는 중요한 점이 있습니다. 바로 ‘금 수입은 실제 GDP 산출에는 반영되지 않는다’는 사실인데요. 미국 경제분석국(BEA)은 GDP를 계산할 때, 국내 생산과 소비에 직접 연관되지 않는 상당수의 금 수입을 제외한다고 합니다. 금 수요는 주로 금융 시장의 움직임에 의해 좌우되므로, 미국 내에서 생산이나 소비가 발생했다고 보기가 어렵기 때문이죠.
다만, 무역 및 국제수지(BOP) 데이터에는 이 ‘금 수입’이 그대로 잡힌다는 점이 혼선을 일으킨 것이라 주장했습니다. 지난주 금요일 발표된 선행 상품 무역 보고서에는 금 수입이 따로 구분되어 있지 않아서, 표면적으로는 “무역적자가 크게 증가했다”는 점만 확인할 수 있고, 그 안에 금 수입이 얼마나 차지하는지는 별도로 추적하기 어렵다는 것이죠.
지금까지 내용을 정리하자면, 애틀랜타 연은의 GDPNow 모델은 GDP가 공식 발표되기 전에 각종 선행 지표들을 토대로 추정치를 계속 업데이트합니다. 그런데 이번에 발표된 상품 무역 데이터가 ‘금 수입 급증’이라는 전례 없는 특수 요인을 포함하고 있기에, 단순 모형 계산 결과가 실제보다 지나치게 낮게(=부정적으로) 나왔다는 게 골드만삭스의 입장입니다.
이러한 맥락에서, 골드만삭스는 1분기 GDP 성장률을 연율 기준 1.6%로 전망하고 있습니다. 이는 초기 예상보다 조금 낮아진 숫자이긴 하지만, 애틀랜타 연은이 제시한 -1.5%라는 극도로 부정적인 예측치에 비하면 훨씬 낙관적이라는 주장입니다.
기타 증시 동향 - 골드만삭스
* 원본 리포트 발간일: 25년 3월 2일
다음 골드만삭스 리포트에서는 옵션 시장이 예상하는 시장 변동성과 펀딩 스프레드 추이를 살펴보도록 하겠습니다.
[옵션 시장이 예상하는 변동성]
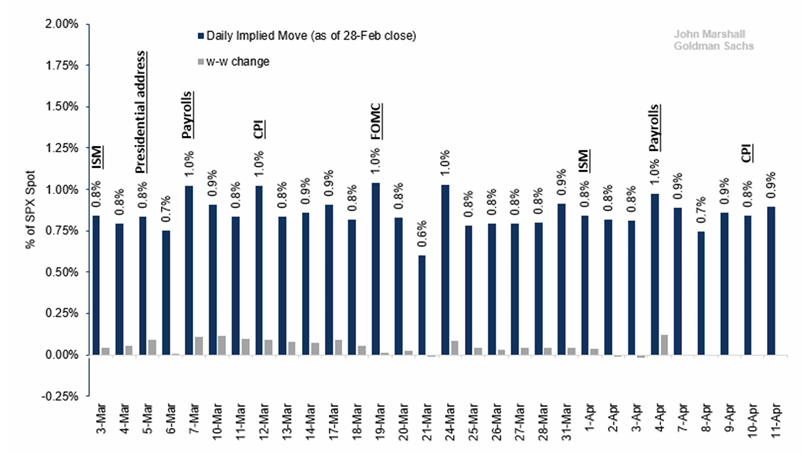
그림 설명: 옵션 시장에서 예상하는 일간 S&P 500 지수의 움직임 (출처: 골드만삭스)
위 자료에서 각 막대의 길이는 옵션 시장이 예상하는 S&P 500 지수의 일간 움직임을 나타냅니다. 여기서 주목할 점은, 투자자들이 트럼프 대통령의 연설에 비해, 주로 향후 주요 경제 지표(예: 고용(Payrolls), 소비자 물가(CPI), FOMC 회의)에 관심을 두고 있다는 사실입니다. 즉, S&P 500 지수가 크게 움직일 것으로 예상하고 있다는 의미입니다.
반면, 트럼프 대통령의 연설이나 관세 관련 마감일과 같은 이벤트는 옵션 가격에 반영된 변동성이 낮아, 투자자들이 크게 우려하지 않는 것으로 보입니다. 이는 3월 4~5일에 있을 주요 이벤트(예: 의회 연설 후나 관세 기한 만료일)에 대해 시장이 안정적인 뉴스를 예상하고 있음을 시사합니다. 결국, 시장은 트럼프가 이러한 관세 협박을 결국 협상 도구로 활용할 것이라는 기대를 갖고 있다는 점을 보여줍니다.
[펀딩 스프레드 추이]
*참고: 펀딩 스프레드란?
헤지펀드 등 기관 투자자들은 S&P 500 지수 같은 기초자산에 직접 투자하기보다 옵션·선물·스왑 등 다양한 파생상품을 활용해 ‘해당 자산을 보유한 것과 유사한 수익 구조’를 만들어내기도 합니다. 이를 통해 레버리지를 높일 수 있는데, 이때 드는 ‘비용’을 펀딩 스프레드로 측정할 수 있습니다.
골드만삭스는 이 ‘펀딩 스프레드’를 기관 투자자들의 투심을 파악하는 신호로 해석합니다. 펀딩 스프레드가 상승한다면 기관투자자들이 포지션(대체로 매수)을 늘리고 있다는 의미가 되고, 반대로 펀딩 스프레드가 하락한다면 기관투자자들이 포지션을 줄이고 있다고 보는 것이죠.
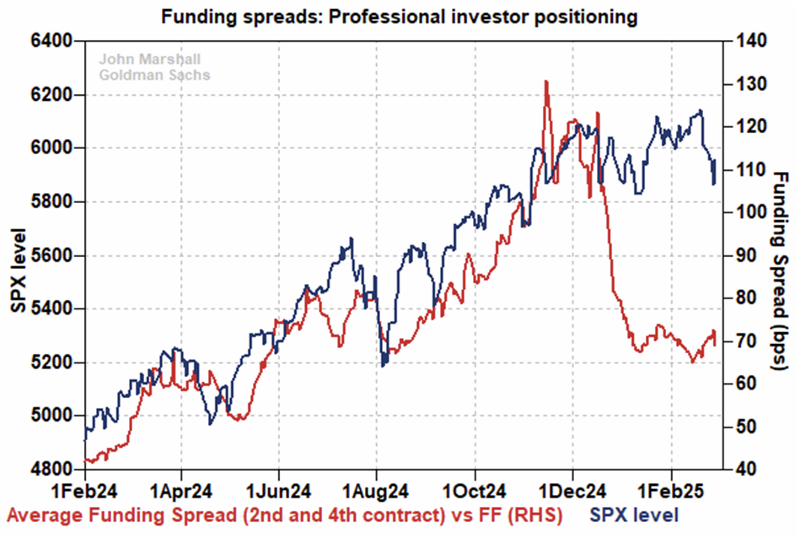
그림 설명: S&P 500 지수와 펀딩 스프레드 추이 (출처: 골드만삭스)
검은선: S&P 500 지수
붉은선: 펀딩 스프레드
월가소식에서 자주 전해드린 바와 같이, 펀딩 스프레드는 최근 몇 주간 다소 안정적인 움직임을 보이고 있습니다. 구체적으로, 골드만삭스는 올해 연초에 발생한 큰 규모의 선물 매도(즉, 펀딩 스프레드 급락)에도 불구하고, 최근 몇 주간의 스프레드 움직임은 큰 우려를 불러일으키지 않을 정도로 안정적인 모습을 보이고 있다고 평가했습니다.