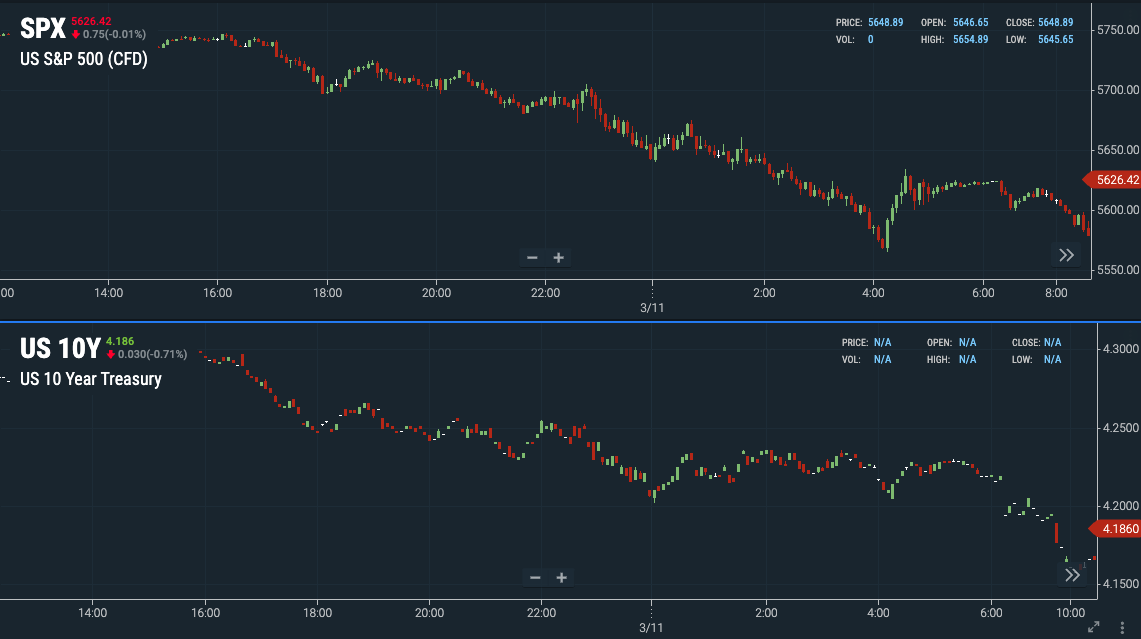
[마켓 브리핑] 전날 밤, 트럼프의 발언으로 행정부 측면의 불확실성이 더욱 고조되면서 미 증시는 급락을 피하지 못했습니다.
트럼프는 폭스 뉴스와의 인터뷰에서 올해 경기침체 가능성에 대한 질문을 받았으나, 이를 부인하기보다는 "과도기(transition)가 있다", "혼란(disruption)을 겪을 수 있지만, 우리는 괜찮을 것"이라 답했으며, 주가 하락과 관련해서도 "별로 많이 빠진 것 같지 않다(well, not much)"는 반응을 보였죠. 이에 시장에서는 "트럼프가 주가 하락과 경기 부진을 더 수용적인 태도로 바라보는 것 아니냐"는 우려가 나오며 증시와 장기물 금리를 끌어내렸는데요.
여기에 더해, 간밤 발표된 뉴욕 연은의 소비자 설문과 컨퍼런스보드의 고용동향지수(ETI)도 불확실성을 해소하는 데 기여하지 못하면서, S&P500과 러셀 지수는 각각 -2.7%, 나스닥은 무려 -4.0% 폭락했습니다. 여기서 뉴욕 연은의 설문은 윌리엄스 총재가 자주 언급하는 지표 중 하나로, 이번에 단기 기대 인플레는 상승했고, 고용 환경 전망은 다소 악화된 것으로 나타났죠. 그리고 ETI 역시 전월대비 하락하며 우려를 키웠는데요.
이처럼 자산시장이 극단적으로 반응하자, 백악관 국가경제위원회(NEC) 위원장인 헤셋과 상무부 장관인 러트닉, 그리고 백악관이 나서 시장의 우려를 완화하려 했지만, 이미 공포에 질린 시장을 되돌리기엔 역부족이었습니다.
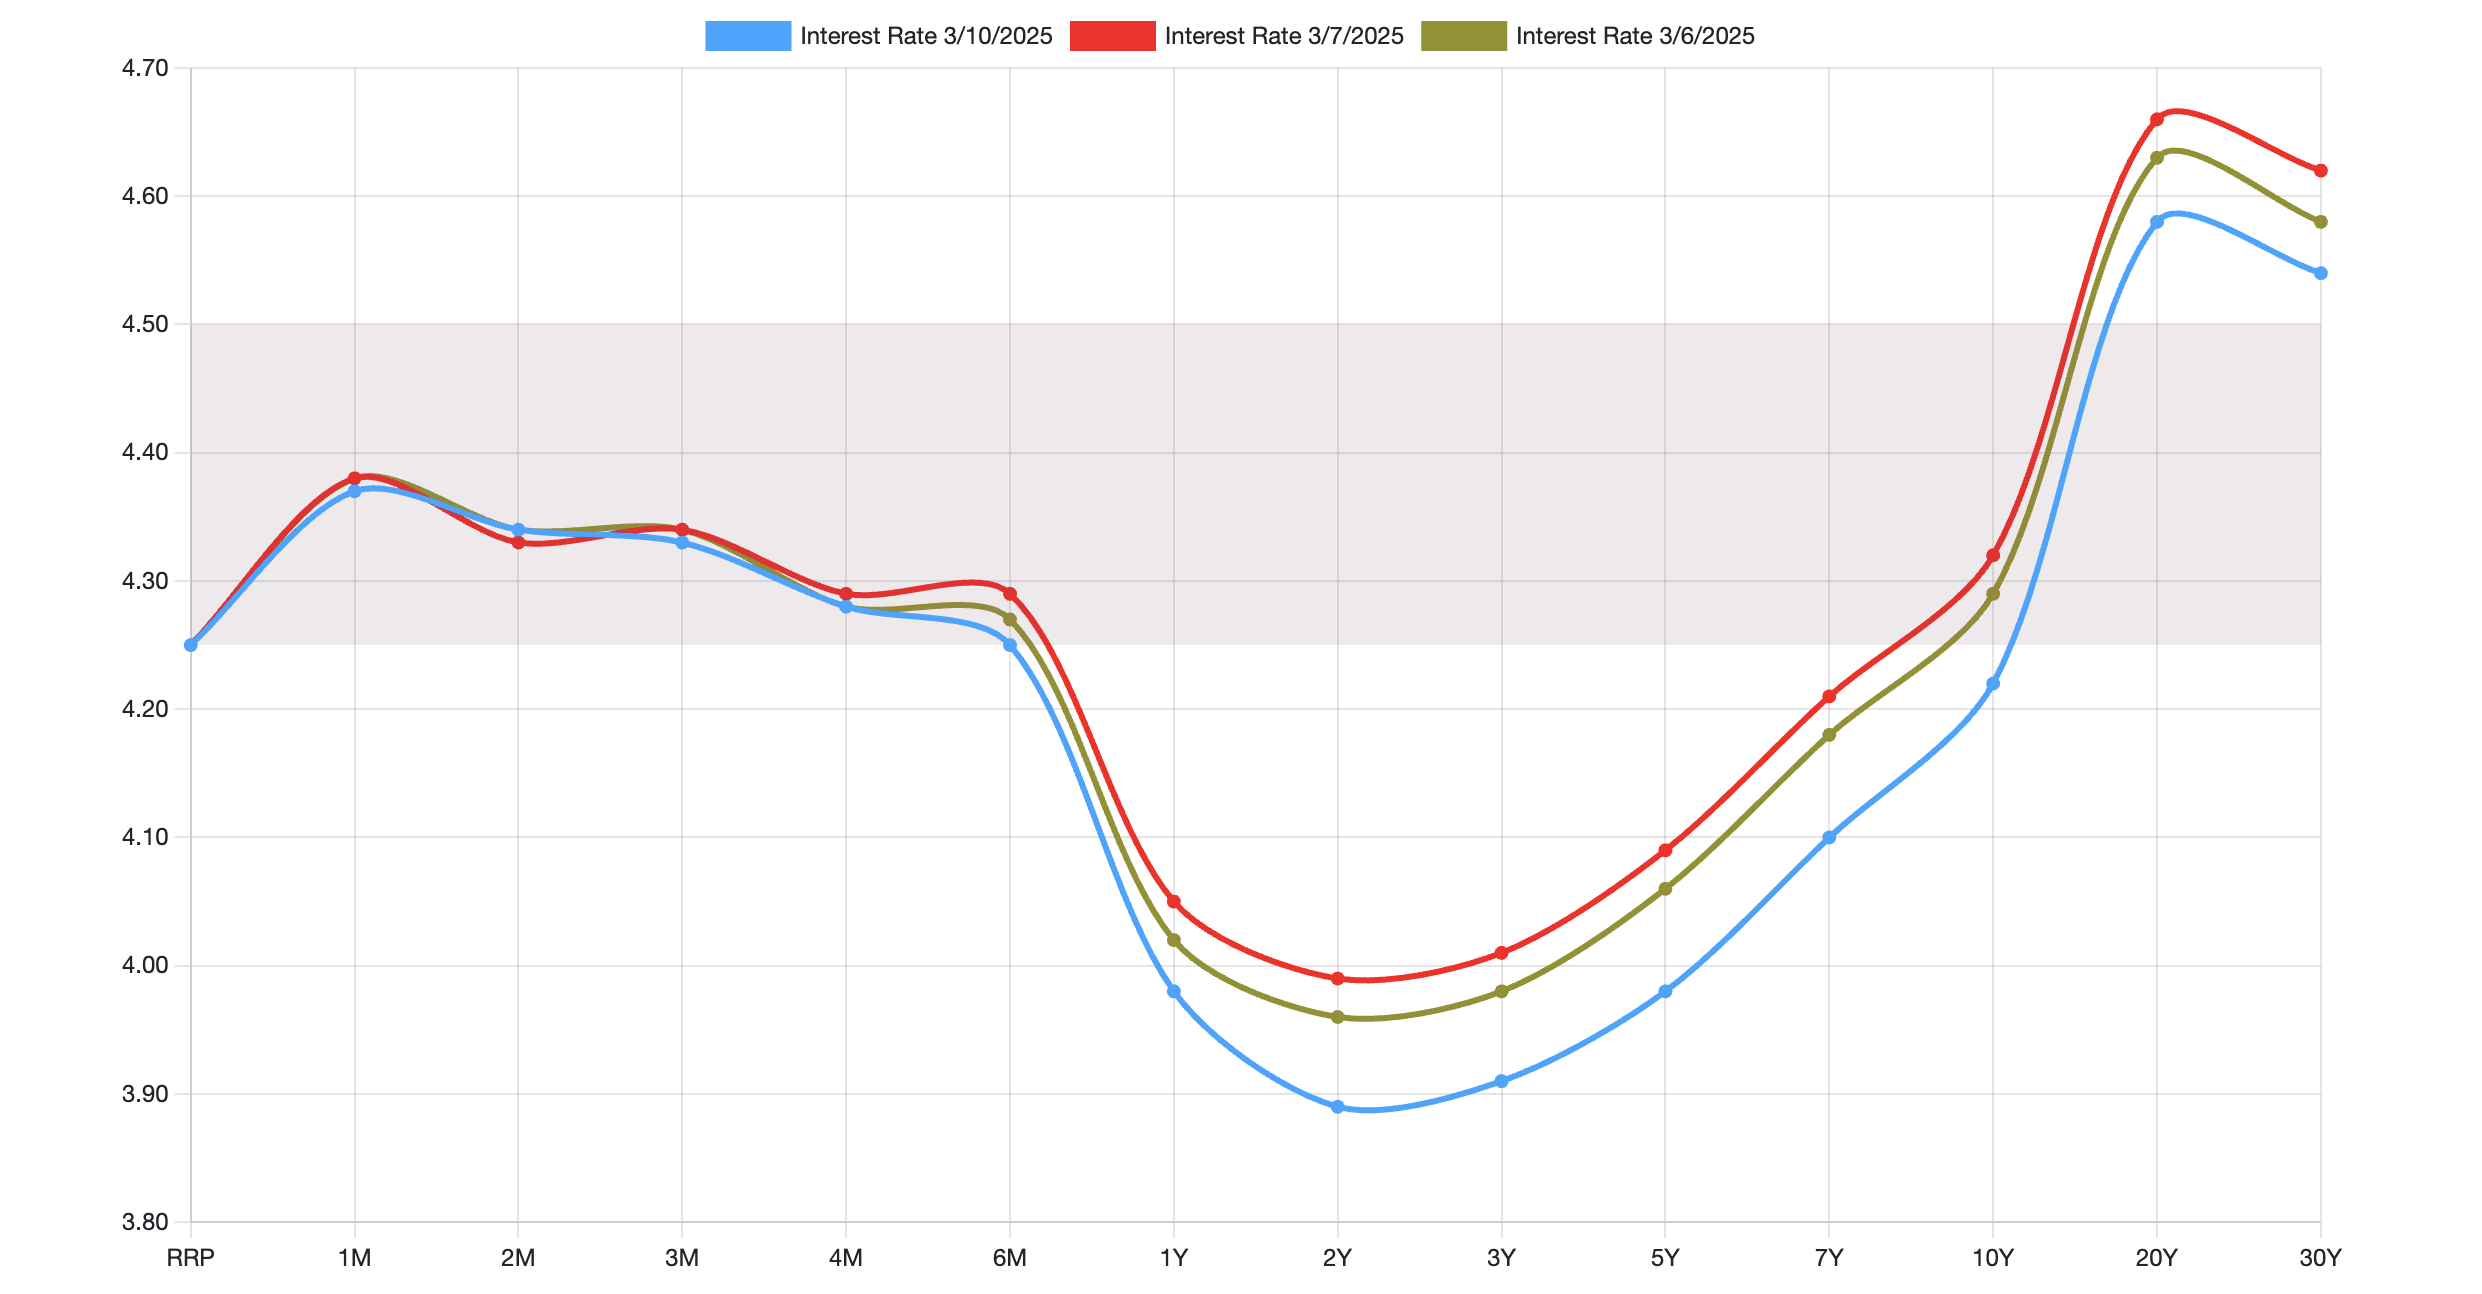
그래프 설명: 미국 국채 일드 커브 추이, 출처: TYC
현재 행정부 측면의 불확실성이 여러모로 짙어진 가운데, 시장은 "행정부가 이슈를 주도하고, 연준이 이에 수동적으로 반응하는 리스크"를 우려하고 있습니다. 지난 1월 매크로 월간 리뷰에서도 비슷한 가능성을 살펴봤었죠.
주목할 점은, 최근 연준 위원들이 트럼프의 관세 행보에 대해 조심스러우면서도 불편한 기색을 내비치고 있다는 것입니다. "
" 연준의 기조는 "일단 지켜보자(wait and see)"는 것이지만, 이는 역설적으로 행정부의 행보에 한동안 연준이 후행적으로 대응하는(혹은 끌려가는) 양상이 나타날 수 있는 가능성을 시사합니다.
아시다시피, 연준은 아직 "불확실성이 높아졌으나, 실물 경기는 괜찮다"는 스탠스를 유지하고 있는데요. 지난주 파월은 "높은 수준의 불확실성이 지속되고 있음에도 불구하고, 미국 경제는 여전히 좋은 상태를 유지"하고 있다고 진단했고, 토요일 데일리 총재는 "많은 지표들이 미국 경제가 아직 강하다는 것을 가리키고 있다"고 진단했죠.
향후 시장의 우려와 연준의 판단 사이의 괴리가 어떤 방향으로 해소될지 지켜볼 부분인데, 오늘 칼럼에서는 우선 간밤에 발표된 뉴욕 연은의 소비자 설문 결과를 살펴보고, 트럼프와 참모진들의 인터뷰 내용을 정리해 보겠습니다.
뉴욕 연은 설문, ETI - 상승한 기대 인플레, 짙어진 불확실성
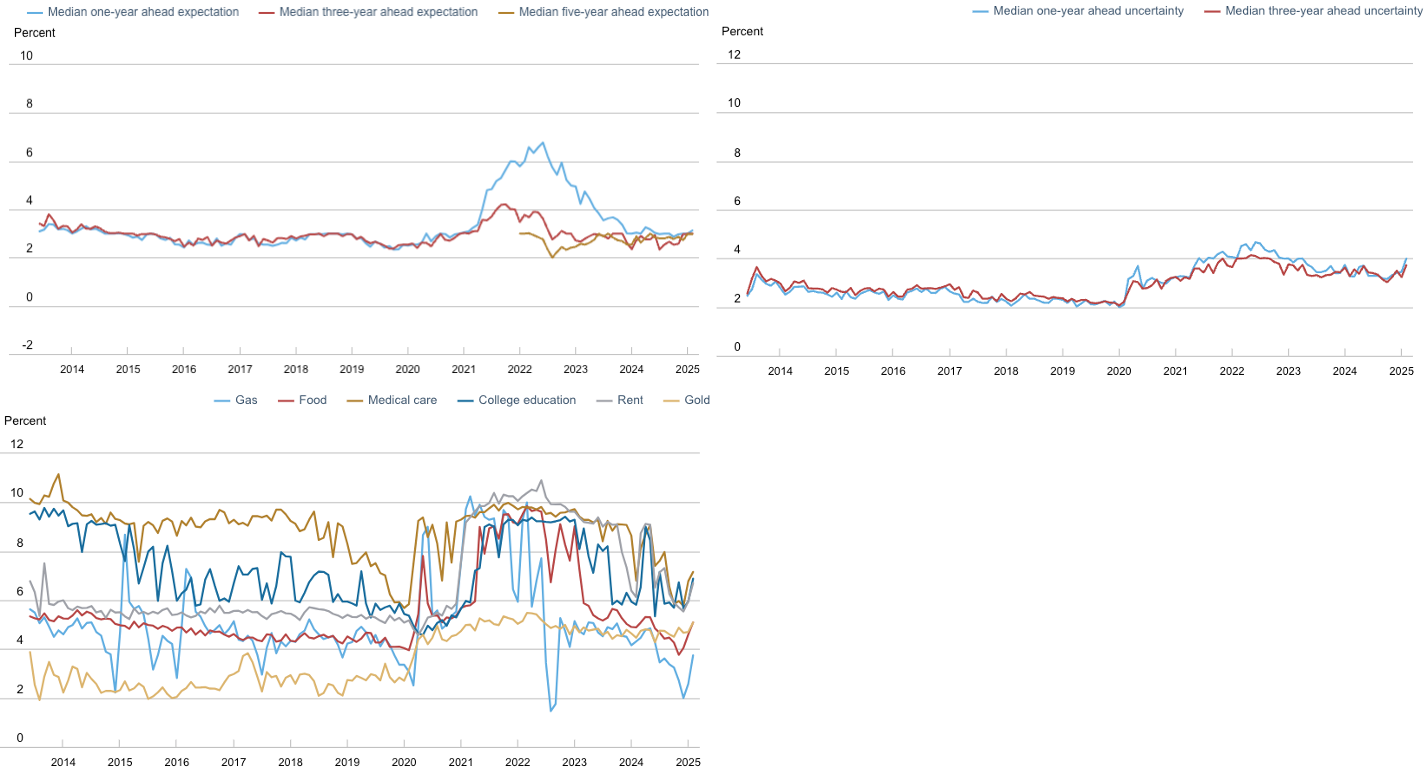
그래프 설명: (좌우 순서대로) 장단기 기대 인플레 추이, 장단기 인플레 불확실성, 향후 1년간 품목별 물가 상승률 예상, 출처: FED
[기대 인플레] 먼저 2월 뉴욕 연은의 설문조사에 따르면, 소비자들이 예상하는 1년 기대 인플레는 전월대비 0.1%p 상승했습니다. 다행히 3년 후와 5년 후, 즉 장기 기대값은 변함 없었는데요.
다만, 인플레이션에 대한 불확실성은 1년과 3년 값이 모두 전월대비 큰 폭으로 상승했습니다(각각 0.6%p, 0.5%p). 뿐만 아니라, 주택 가격에 대한 ...