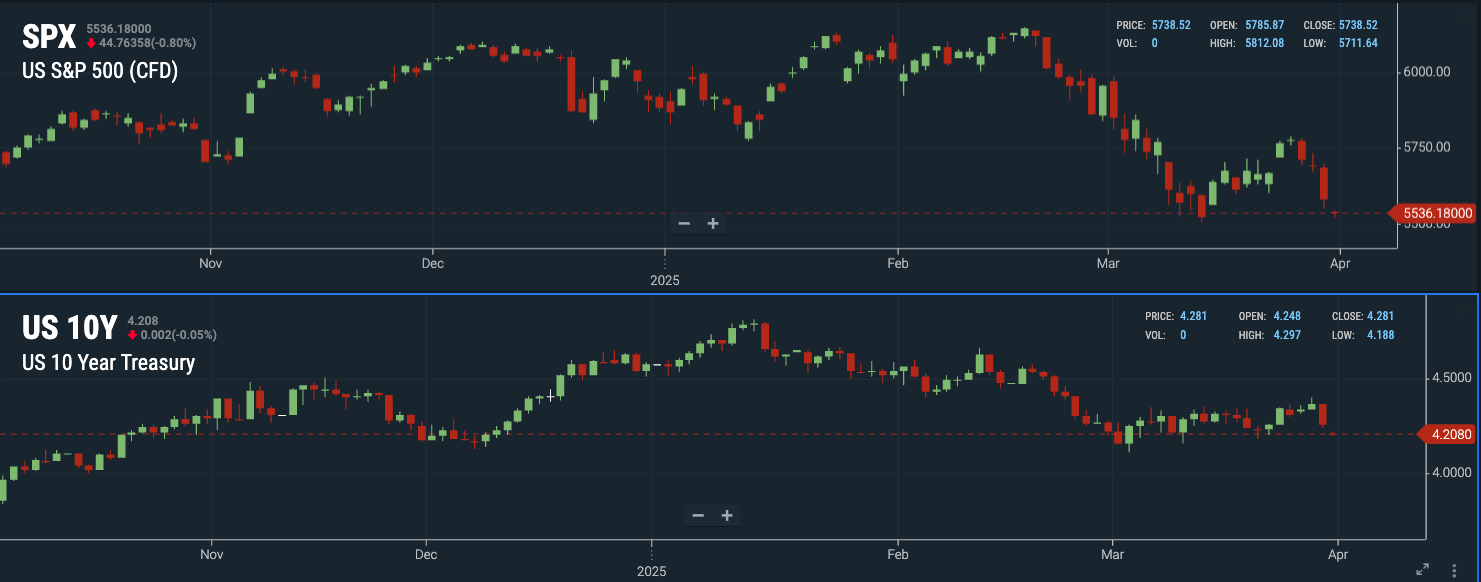
금요일 마켓 브리핑: 금요일 미국 증시는 또다시 '미니' 스태그플레이션 우려에 급락세를 보였습니다. 이번 하락을 촉발한 것은 가계 소비의 바로미터인 개인소비지출(PCE) 데이터와 미시간대 데이터였는데요.
먼저, PCE 데이터에서 실질 소비는 전월대비 증가했지만 시장 컨센에는 못 미쳤고, 반면 PCE 물가는 코어(근원) 상승률이 예상을 웃돌았습니다. 그리고 미시간대 소비자심리지수(확정치) 역시 기존 속보치보다 낮게 발표되면서 향후 소비 전망에 대한 불확실성이 커졌음을 나타냈죠.
여기에 더해 소비자들의 장단기 기대 인플레 역시 기존 속보치보다 상향 조정되며 우려를 키웠는데요. 특히 지난 한주간 바킨, 굴스비 등 여러 연준 위원들이 소비자 심리와 기대 인플레의 중요성을 지속적으로 강조해왔기 때문에, 투자자들은 이번 매크로 지표를 더욱 부정적인 시각에서 바라볼 수밖에 없었습니다.
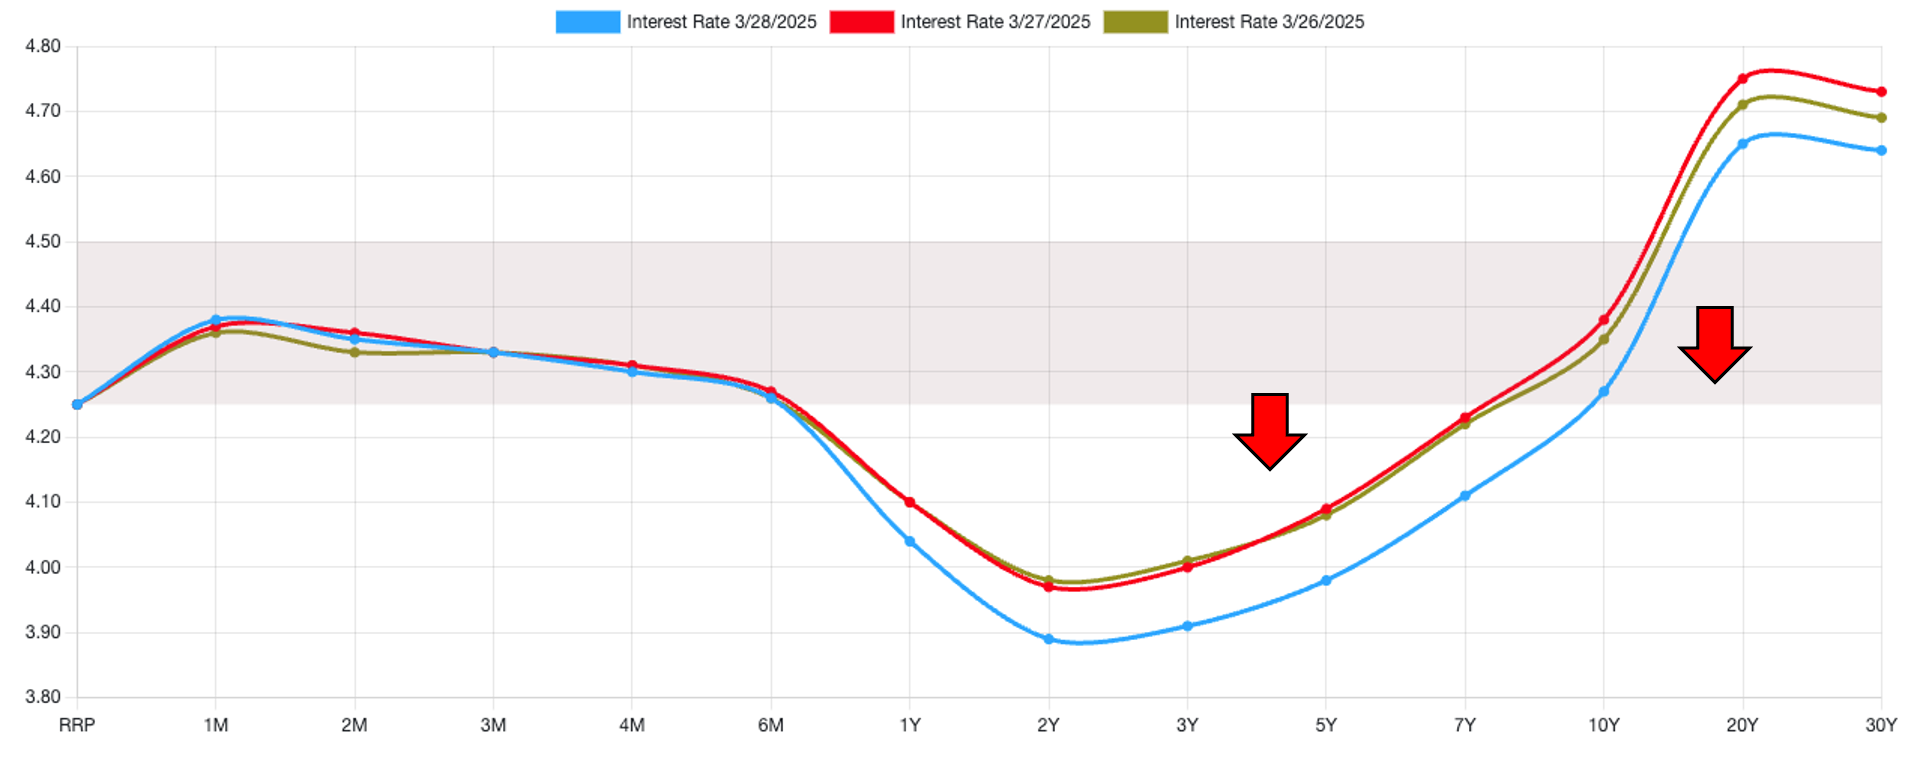
그래프 설명: 미국 국채 일드커브 추이, y축이 금리, x축이 만기를 의미, 출처: TYC
그 결과, 금요일 일드 커브는 장기물 위주로 하락세를 보이며 경기 우려가 반영된 불 플레트닝(bull flattening)을 보였는데요. 다만, 단기물 금리(3~6개월)는 소폭 하락에 그쳤고, 금리 선물 시장은 올해 기준금리 인하 폭 전망을 다소 확대했지만, 그 범위는 여전히 제한적이었습니다. 즉, 경기 둔화 조짐이 나타나고 있음에도 불구하고, 인플레 리스크가 여전히 해소되지 않은 상황이기 때문에, 연준의 적극적인 조기 대응을 기대하는 분위기가 아직 자리 잡지 못한 것이죠.
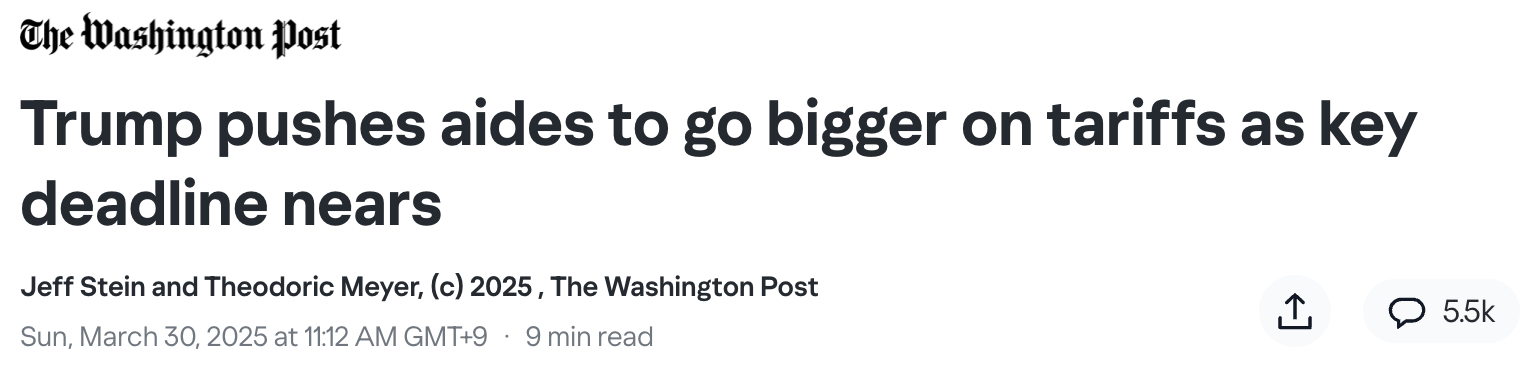
주말 이슈 - 여전한 불확실성: 게다가 주말에는 언론을 통해 자동차 가격 인상, 러시아 관세, 상호관세를 둘러싼 강경 기조 등 소식이 보도되면서, 오늘 아침 미 증시 선물은 하락 출발했는데요.
먼저, 트럼프는 NBC와의 인터뷰에서 외국 자동차 제조업체가 제품 가격을 인상하더라도 "아무런 관심이 없다"고 발언했고, 그러면서 미국산 자동차의 판매량 증가를 전망했습니다. 쉽게 말해 관세로 외국산 자동차 가격이 상승함에 따라, 미국산 자동차가 상대적 수혜를 입을 것으로 전망한 것이죠.
그리고 트럼프는 주말 동안 푸틴의 젤렌스키를 향한 발언에 대해 “매우 화가 났으며 짜증이 난다”고 공개적으로 불만을 표출하며, 러시아산 석유에 25%의 고율 관세 부과와 이를 구매·사용하는 기업의 미국 시장 진입 금지 방안을 언급했는데요. 트럼프의 발언은 협상용 전략으로 볼 수 있지만, 시장에는 여전히 부담으로 작용하며 불확실성을 키우는 요인이 되고 있습니다.
뿐만 아니라, 지난 주말에는 트럼프가 4/2일을 앞두고 측근들에게 '더욱 강경한 기조(go bigger on tariffs)'를 주문했다는 보도가 나왔는데요. 보도에 따르면, 현재 행정부 내부에서는 관세율 수준과 관세 부과 방식 등에 대한 이견이 존재하며, 아직 구체적인 방향이 확정되지 않은 상황입니다. 이는 지난주 초반 증시 반등을 이끌었던 톤다운 기조와는 상반된 흐름이죠.
이번 주는 트럼프의 상호관세 발표와 더불어 3월 고용보고서 등 주요 매크로 지표가 예정되어 있어, 시장 변동성이 확대될 가능성이 높은데요. 오늘 칼럼에서는 우선 지난 금요일 증시 하락의 원인이 된 PCE 및 미시간대 데이터를 점검하고, 이어서 정부 정책과 가계 소비 사이에 작동하는 경제적 매커니즘을 간략히 살펴보겠습니다.
가계 소비와 소비 심리 리뷰
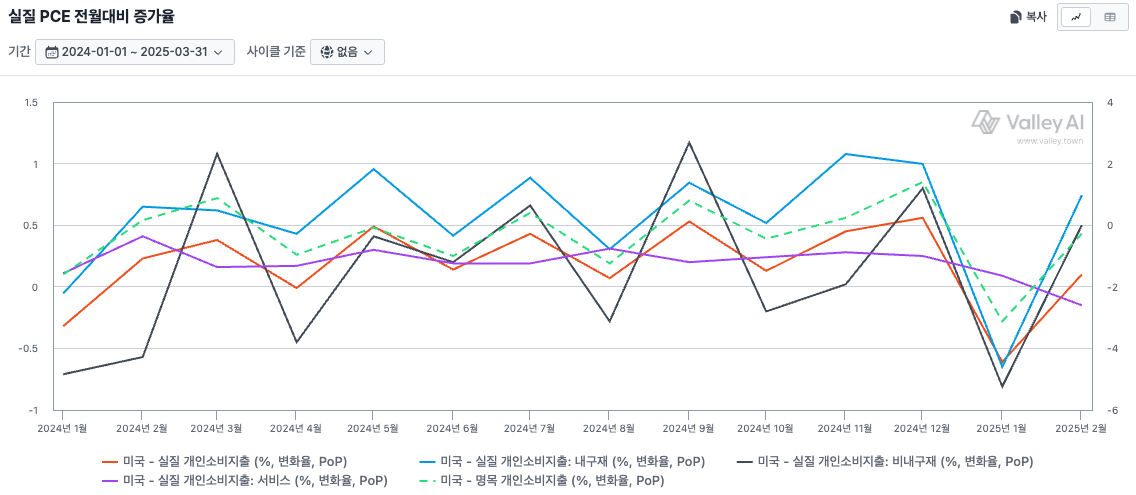
그래프 설명: 실질 PCE 전월대비 증가율 추이, 출처: Valley AI 경제지표 동향
❶ 부진했던 가계 소비: 먼저, 2월 PCE 실질 소비는 1월 마이너스 증가율을 기록한 이후 2월 회복세를 보였으나 시장의 기대에 부합하진 못했습니다(빨간색 선). 즉, 회복 탄력이 기대만큼 강하지 않았다는 것이죠.
특히, 이번 소비 부진은 상품 소비가 반등하는 가운데 서비스 소비의 증가율이 둔화되면서 나타난 결과라는 점에서, 투자자들의 심리를 더욱 흔들어 놓았는데요. 상품 소비는 소비자들이 관세 부과 전에 미리 소비하려는, 즉 '프론트로딩(front loading)' 경향으로 인해 상품 소비가 일시적으로 늘었을 가능성이 있는 반면, 서비스 소비는 소비자들의 기저 소비 추세를 보다 정확히 반영하는 지표이기 때문이죠.
물론, 올해는 지난해와 달리 2월 중순까지 한파가 이어졌기 때문에, 날씨로 인한 서비스 소비 지연 효과도 감안할 필요가 있습니다. 서비스 소비 중 식음료 및 숙박 서비스의 감소폭이 컸다는 점이 이러한 기상 요인의 영향을 시사하는 부분이죠.
이처럼 소비를 둘러싼 해석과 논쟁은 당분간 계속될 가능성이 높은데요. 때문에 투자자들은 종종 선행지표로