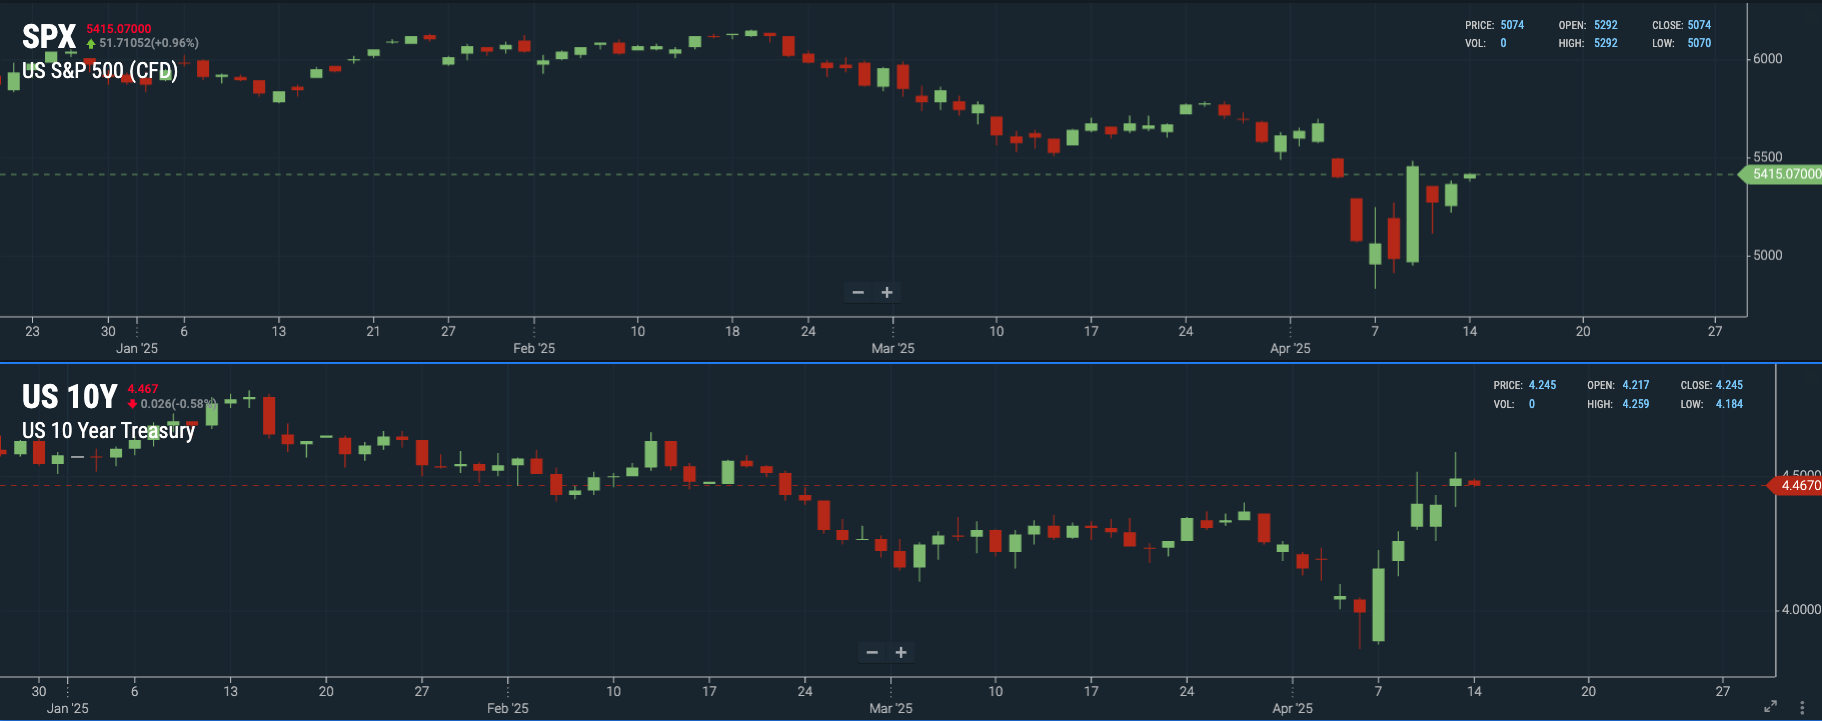
[마켓 브리핑] 금요일 미 증시는 중국의 보복 관세에도 불구하고, 중국 측의 “추가적인 관세율 상향은 무의미하다”는 발표, 트럼프의 협상 의지, 그리고 유동성 환경에 대한 연준의 대응 의지가 부각되며 상승 마감했습니다.
비록 미시간대 설문 결과가 다소 부진하게 나오며 증시에 일시적인 하방 압력을 주었지만(부록 참고), 이는 어느 정도 예상된 결과였던 만큼, 시장에서는 과거 데이터보다 현재 진행 중인 협상 가능성에 더 주목하는 분위기였는데요. 중국 측의 “추가적인 관세율 상향이 무의미하다”는 발표는, 실질적으로 중국이 추가 보복 조치를 취하지 않겠다는 메시지로도 해석될 수 있죠.
그리고 주말 사이, 미국이 스마트폰·컴퓨터·반도체 등 일부 전자제품에 대한 상호관세를 면제한다는 소식이 전해지며, 월요일 선물시장은 갭 상승으로 출발했습니다. 다만, 오늘 새벽 트럼프가 해당 품목에 대한 20%의 징벌적 국가 관세(펜타닐 관련)는 여전히 유지 중이며, 이들 품목에 대한 다른 관세가 있을 것임을 예고하자, 선물지수의 상승폭은 약간 축소된 모습을 보이고 있습니다. 상무부 장관 러트닉도 "이번에 면제된 제품들은, 한 달 후 적용될 반도체 품목 관세(국가안보관세에 포함, national security tariffs)에 다시 포함될 것"이라며, 이번 면제 조치가 일시적임을 밝혔죠.
사실 이번 관세 면제 조치는 4월 2일 상호관세 발표 당시 어느 정도 예고된 바 있었지만, 면제를 공식 발표한 시점이 예상보다 빠르고, 면제 범위가 예상보다 넓다는 평가가 나오고 있습니다. 또한, 국채시장이 다소 혼란스러운 상황, 그리고 트럼프가 중국과의 협상 의지를 내비친 시점과 맞물려 발표됐다는 점에서, 시장에서는 이번 공식 발표를 일단 긍정적인 신호로 받아들이는 분위기인데요.

한편, 중국은 여전히 “모든 관세의 철폐”를 주장하며 표면적으로 강경한 태도를 보이고 있는데, 시장은 양국간 물밑 협상이 이미 진행 중일 가능성이 높다고 보고 있습니다. 금일 아침 보도된 중국측의 ‘희토류 수출 제한’ 역시 새로운 조치가 아닌, 지난 4월 4일 공개된 내용을 재언급한 수준에 불과했죠. 즉, 현재 반등하는 가격에는 이러한 협상 기대감이 반영되어 있을 가능성이 높습니다.
따라서, 향후 물밑 협상이 진행되는 동안, 실질적인 완화책이 나오는지, 반도체 품목 관세, 그리고 의약품 관세처럼 양국의 '새로운 조치'들이 어떤 조건 아래 발표되는지 주시할 필요가 있겠습니다.
[국가안보관세] 주목할 점은, 이번에 러트닉과 트럼프가 언급한 ‘국가안보관세’가 미국 내 생산시설 이전에 보다 초점을 맞춰 설계될 가능성이 높다는 점입니다. 시장에서는 이 관세가 적용될 주요 품목으로, 이번에 상호관세가 면제된 반도체와 의약품을 지목하고 있는데요. 즉, 이들 품목은 국가 안보 측면에서 공급 안정성이 중요한 핵심 산업으로 간주되며, 미국 내 생산 역량(Capacity)을 갖추겠다는 전략으로 해석됩니다.

이미 앞선 칼럼에서도 살펴봤듯이, 이러한 전략은 기업들의 공급망 다변화를 유도하고 중장기적으로 미국의 실물 경기를 견인할 수 있는 요소로 작용할 수 있는데요. 바이든이 '동맹'과 산업 보조금을 기업들을 유인했다면, 트럼프는 '안보'와 관세 및 감세, 그리고 규제 완화로 기업들을 유인하고 있습니다.
여기서 눈치채셨겠지만, 관세는 성장에 하방압력을 낳기도 하지만, 그와 동시에 관세가 생산시설의 이전을 유도할 수 있다면 건설 및 생산 활동을 촉진해 상방압력을 낳을 수도 있습니다*. 물론, 두 효과 사이에는 분명한 시차가 존재하며, 이를 잘 가늠하는 것이 향후 실물 경기를 읽어내는 데 중요한 포인트 중 하나가 될 수 있는데요.
📌 참고: 현재 대표적인 생산시설 이전 사례가 TSMC의 애리조나 첨단 공정 팹일텐데요. 일각에선 향후 반도체에 부과될 국가안보관세가 TSMC의 애리조나 팹 양산 안정화 시점과 맞물려 미국으로의 반도체 공급망 이전을 가속화시킬 수 있다는 분석을 내놓고 있습니다.
이는 트럼프와 러트닉, 베센트 같은 정책결정자에게도 ...