오늘의 경제지표 동향은 지난 금요일 발표된 지표를 살펴보는 것으로 시작해, 자연스럽게 관세와 재정지출 등 트럼프 2기 행정부의 주요 아젠다로 이야기가 확장됩니다.
< 요약 >
(경제지표) S&P PMI 잠정치, 제조업은 여전히 위축, 서비스업에 대한 높은 의존도 지속
소비자심리지수, 속보치를 모두 하회했으나, 전월보다는 높은 수치를 기록하며 4개월 연속 상승세
미시간대 기대인플레이션, 단기 지표는 속보치에 부합하며 전월대비 하락, 장기 지표는 속보치를 상회하며 전월대비 상승
(트럼프 2기 행정부) 차기 재무부 장관으로 매크로 헤지펀드 키 스퀘어 그룹의 CEO 스콧 베센트를 지명 - 백악관 예산관리국장(OMB)에는 러셀 보트를 지명
베센트는 관세에 대해 협상의 ‘레버리지’ 측면을 강조하는 인물이며, 정부 부채에 대해 다소 매파적 성향
보트는 지난 트럼프 1기 행정부에서 연방 공무원의 해고를 용이하게 만드는 '스케줄 F’ 방안을 고안한 인물 - 향후 정부효율성부서(DOGE, 참고)와의 협력 예상
지금까지 나온 트럼프의 재정정책 기조는 대략 불필요한 재정지출을 조정하고, 대신 경기를 부양하기 위해 감세와 규제 완화를 사용할 것이며, 감세로 인해 생겨나는 구멍은 관세와 성장을 통해 메꾼다는 기조
2기 행정부의 청사진에서 재정지출 조정은 양면성을 띠고 있는데,
한편으론 지출이 성장에 기여하는 부분을 낮춰 경제성장에 우려를 낳을 수 있지만
다른 한편으론 재정적자 축소 및 그로 인한 장기물 금리의 하락을 유도해 90년대처럼 민간 레버리지의 확장으로 연결될 가능성도 존재
새로운 행정부가 지향하는 바는 감세와 규제 완화를 통해 후자의 효과를 극대화하는 것 - 이는 동향에서 강조해온 정책 간 '최적화' 문제
결국, 주목해야 할 부분은 정책이 시행되어 실물 경제에 영향을 미치는 시계열을 그려보는 것 - 향후 각 정책이 '어떤' 과정(행정명령 or 의회 입법)을 거쳐 '언제' 시행되는지가 중요
산업 & 생산 - S&P PMI 잠정치
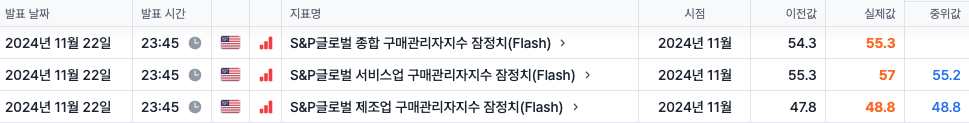
지난 금요일 발표된 S&P PMI(잠정치)는 전월대비 상승했습니다.
그중 제조업 PMI는 시장 컨센에 부합하며 전월대비 상승했으나 여전히 기준선인 50을 하회 중입니다. 반면 서비스업 PMI는 전월대비 상승한 동시에 시장 컨센도 상회하며 기준치인 50을 상회 중입니다.
즉, 여전히 제조업은 위축 구간에 머물러 있고 서비스업에 대한 의존도가 높아진 상황이 지속되고 있습니다*.
*참고: 시장은 S&P 집계 PMI보다 ISM이 집계한 PMI를 더 중시하는 경향이 있고, 이번에 발표된 수치도 잠정치에 불과하다는 점 유의할 필요가 있습니다. 아래 해석은 12월 초 발표될 ISM PMI에 따라 조정될 가능성이 높습니다.
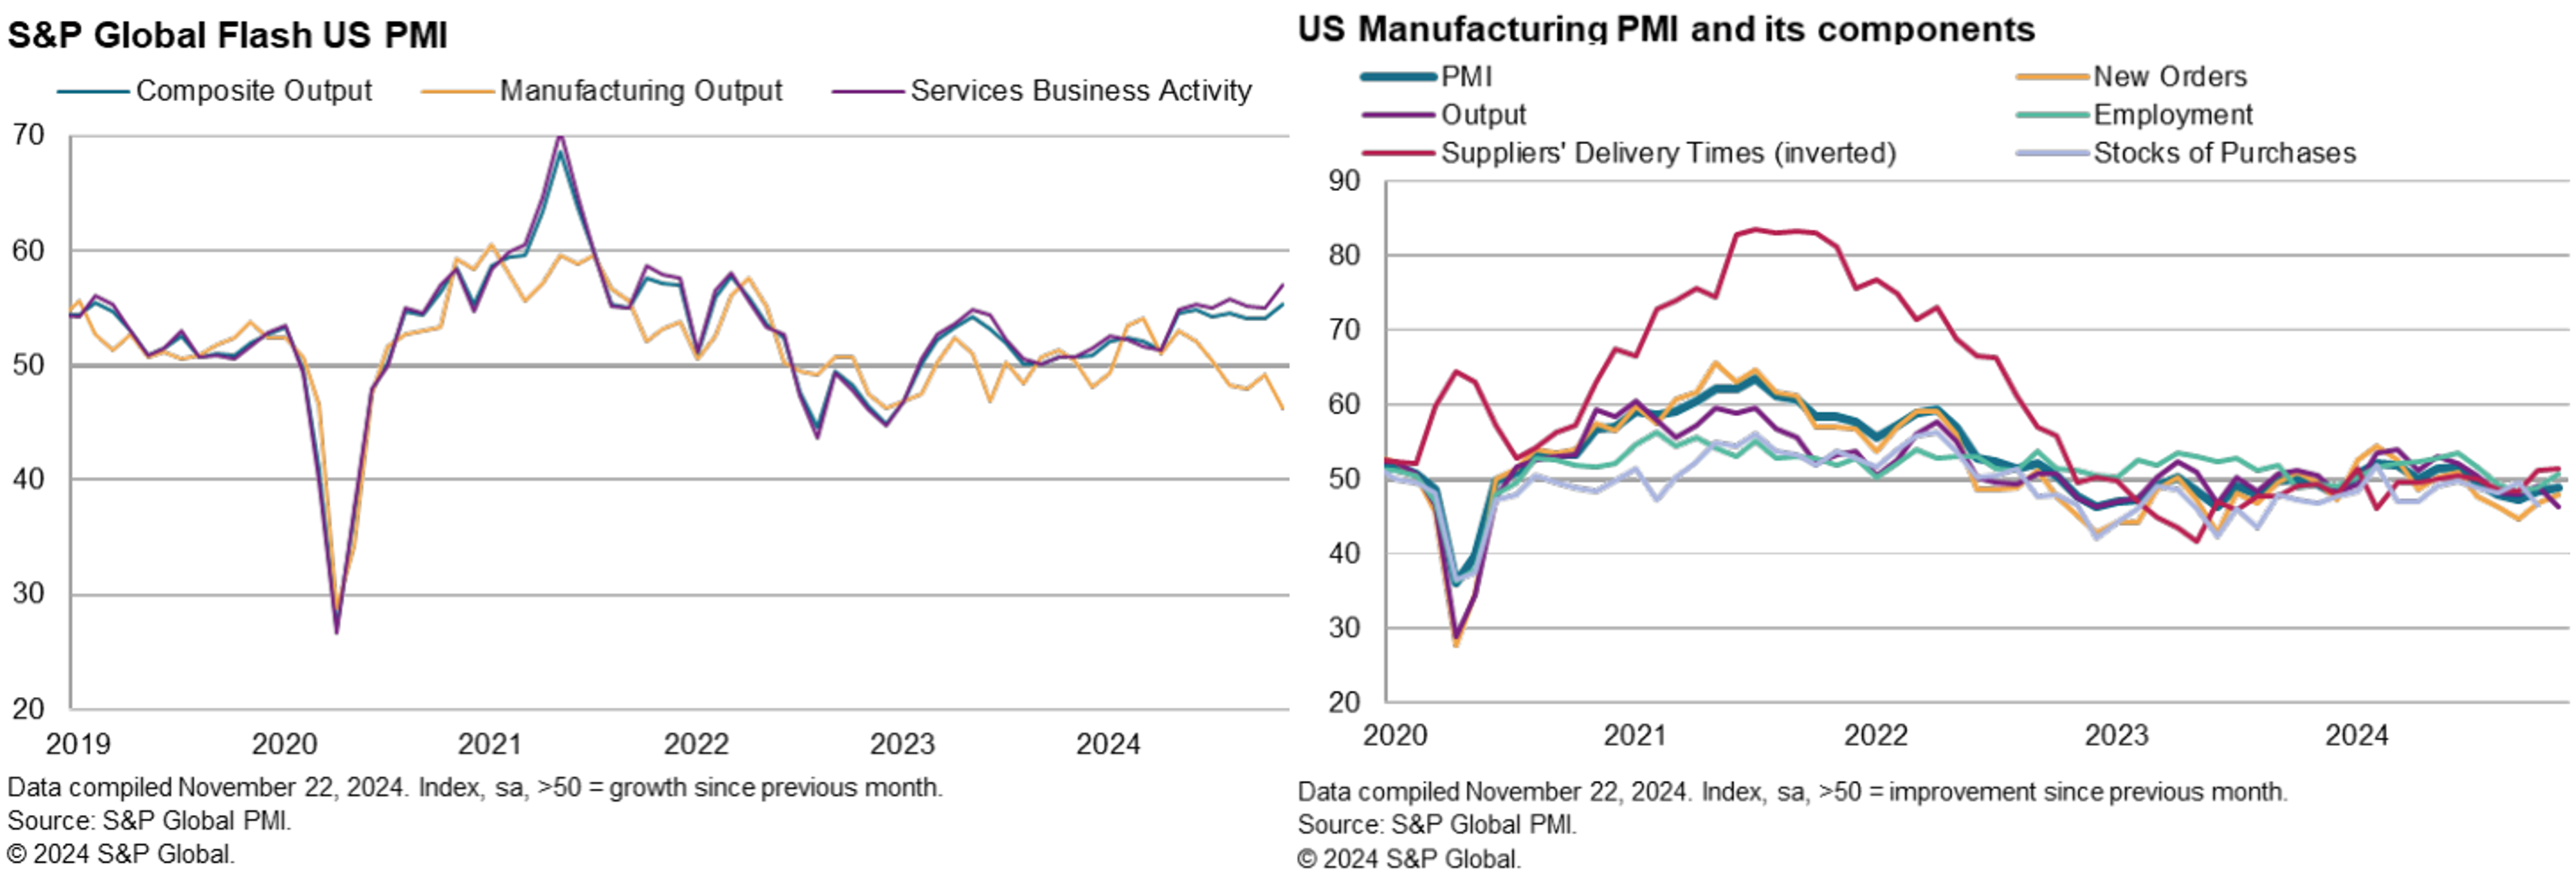
그래프 설명: 항목별 PMI 추이, 출처: S&P
각 PMI 별로 하위 항목을 살펴보면,
(제조업 동향) 우선 제조업의 경우, 생산지수의 하락폭이 컸으나 신규 수주는 전월대비 상승한 모습입니다.
즉 현재의 생산은 다소 위축되었지만, 신규 수주가 개선되며 미래 생산은 지금보다 개선될 것으로 보인다는 것이죠.
참고로 미국은 현재 이미 연말 소비시즌에 진입했습니다. 블랙프라이데이 판촉 행사가 진행 중이고, 사이버먼데이도 예정되어 있습니다.
게다가 이번 조사에서 기업들의 미래에 대한 기대가 개선된 것으로 나왔는데, 이는 대선 이전 기업들이 갖고 있던 ‘불확실성’에 대한 우려가 해소되기 시작한 것으로 보입니다.
이번 PMI의 설문 기간은 11월 12~21일로, 기업들은 다음 행정부의 국정 운영 기조에 따라 사업 전망과 전략을 수정하죠.
이러한 결과는 바꿔 말하면, 대선 이후 한동안 기업들의 밀린 구매 및 투자 수요가 나타날 가능성이 존재한다는 것입니다.
앞서 로건 총재도 향후 주목할 경제 흐름 중 하나로 이를 강조한 바 있죠.
다만, 기업들의 보다 장기적인 전략은 새로운 행정부의 정책 프레임이 확립된 이후 이뤄질 가능성이 높겠습니다. 이는 동향에서 트럼프 2기 행정부의 정책 구성(최적화)과 로드맵(시계열)을 꾸준히 강조하는 이유 중 하나입니다.
실제로 이번 PMI에서 제조업체들의 심리가 개선된 데에는 규제 완화 등 친시장 정책과 자국 기업을 향한 보호주의적 기조에 대한 기대감이 크게 작용한 것으로 보입니다.
이런 흐름을 반영하듯, 제조업의 고용지표는 4개월 만에 전월대비 상승한 모습을 보였는데요.
향후 제조업 부문을 주시할 때는 아래 세 가지를 주목할 수 있겠습니다.
(실물경제의 흐름) 기업들의 투자 수요와 소비 시즌을 지나며 줄어든 소매업체의 재고가 지속적으로 제조업의 신규수주로 연결되는지
(정치경제의 흐름) 관세, 부채관리, 감세, 규제 완화 등의 정책이 ‘어떤 과정’(행정부 발표(행정명령) or 의회 입법)을 거쳐 ‘언제 시행’되는지
(통화정책의 흐름) 기업들이 직면한 리파이낸싱 비용이 사업 계획에 유의미하게 영향을 미치는지 (참고1, 참고2)
(서비스업 동향) 한편, 서비스업의 경우, 사업활동과 신규 사업 모두 전월대비 상승한 모습이었으나, 고용지수는 반락하는 모습입니다.
즉, 서비스업 ...