어제 제가 대선 토론에 대한 소회와 4가지 시나리오를 올리자마자 발표된 CPI는 예상치보다 소폭 상회한 모습이었습니다.
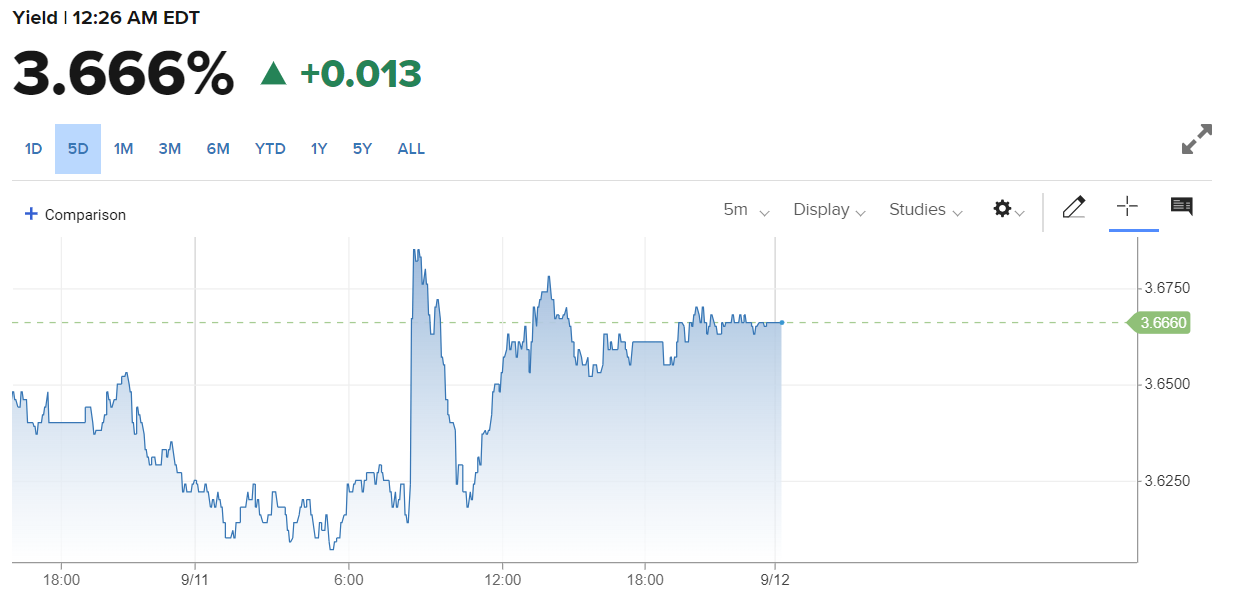
이 전후로 10년물 국채는 소폭 요동쳤으며, S&P 500 지수는 개장하자마자 1.5% 이상 급락하는 모습을 보였습니다.
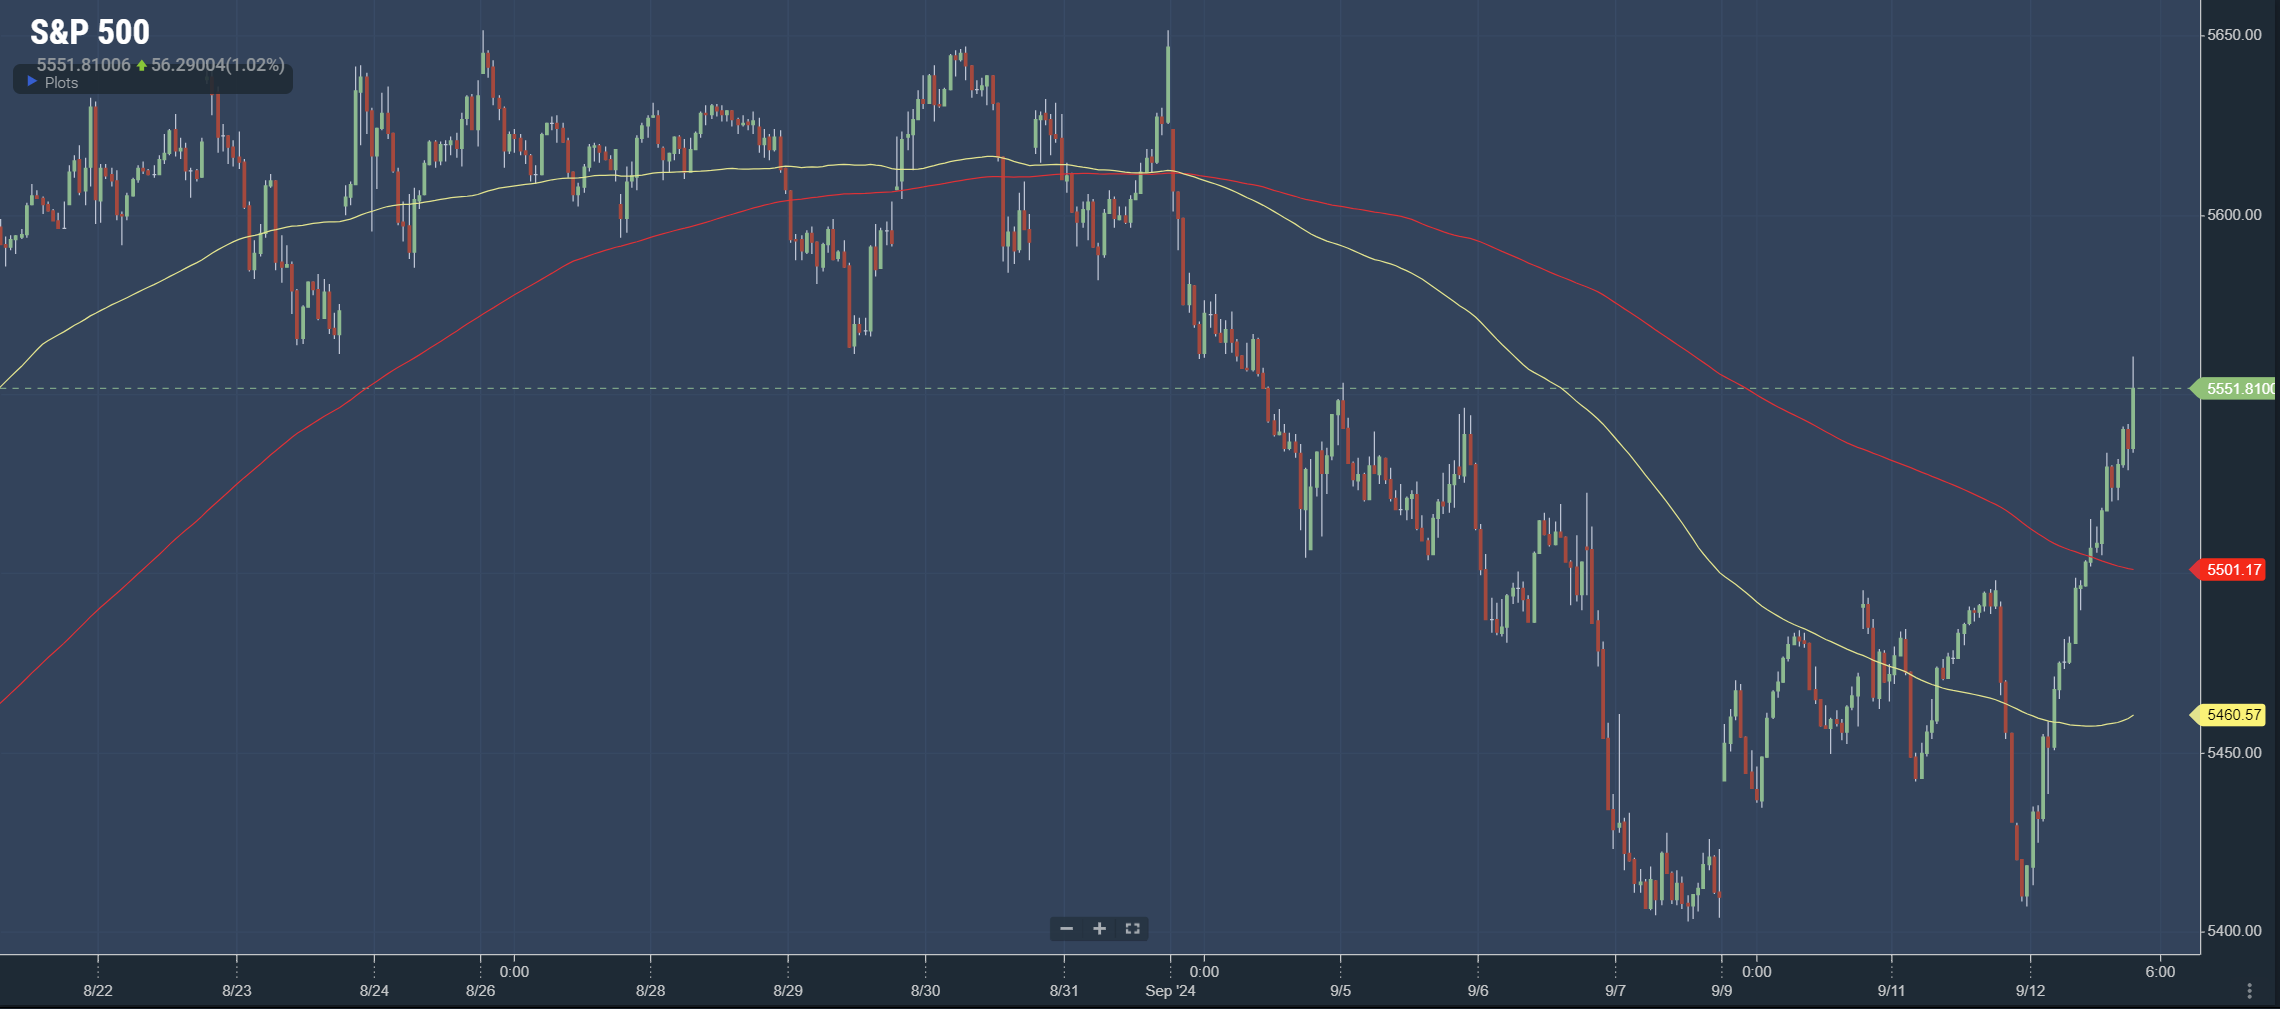
그러나 장중 NVDA 젠슨 황의 긍정적 발언들과 무난한 10년물 국채 응찰률 등을 소화하며 결국은 상승마감하는 모습을 보였습니다.
결국 시황칼럼 28편과 시황칼럼 31편 "실업률과 경기침체 우려 속 소거법으로 시장 읽기"에서 고민하고 결론 내린대로, 시장은 인플레 재점화 우려를 당장은 대수롭지 않게 넘겨 버리기로 결심한 모습입니다. 경기 침체가 지금은 더 화두니 요 정도 소폭 상승은 세부 요인들을 감안하면 넘길만 하다, 이렇게 센티먼트를 읽을 수 있는데요. 그러나 우리는 어제와 같은 장에서, 그래도 시장이 인플레 재점화에 대한 잠재적 두려움이 없지는 않구나라는 힌트를 읽어야 합니다. 의식은 하고 있되, 단기적으로는 무시하기로 했다는 점을 기억하고 있다면, 대선 이후 인플레가 Sticky한 모습을 보이게 될 때 일어날 수도 있는 발작 가능성의 전조를 느낄 수가 있습니다.
어쨌든 지금으로서는 제가 9월의 불확실성/변동성 요인이라 생각했던 부분들이 많이 해소되고 습니다.
시황 칼럼 25편, "9월의 위험 요인들, 그러나 8월보다는 얕은 조정 가능성" 칼럼의 마지막에 이렇게 썼었는데요.
다만 10월의 장은 괜찮을 것이며 9월의 조정은 8월보다는 덜 극심할 것이라는 기존 뷰는 유지하고 있기 때문에, 지난 번보다 얕은 조정을 겪은 후 이번에는 정말 대선까지 5800 - 6200으로 반등을 해 갈거라는 것이 현재 저의 베이스 시나리오입니다. 그러나 물론 베이스 시나리오라 함은 현 시점 저에게 주어진 정보에 근거한 추정일 뿐, 당장 9월 6일의 실업률 데이터, 9월 10일의 대선 토론, 9월 18일의 FOMC 결과에 따라 언제든 ...