간밤에 고용지표는 굉장히 좋게 발표가 되었습니다.
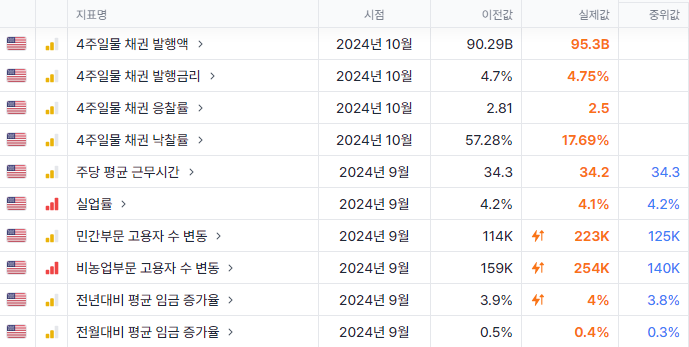
실업률은 다시 4.1%로 낮아졌고, 비농업부문 고용자수는 예측 컨센서스대비 거의 2배에 가까운 증가를 보였는데요. 이렇게 예측치에 비해 실제값이 큰 변동을 보이는 것은 대선 전후의 이민 정책을 둘러싼 불확실성도 많이 기여를 하고 있는 것 같습니다.
어찌되었든 이 지표를 통해 적어도 10월에는 경기 침체 이야기는 더 이상 나오지 않을 것이고, 최근 몇개월간 경기 침체라는 토픽이 주가에는 악재로 작용해 왔기 때문에 현재로서는 호재입니다. 다만 지난 번에도 그랬듯이, 이번에도 평균 임금 증가율은 컨센서스를 상회한 4%로 나타났는데요. 제가 계속 말씀드리는 것처럼 11월 이후부터 인플레이션 수치에 많은 신경을 기울여야 할 것 같습니다. 경기 침체인가, Sticky 인플레이션인가의 좁은 길 속에서, 지난 몇개월 간은 전자 쪽 리스크로 무게추가 쏠렸었다면, 이제는 후자로 무게추가 이동하고 있습니다.
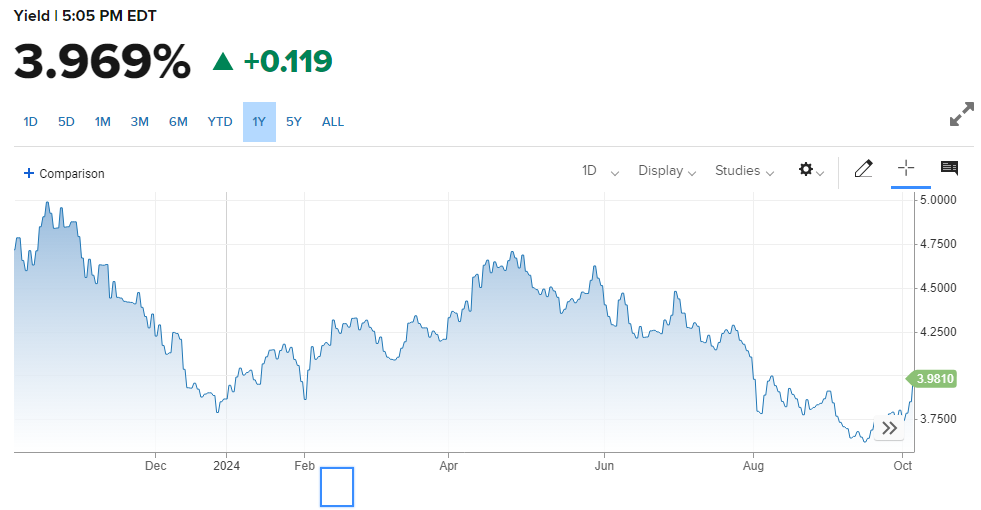
그리고 후자로 무게추가 쏠린다면, 장기 국채 금리에 상방 압력이 다시 나타날 수 있습니다. 실제로 어제 장기국채 금리는 다시 4% 가까이로 급등했습니다.
경기침체 우려의 불식 > 장기국채 상방 압력
인플레이션에 대한 우려 > 장기국채 상방 압력
연준의 양적 긴축(+SOMA의 장단기 비율을 조정하려는 의지) > 장기국채 상방 압력
재무부의 단기채에서 장기채로의 발행량 이동 > 장기국채 상방 압력
이러한 맥락에서 볼 때, 11/12월에 양적긴축 종료 시점에 대한 이야기가 나올 가능성은 매우 높아지고 있습니다.
제가 작년 11월, 연준의 제 3의 목표라는 토픽으로 시황칼럼을 쓴 적이 있는데요. 거기서도 적었지만, 흔히 연준의 책무로는 고용과 물가라는 양대 책무만 언급되지만 실질적으로 연준 설립의 근거가 되는 Federal Reserve Act의 Secion 2A에는 3가지 책무가 명시되어 있습니다.
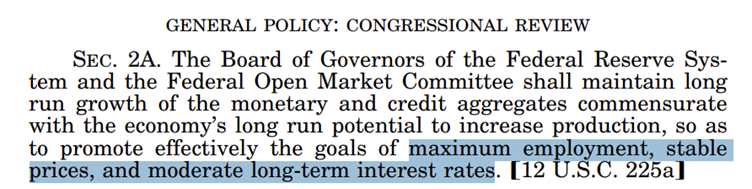
최대 고용, 안정적 물가, 그리고 적정한 장기 금리죠. 그리고 불가능한 삼위일체처럼, 이 셋 간에도 복잡한 역학 관계가 존재하는데요. 금융위기 이후 통화승수가 무너지면서 디플레 요인이 강했을 때는 최대 고용과 적정한 장기 금리를 위해 열심히 양적 완화를 하면 되었습니다. 그러나 이제 통화승수 하락 요인은 없어졌을 뿐더러, 정부의 부채가 너무 과도한 상태입니다.
최대 고용만을 추구하자니 물가와 장기 금리가 뛰고,
안정적 물가를 추구하자니 고용이 걱정이 되고,
정부 부채 소화하느라 장기 금리가 뛰지 않게 하자니, 차라리 고용을 죽여야 하는,
쉽지 않은 길이 되는 것이죠.
이것이 현재 시황에 시사하는 바는, 경기가 좋아진다고 해서 무작정 좋은 것도 아니고, 경기가 나빠진다고 해서 무작정 나쁜 것도 아니라는 점 - 적당히 밸런스를 유지하는 중도가 최고의 골디락스라는 점입니다. 그 말인즉슨, 어제처럼 고용이 컨센서스를 굉장히 높게 상회하는 모습을 보이면 우리는 경기 침체 걱정을 덜면서도, 동시에 인플레이션 걱정으로 초점을 옮겨야 한다는 뜻이죠. 연준이 좁은 길을 걷고 있는 만큼, 우리도 그에 맞춰 계속해서 기민하게 뷰를 조정해 나가야할 것입니다.
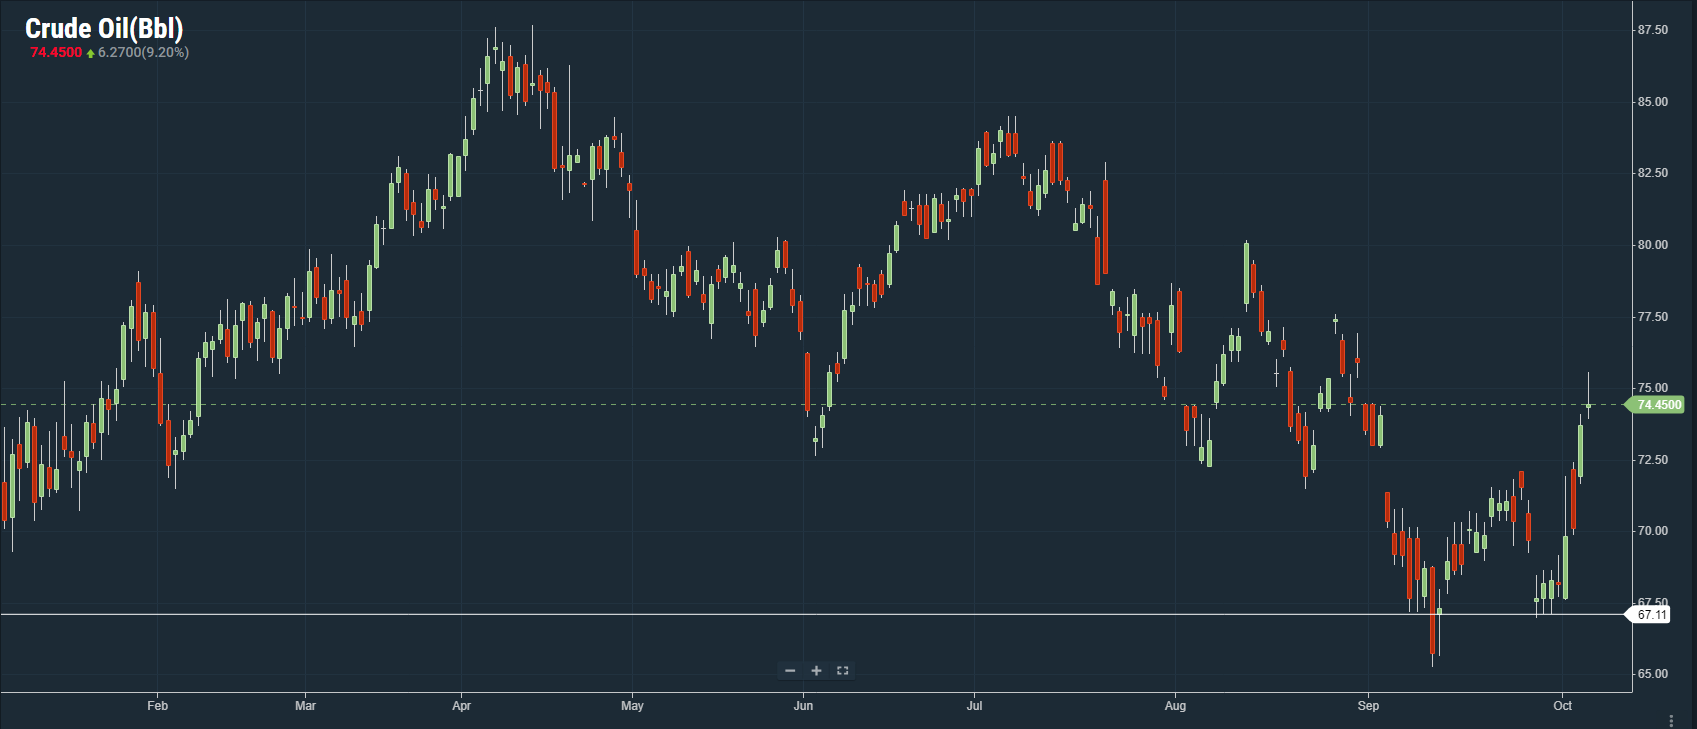
한편, 중동의 경우 불확실성이 증대되고 있습니다. 저는 며칠 전 말씀드린 것처럼 중동이 미국주식의 펀더멘털에 직접적인 영향을 행사하는 것은 오로지 유가 - 조금 더 하이레벨에서는 인플레이션이라는 창구를 통해서라고 생각하는데요. 유가가 상승하거나, 전쟁으로 정부지출이 늘어나면서 인플레이션 압력이 증가하게 되면 주가...