S&P500 지수는 며칠 간의 박스권을 탈피하여 신고점을 탈환하고, 대각 저항 밖으로 빼꼼 고개를 들었습니다.
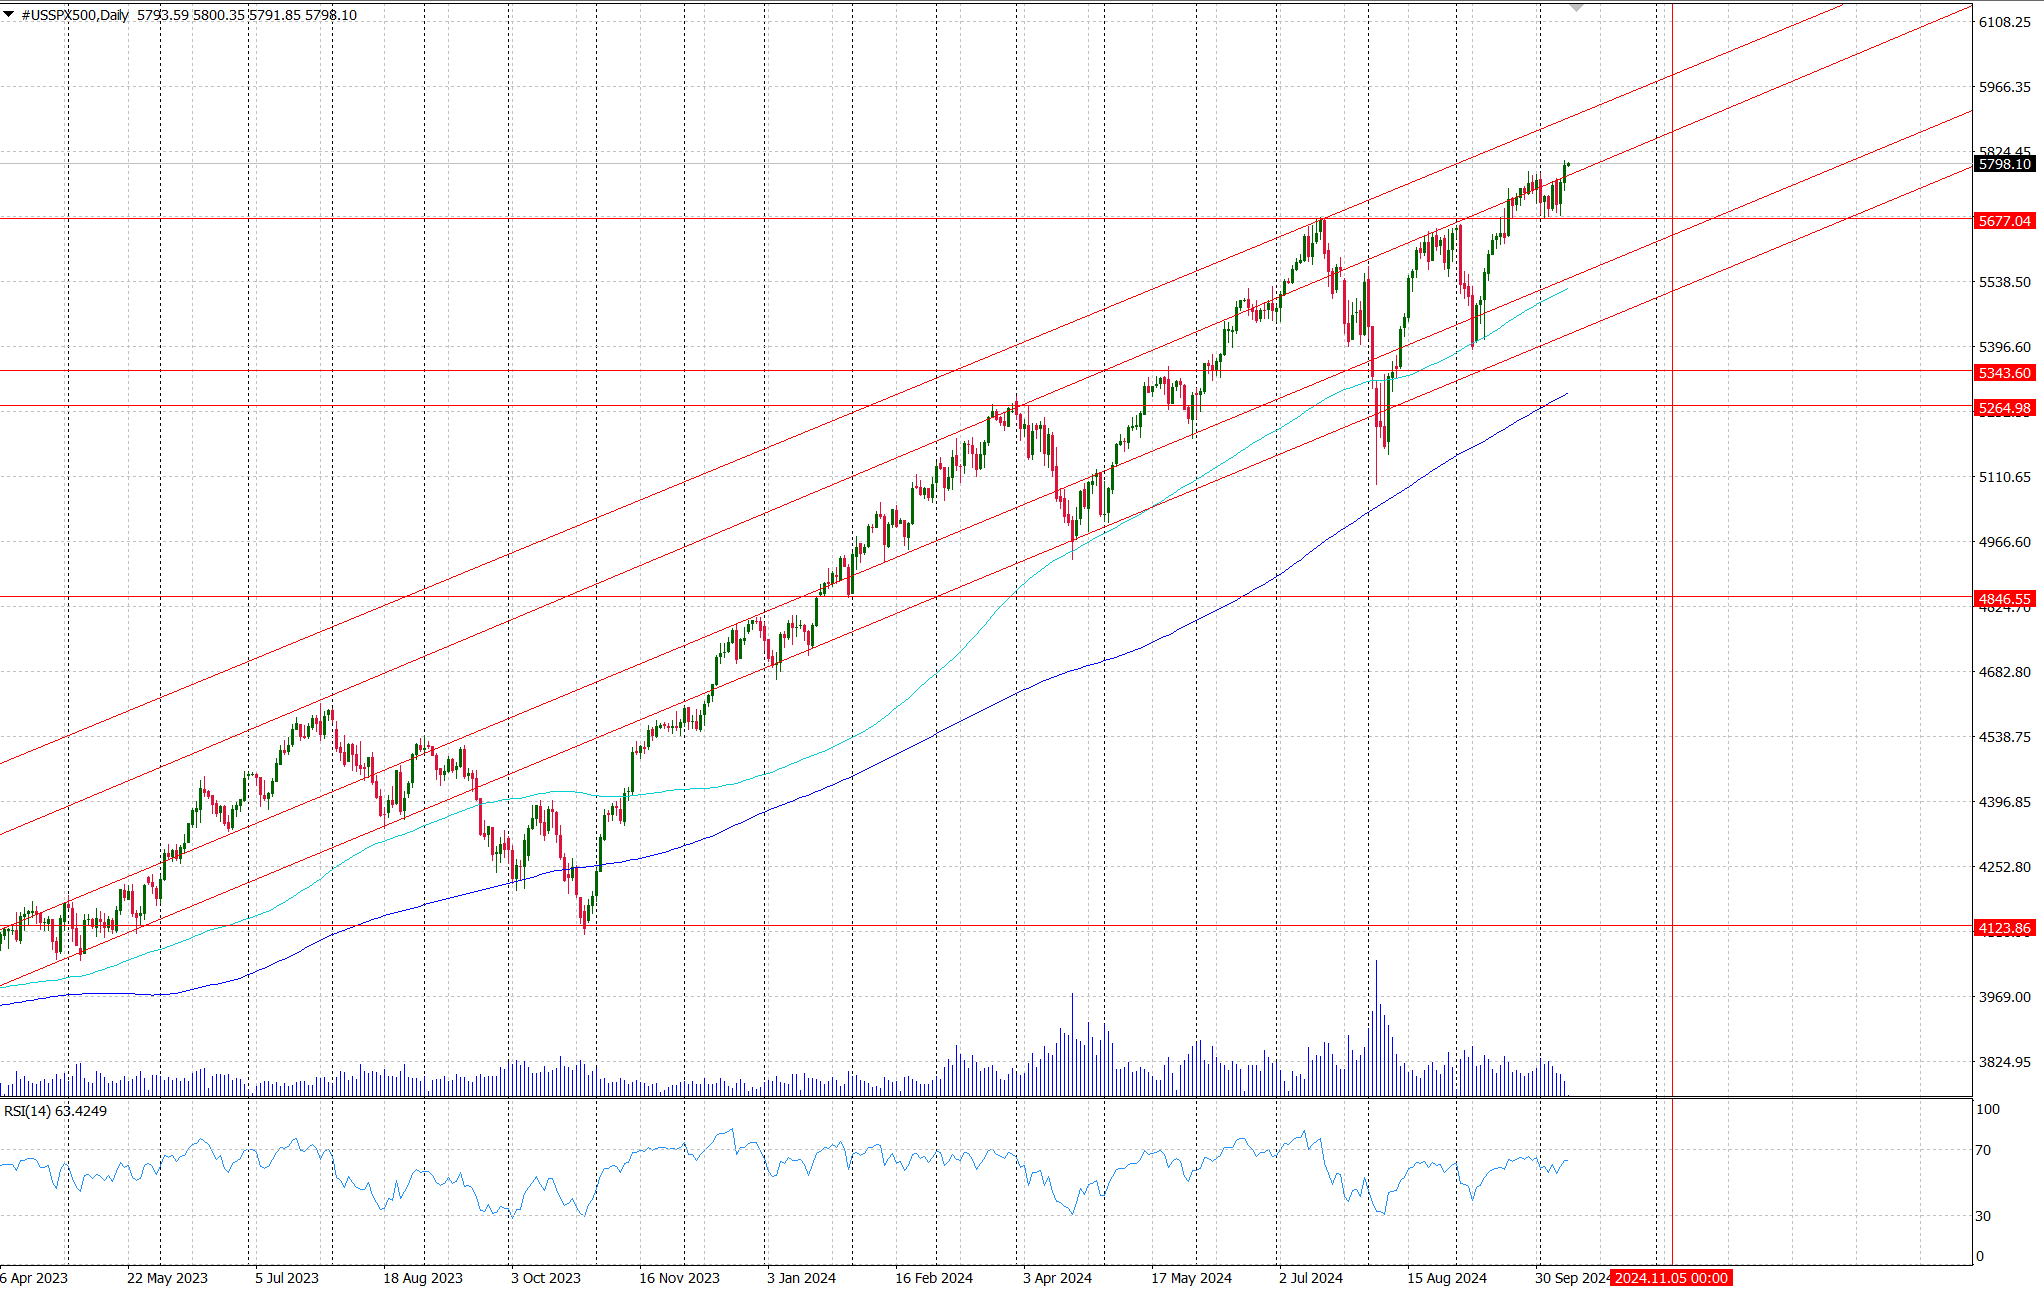
(지금 CFD 데이터 안정화 작업이 조금 더 필요해서 차트는 외부 차트로 대체했습니다. 얼른 CFD 안정화시키겠습니다)
아마 며칠 더 상승세가 지속되면서 5900-6000 구간까지 상승할 가능성이 높다고 생각하는데요. 동시에 저는 여기 5800부터 주식 포지션을 대폭 줄이고, 국채 숏 포지션을 헷지로 편입하기 시작했습니다. (항상 말씀드리지만 절대로 매수/매도 권유가 아니며, 다음 설명드릴, 왜 이러한 행동을 하는지의 로직이 중요합니다. 본인에게 적합한 실제 매매는 각자의 투자 철학, 리스크 성향, 포지션 등에 따라 제각각이어야할 것입니다)
그렇게 대응하는 이유는 여러 가지가 있는데, 우선 주가지수가 이제 5800 이상 구간에서는 손익비의 매력도가 낮아지기 때문입니다. 올해 낙관적인 시나리오 하에서의 S&P 500 피크는 6000-6200 정도로 보는데, 그러면 5800 대비 4~6% 정도의 업사이드입니다. 반면 저는 이제 대선을 거치고 25년 상반기 내에 4800 - 5000까지의 조정은 언제 일어나도 이상하지 않다고 생각하는데, 14~18% 정도의 다운사이드입니다. 손익비가 3:1 가량되는 상황이라 저는 현 시점부터 주식 비중은 절반 이하, 40% 가량으로 줄이되, 여전히 10월의 낙관은 유지하고 있기 때문에 남은 포지션은 상황을 보고 대응할 생각입니다.
한편, 장기 국채 숏의 경우에는 지난 시황칼럼 44편에서 말씀드렸듯이, 장기국채 금리에 대한 상방 압력이 4분기부터 점점 더 강해지리라는 생각과 그것이 앞으로 주식에 있어 가장 큰 리스크가 될 수 있다는 예상 때문에 헷지로 진입하고 있습니다. 시황칼럼 44편을 썼던 당시에 3.969%였던 10년물 ...