엔과 원이 드디어 서로 다른 길을 걷기 시작했습니다.
일본은 슬슬 금리 인상을 향해 움직이기 시작했습니다. 기본적으로 Core CPI가 기대보다 더 높은 기조로 가고 있는 것, 그리고 트럼프의 관세 전쟁이 추가적인 인플레를 불러오리라는 것에 대한 우려도 있지만, 그에 더해 트럼프가 미국 무역적자 해소를 위해 멕시코와 캐나다를 때리기 시작하자 조만간 일본도 타겟이 되기 전에 미리 엔화 절상을 갖다 바치자는 정치외교적 고려도 있지 않나 싶습니다.
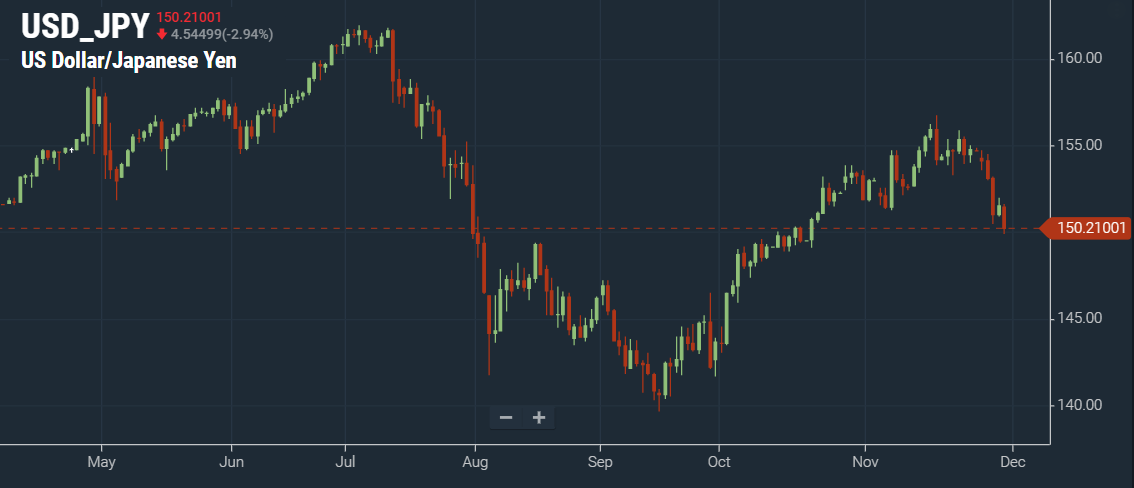
달러엔은 일주일째 하락세를 보이고 있고, (=엔 강세)
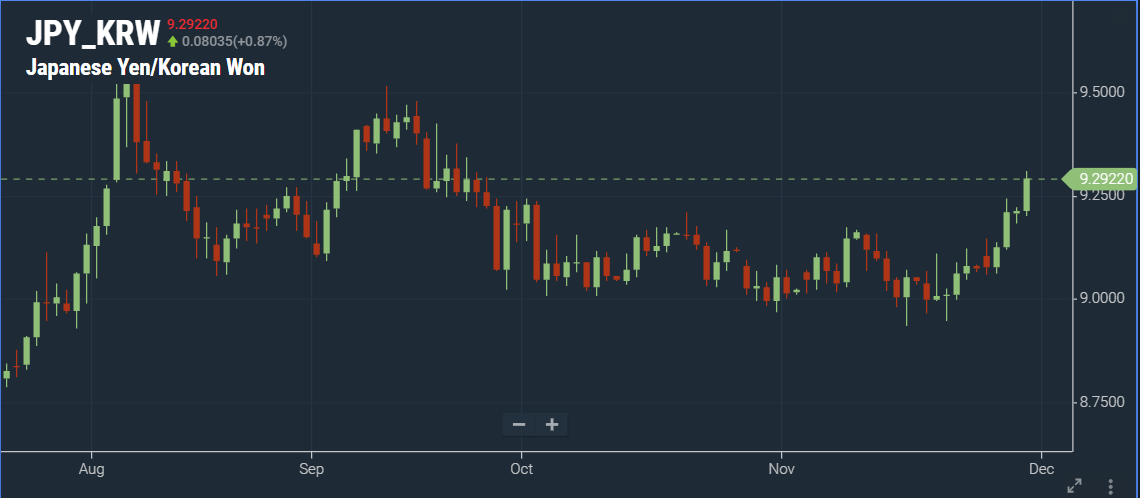
JPYKRW은 일주일째 상승세를 보이고 있습니다. (=엔 강세)
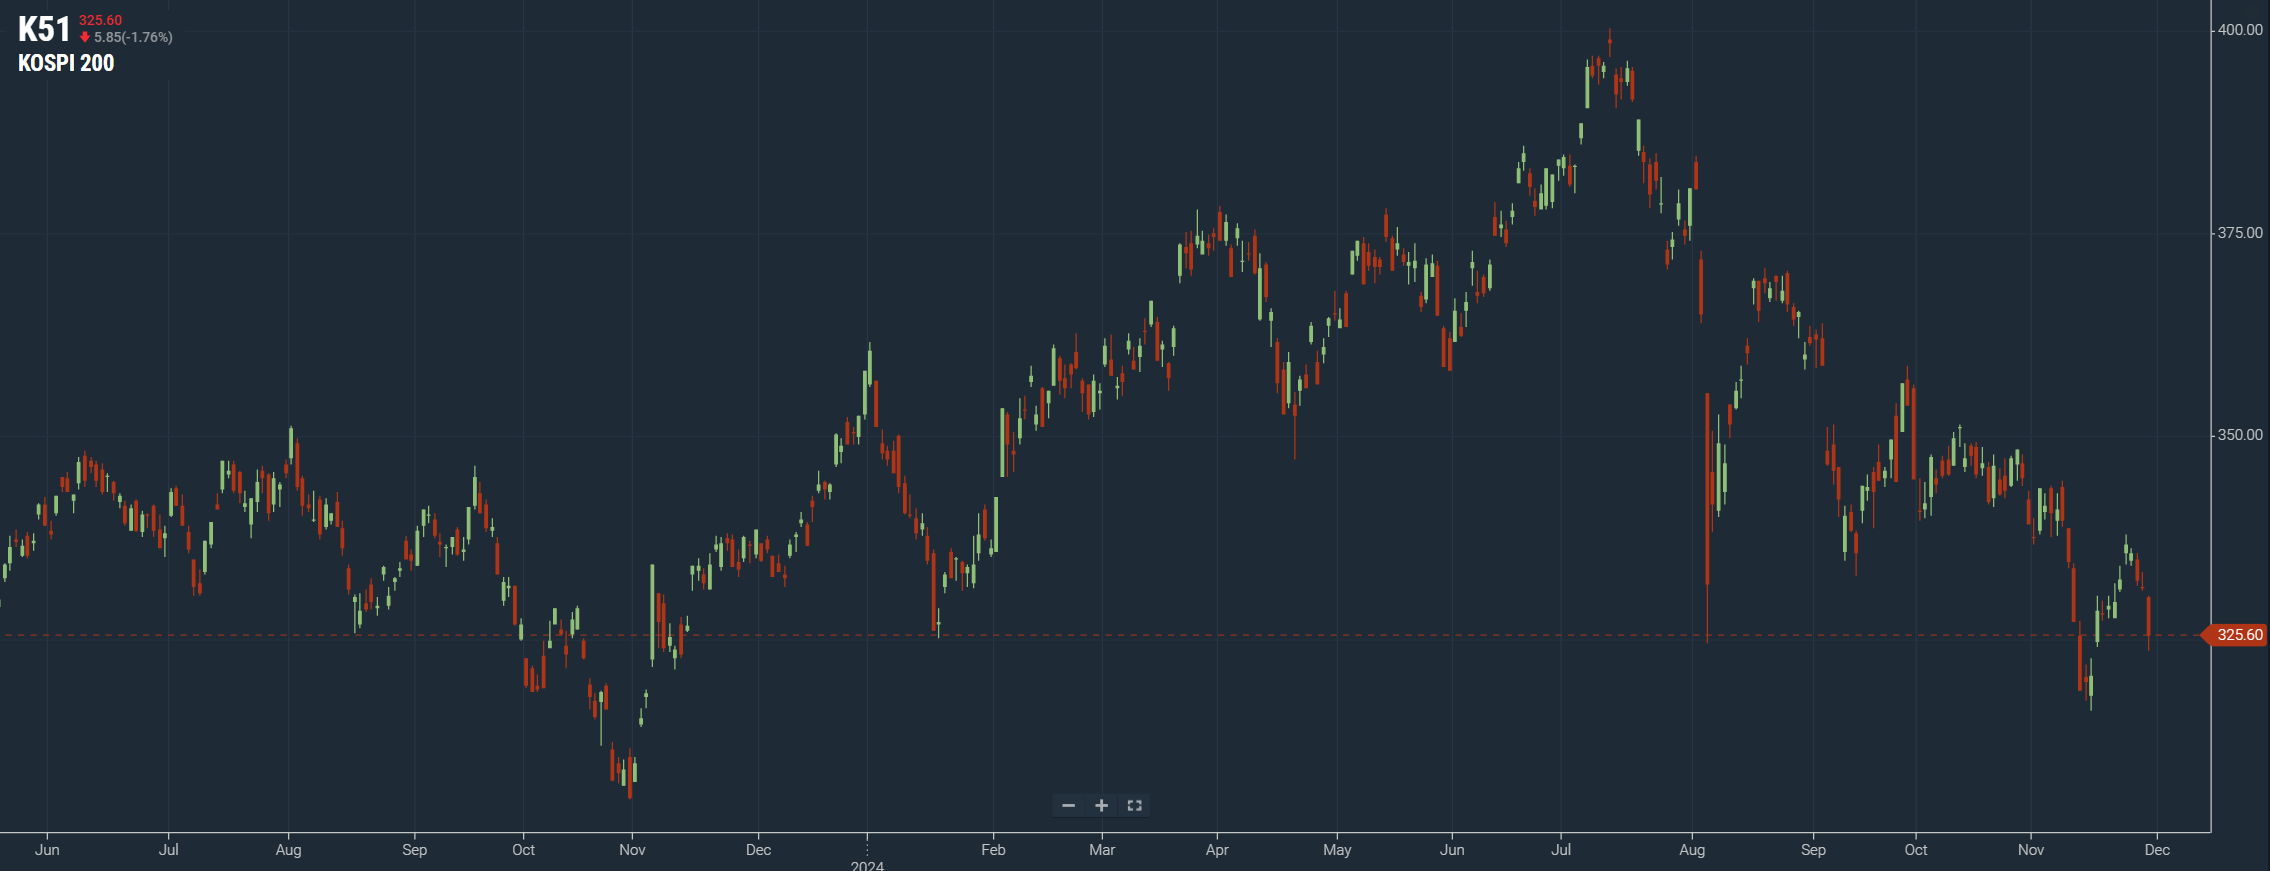
코스피는 하락하고 있고, 달러원 환율은 1395대에서 머무르고 있습니다. 최근 달러엔을 비롯해 전반적인 달러인덱스가 하락한 것을 감안하면, 나홀로 달러 대비 약세를 떨치지 못하고 있다고 봐도 무방합니다. 환율에 영향을 주는 요인들은 여러 가지지만, 장기적으로 중요한 부분은 그 국가의 펀더멘털적인 체력입니다. 그만큼 대한민국의 경제 체력이 좋지 않은 상태이고, 최근 금통위의 깜짝 금리 인하는 그 시그널을 외국인 투자자들에게 주었다고 생각합니다.
그런데 외국인들이 단순히 금리 인하 / 경기 둔화 우려 때문에만 빠져나가는 건 아니라 생각합니다. 트럼프가 벌써부터 멕시코, 캐나다, 중국을 지목하면서 관세 전쟁에 나섰는데, 다음 차례는 일본과 한국처럼 대미 무역흑자가 높은 국가들일 가능성이 높습니다. 그에 대해 일본은 엔화 강세를 만들어내며 협상 카드를 만들고 있는데, 한국이 금리 인하를 통해 원화 홀로 약세 기조를 낸다면 수출에 유리해질 것이고, 이것을 트럼프가 곱게 보지는 않을 것입니다.
한편, 저는 현재 시황칼럼 59편에서 말씀드렸지만 엔화 강세에 대한 포지션을 가장 많이 늘려왔고, 그 외에 중규모로 러셀 숏은 손실 구간, 장기채 숏은 일찍 들어간 후 지난 번 익절을 절반했기에 소규모에 여전히 이익 구간이긴 하지만 이익폭은 줄어들고 있습니다. (중간에 한국주식 매수나 비트코인 관련주 공매도도 하긴 했는데 시황칼럼 60편에서 말씀드렸다시피 둘다 이미 ...