과거 중장기 뷰 요약
오랜만에 중장기 시황 뷰를 업데이트를 조금 해 보겠습니다.
24년 10월 1일, 시황칼럼 42편에서 언급한 중장기 뷰는 다음과 같았습니다.
지금(10월)부터 대선까지는 유동성 덕분에 시장이 괜찮을 것
대선 직후인 11, 12월에는 트럼프가 당선될 경우 변동성이 커지기는 하겠으나 여전히 부양 효과 + 산타 랠리 계절성으로 대단한 하락장이 올지는 미지수
2025년 상반기가 상당히 위험한 구간, 경기 둔화가 가시화되면서 S&P 500 기준 20% 하락장이 올 수 있음
그럼에도 불구하고 이 때는 여전히 미국이 경기 측면이나 주식 측면에서 다른 이머징에 비해 압도적일 것
그러나, 이 하락장이 가고 난 이후에는 이머징 마켓 쪽에서 상당한 기회들이 포착될 것이며, 특히 한국은 27-28년 시기에 매우 아웃퍼폼하는 시장이 될 가능성이 높음
한편, 이에 대해 11월 9일 시황칼럼 55편에서는 다음과 같이 구체화했습니다.
1단계: 한동안은 견조한 경기와 높아진 장기채 금리가 동행 -> 장기채 금리가 경기에 둔화/침체 압력을 넣기 시작
2단계: 연준의 양적긴축 종료에 대한 결정 -> 그에 따라 희망편, 절망편으로 분기
3단계 절망편: 높은 장기채 금리로 인한 경기 침체, 그러나 수급 문제(트럼프 재정지출, 무역관세, 감세, SOMA 계정 비율 조정, 정부부채의 비율 조정, 해외 수요 하락, Sticky 인플레)로 인해 장기채 금리가 낮아지지 않는 시나리오 -> 연준의 유일한 카드는 오퍼레이션 트위스트만 남게 됨
3단계 희망편: 연준이 충분한 양적긴축을 하는 동안 경기가 견조하거나, 경기 침체가 오자마자 국채 수요가 폭발하는 시나리오 -> 연준에게 다양한 카드 존재
10년물 국채
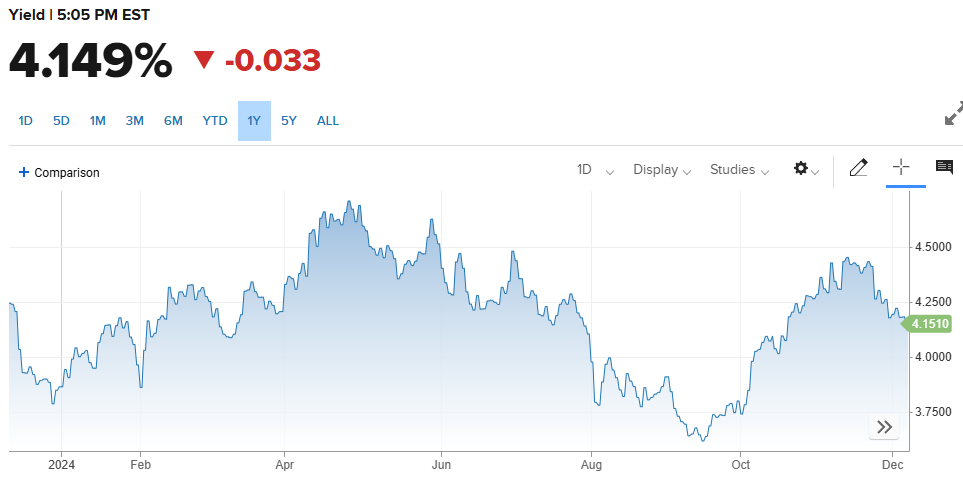
그럼 현 시점으로 와서 10년물 국채 추이를 보겠습니다. 미국 10년물은 10월 1일 기준으로는 3.75% 수준이었으나, 11월 9일에는 4.3%까지 치솟았고, 이후 거의 4.5%까지 갔다가 최근 4.15%까지 내려오면서 한 템포 쉬어가는 모습을 보이고 있습니다. 결국 다가오는 12월 17-18일의 FOMC가 굉장히 중요한 분수령이 되리라 생각하고 있습니다.
장기물에 있어 최악의 시나리오는 뭘까요?
그것은 연준이 기준금리를 낮추면서 양적 긴축을 언제 종료할지에 대한 포워드가이던스는 주지 않는 경우라 생각합니다. 연준이 기준금리를 낮추는 것은 호재라 생각될 수 있지만, 현재 소비가 견조한 상태에서 연준이 기준금리를 낮추는 것은 미래 성장과 인플레에 대한 기대감을 높이게 됩니다. 그와 동시에 양적 긴축을 지속해서 보유 장기채를 줄인다는 스탠스를 취하면, 장기채 금리는 2가지 요인에서 모두 상방 압력을 받게 될 것입니다.
반대로 기준금리를 유지하면서 양적 긴축을 종료하는 시점에 대해 가이던스를 준다면, 오히려 장기채 금리는 낮아질 수 있습니다. 위와는 정 반대로, 기준금리를 높게 유지하면 향후 경기 둔화에 대한 우려로 장기채 금리는 하락 압력을 받을 것이고, 양적 긴축을 종료하는 것도 수급 상 호재가 되기 때문입니다.
물론 시장을 두고 100% 확신을 할 수는 없습니다. 예를 들어, 연준이 기준금리 낮추기로 결정한 것에 대해 '연준이 시장이 모르는 경기에 대한 위험 시그널을 보았나?'라는 생각을 시장이 하게 되면 장기물 금리가 내려갈 수도 있을 것입니다. 기준금리를 유지하는 것에 대해서도 비슷한 로직이 반대로 적용될 수 있겠죠. 그래도 현 시점에서는 앞서 말씀드린 바가 조금 더 합리적인 추정이지 않을까 싶습니다.
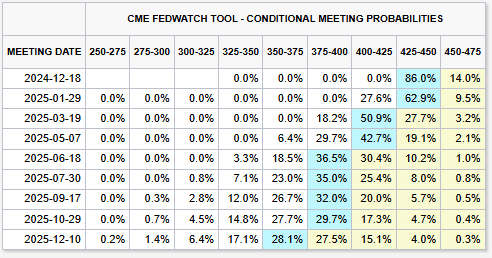
이것을 염두에 둔 채 CME의 FedWatch를 보면, 25bp 금리 인하를 베이스 시나리오로 보고 있고, 저도 25bp 가능성이 동결보다는 살짝 더 높다는 생각을 하고 있기는 합니다. 그 상태에서 양적긴축에 대한 종료 시점 언급을 하는가, 하지 않는가를 살펴야 할텐데, 24년도 3분기까지만 해도 연내에 '양적 긴축을 언제 종료할 것인가'에 대한 포워드 가이던스를 던져 주지 않으면 안될 거라 생각했습니다. 그러나 생각보다 소비가 계속 견조하게 나오고 있다 보니, 만약에 이번에 25bp 인하를 한다면 양적 긴축에 대한 포워드 가이던스는 조금 더 늦출 가능성도 있지 않을까 합니다.
주가지수
한편, 주가지수들은 조금씩 상호간 괴리를 보이고 있습니다.
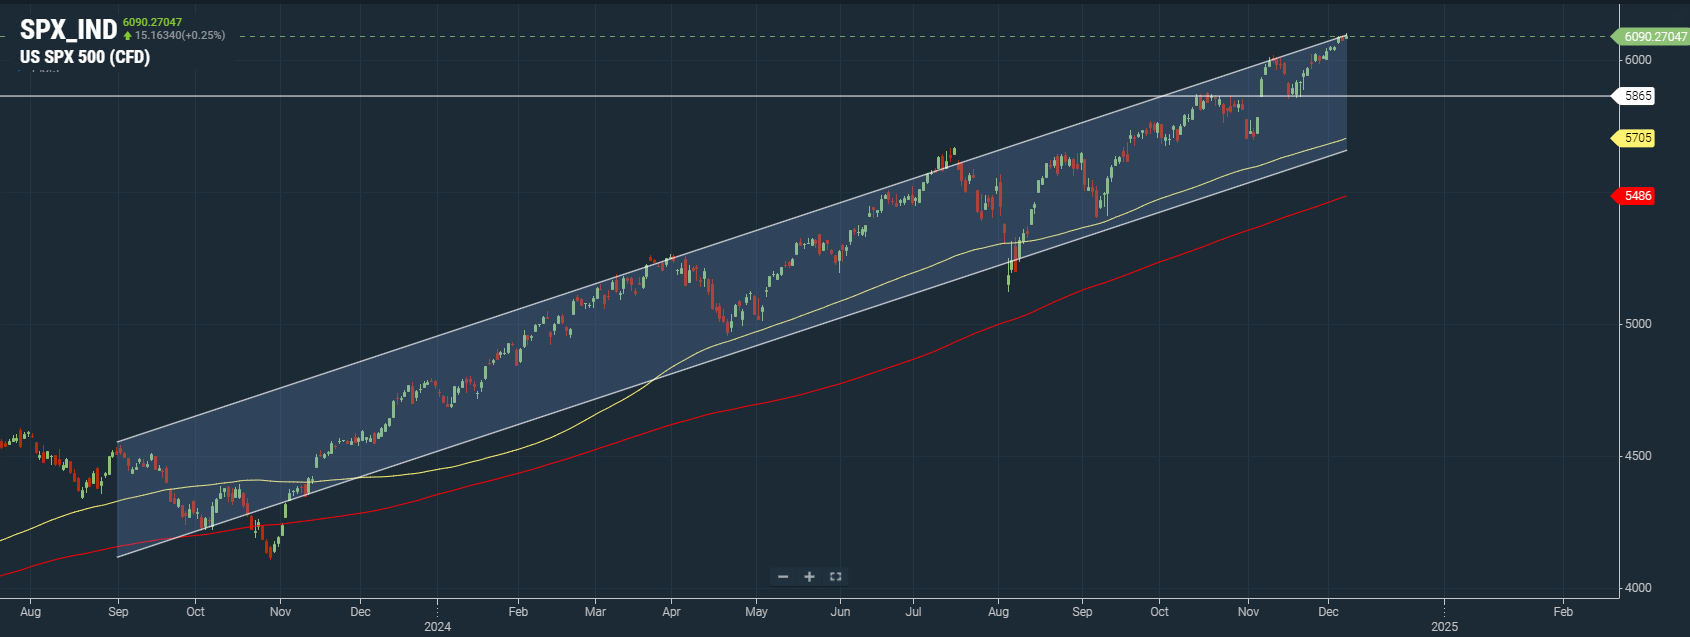
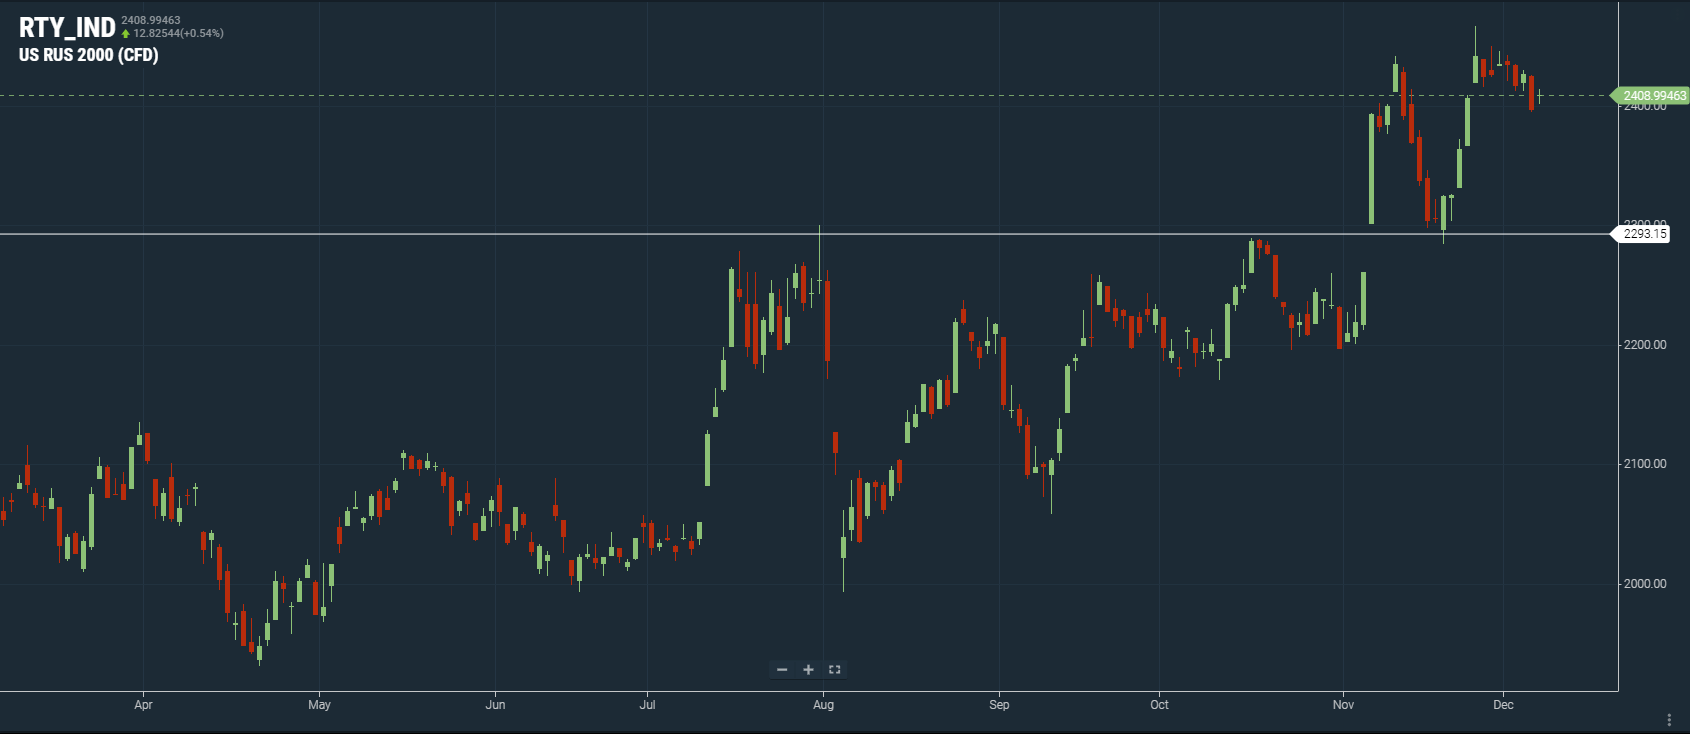
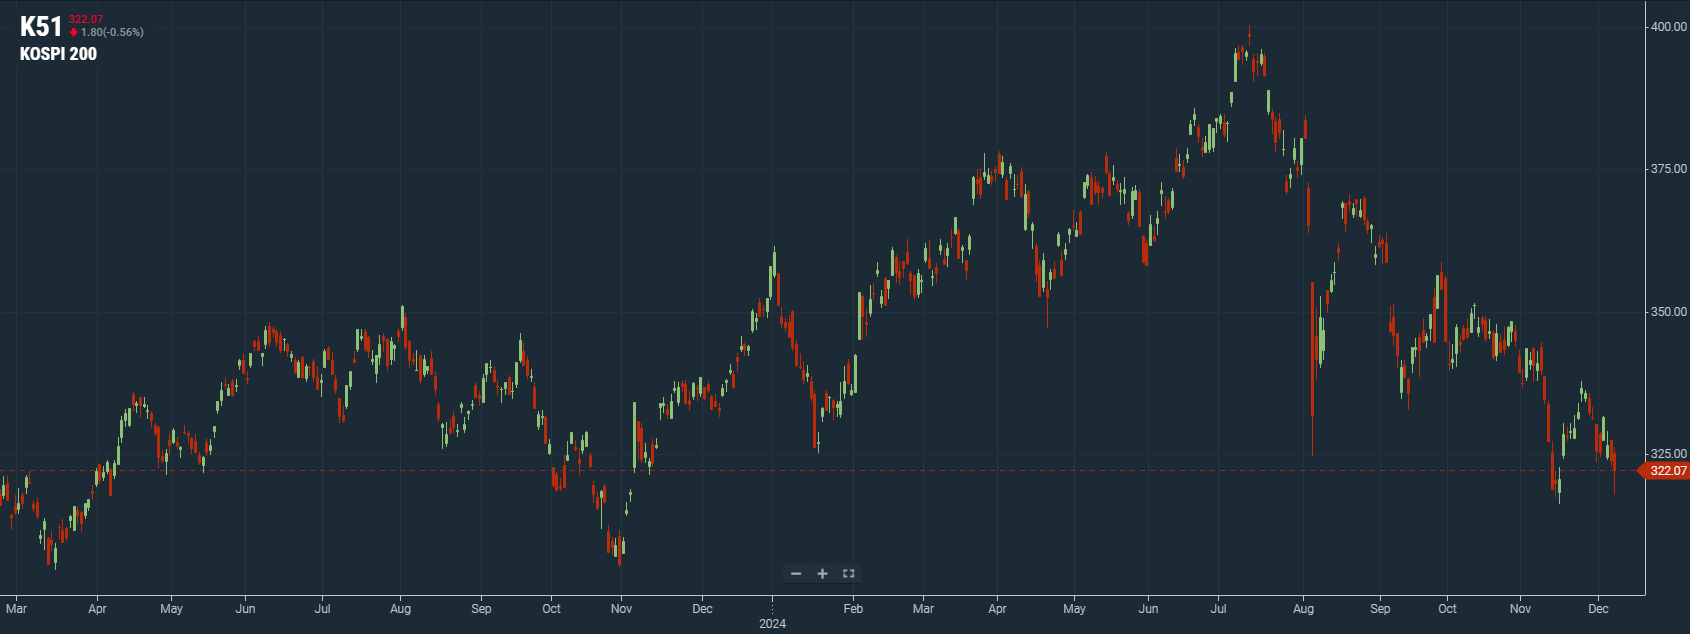
S&P 500과 나스닥은 스멀스멀 전고점을 갱신하고 있는 한편, 러셀2000은 대선 직후의 전고점에서 조금씩 흘러내리고 있고, 코스피는 처참한 모습을 보이고 있습니다. S&P 500과 나스닥은 산타 랠리 계절성으로 연말까지도 1~2% 더 상승할 수도 있지 않을까 생각하고 있습니다.
주가지수에 대해서는 시황칼럼 55편의 중반부에서 아래의 스탠스를 취할 거라 말씀드린 바 있습니다.
개인적으로 보수적인 편이고 대선 이후 전망에 비관적이기도 하기 때문에 11월부터는 주식에 대한 롱 뷰를 거두고, 연말까지는 산타 랠리 계절성도 있으니 수동적으로 임하다가 겨울에 적극적으로 숏 포지션을 쌓을 생각
다만 결국 장기채 금리가 높아지면 장기채 수요가 높아지고 미국으로 전세계 자금이 빨려들어갈 것이기 때문에 빅테크, S&P, 나스닥을 숏하는 것은 매우 위험한 일이 될 것
러셀이나 코스피와 같은 영역이 먼저 무너지리라 보기 때문에 그쪽을 바라보아야 할 것
하지만 제가 숏을 가져가기 시작하는 시점은 실제 하락이 시작되는 시점 대비 조금 이른 편임을 참고할 것
위 내용에서 1개월이 지난 현재 스탠스도 크게 변화한 것은 없어서, 장기채 숏, 러셀 숏을 보유하고 있고, 만약에 지금 기조에서 장기물 금리가 더 내리고 러셀이 올라준다면 숏 포지션을 늘릴 생각을 가지고 있습니다.
기본적으로 앞서 10월의 시황칼럼 42편에 쓴 다음의 파트
10월부터 대선까지는 유동성 덕분에 시장이 괜찮을 것
대선 직후인 11, 12월에는 트럼프가 당선될 경우 변동성이 커지기는 하겠으나 여전히 부양 효과 + 산타 랠리 계절성으로 대단한 하락장이 올지는 미지수
2025년 상반기가 상당히 위험한 구간, 경기 둔화가 가시화되면서 S&P 500 기준 20% 하락장이 올 수 있음
위 밑줄 친 부분에 대해서는 여전히 같은 생각을 하고 있습니다. (다만 20% 하락장일지, 10% 하락장일지는 Fed의 대응에 달려 있는 영역)
10년물 장기채가 4.5%를 향해서 달려가다 잠시 쉬어가고는 있지만, 수급 요인을 보면 여러 가지로 상방이 열려 있습니다.
연준이 SOMA 계정의 장단기 국채 비율을 조정하려는 의도 (=양적 긴축)
옐런이 한껏 늘려놓은 미국 재무부의 단기 국채 비율을 줄이고, 장기 국채 비율을 늘려야 하는 문제
부채한도 협상이 타결된 이후 늘어날 국채 발행량
트럼프의 무역전쟁과 함께 찾아올 인플레이션 우려
트럼프의 이민 제한과 함께 찾아올 수 있는 임금 인상 우려
트럼프의 감세와 함께 찾아올 수 있는 재정적자 우려
위 내용들은 전부 국채 공급 사이드에서의 악재로 작용할 것입니다.
이에 반해, 국채 금리를 하락하게 할 요인들도 몇 가지 있습니다.
경기 침체가 찾아오는 경우
연준이 양적긴축을 중단하고, 유사 시 양적완화/오퍼레이션 트위스트(장기물 매입 / 단기물 매도)를...