어제 CPI는 기대치에 맞게 나왔습니다.
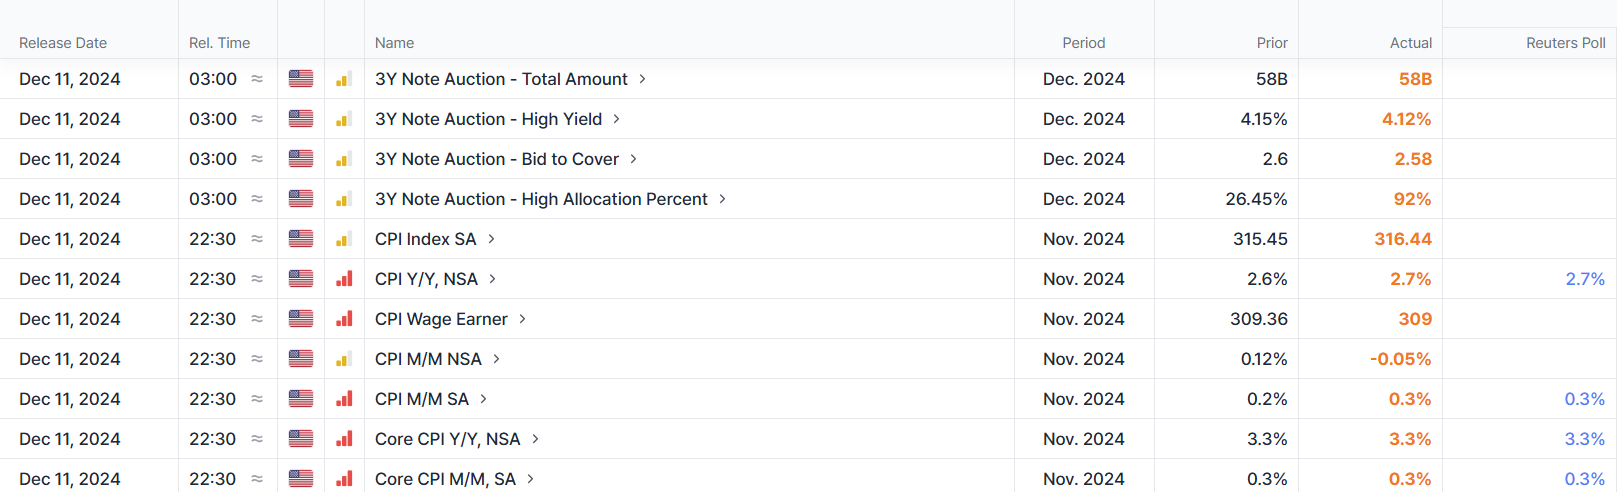
경제지표 발표에 대해서는 경제지표 동향에서 다뤘으니, 저는 주로 시장 반응에 주목을 해 보겠습니다.
CPI에 대한 시장의 반응을 보면, (ETF 수익률 기준)
나스닥은 +1.79% 상승
S&P 500은 +0.77% 상승
러셀 2000은 +0.45% 상승
다우존스는 -0.27% 하락
하는 모습을 보였는데, 전통적인 관점으로 해석하자면 듀레이션(금리에 대한 민감도)이 높은 나스닥이 아웃퍼폼했다는 것은 시장이 연준이 금리를 더 인하해 주기를 기대한다는 뜻이고, 경기에 민감한 러셀과 다우가 언더퍼폼했다는 것은, 향후 경기 둔화 우려가 조금씩 생기고 있다는 뜻으로 해석할 수 있습니다. 즉, 경기 둔화와 함께하는 디스인플레이션 기조, 정도로 요약할 수 있을듯 합니다.
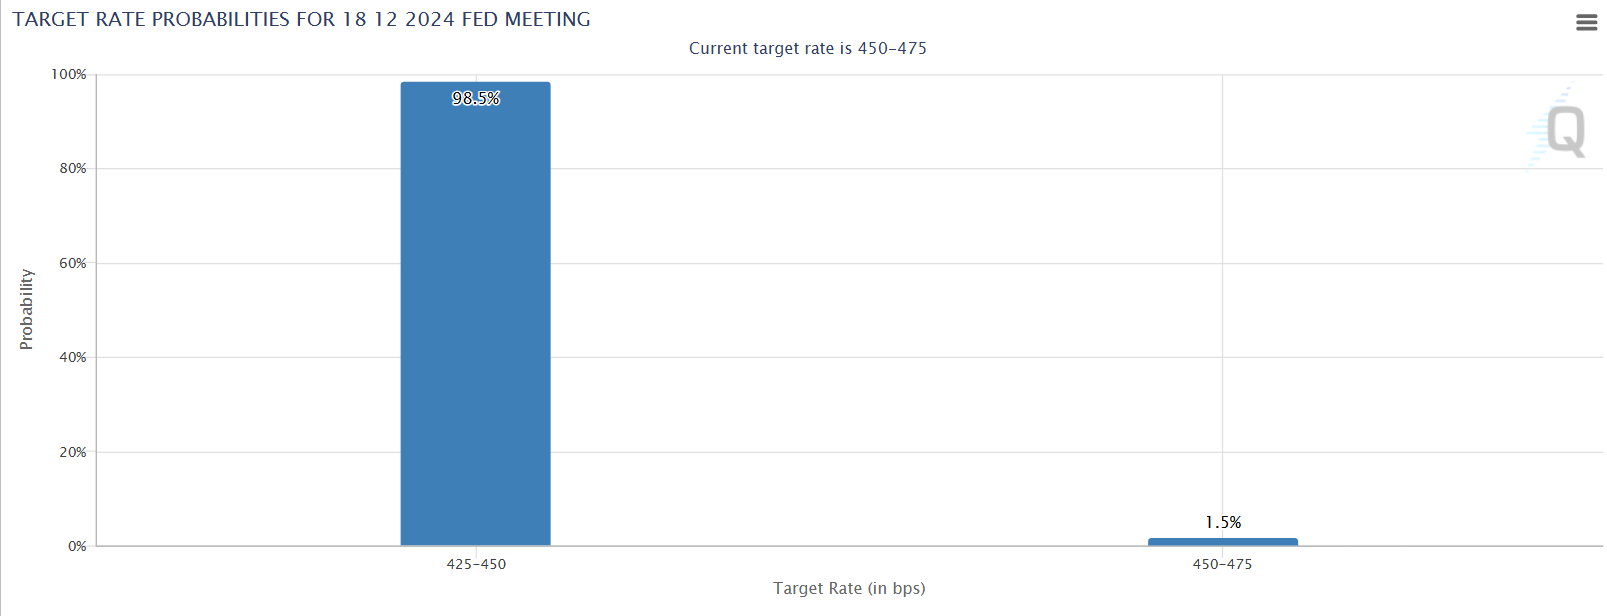
그에 일관되게, Fedwatch 기준으로 불과 2~3주 전만 해도 금리 동결 vs 금리 인하 확률을 50:50로 점치고 있던 시장은, CPI 발표와 함께 거의 100% 확률로 25bp 금리 인하를 확신하고 있는 모습입니다. 또 한 차례 금리 인하 & 양적 완화 사이클을 누리면서 빅테크 & AI의 대세 상승장을 누릴 수 있을 것만 같은 분위기를 풍기고 있습니다.
다만, 여기서 조금 이상한 낌새가 발견됩니다.
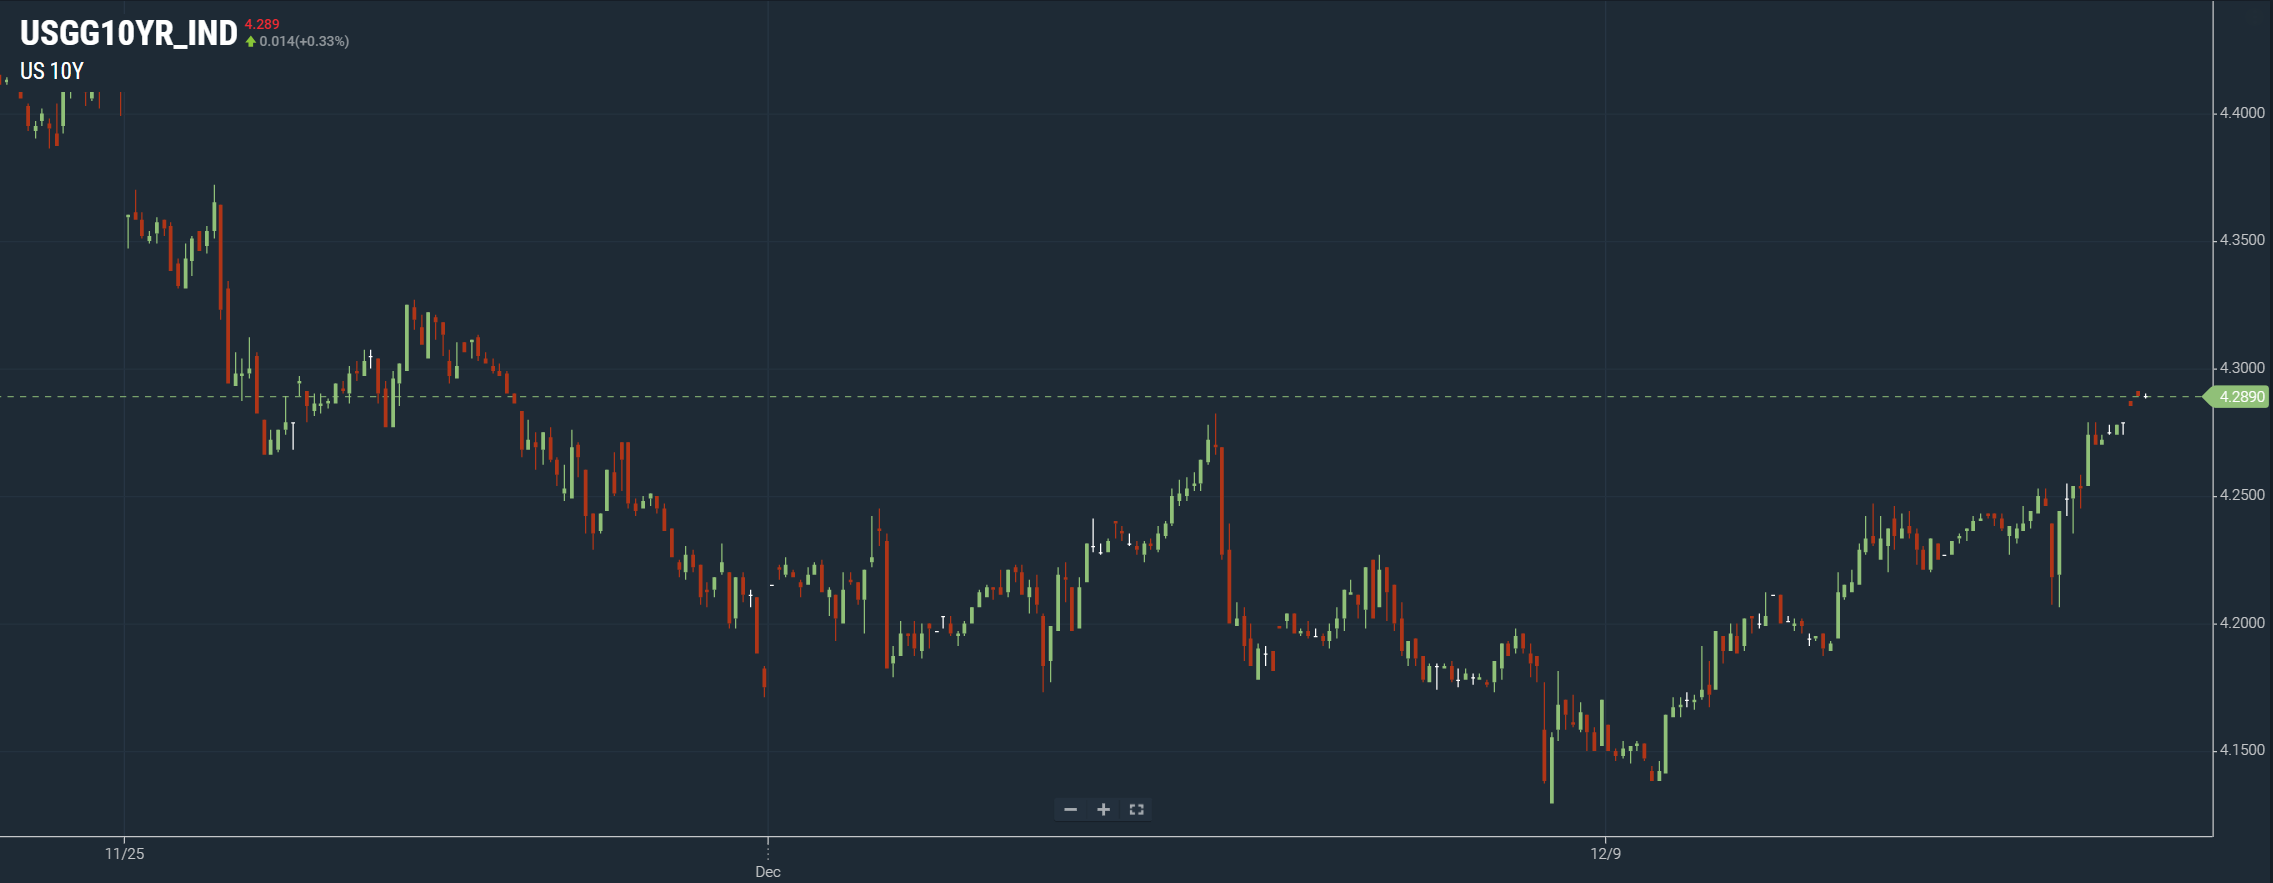
디스인플레 + 경기 둔화 + 금리 인하 분위기라면 10년물 국채 금리가 내려앉아야 하는데, 왠걸, 오히려 10년물 국채 금리는 CPI 발표 이후 뛰어 올랐습니다. 즉, 주식시장과 채권시장 참여자 간에 이견이 보이고 있는 것입니다.
시장의 ...