간밤에 CPI 발표와 함께 시장은 환호했습니다.
어제 이야기와 이어서 시황까지 가 보도록 하겠습니다.
어제 언급한 다섯 가지 거시적 요인들은 아래와 같습니다.
재정지출
연준의 행보
금융규제 완화
트럼프 관세
일본은행
그리고 이 중 25년 상반기에 중요한 요인은 밑줄 친 세 가지인데요.
각각의 요인은 또 다른 요인들에게 영향을 받습니다.
첫째, 일본은행의 행보
일본은행은 미국의 경기가 강할수록 매파적이 되고, 경기 침체 우려가 있으면 완화적이 됩니다.
일본은행은 엔화가 약세일수록 매파적이 되고, 엔화가 강세일수록 완화적이 됩니다.
일본은행은 트럼프의 무역적자 압박이 강할수록 매파적이 되고, 약할수록 완화적이 됩니다.
현재 미국의 경제지표는 강하게 나오고 있고, 엔화는 약세기조였고, 트럼프의 불확실성은 높아지고 있습니다.
그러니 상반기에는 어느 정도 매파적인 스탠스, 엔화 강세를 예상할 수 있습니다.
둘째, 트럼프의 관세 행보
저는 개인적으로 트럼프 1.0를 돌이켜 보면, 트럼프의 관세 행보는 주식시장이 좋을수록 강경해지고, 나쁠수록 부드러워지지 않을까 합니다.
실제로 최근에도 보면 한창 관세에 대한 악재 루머가 나오다가, 며칠 전 주가지수가 주요 지지를 뚫자 트럼프의 관세 정책이 생각보다 점진적일 것이라는 보도가 나온 바 있습니다.
셋째, 연준의 행보
연준의 행보는 경기가 강할수록 매파적이 되고, 경기 침체 우려가 있으면 완화적이 됩니다.
연준의 행보는 인플레가 강할수록 매파적이 되고, 디스인플레 기조에서는 완화적이 됩니다.
연준의 행보는 트럼프의 관세 정책이 강할수록 매파적이 되고, 약할수록 완화적이 됩니다.
현재 경기는 강하고, 인플레는 약보합, 트럼프 관세 정책 불확실성이 높아지고 있으니 연준은 살짝 매파적일 가능성이 높습니다.
그럼 이제 현 시점으로 와서 시황을 보겠습니다.
어제 CPI 발표와 함께 주가지수들은 일제히 급등을 했습니다.
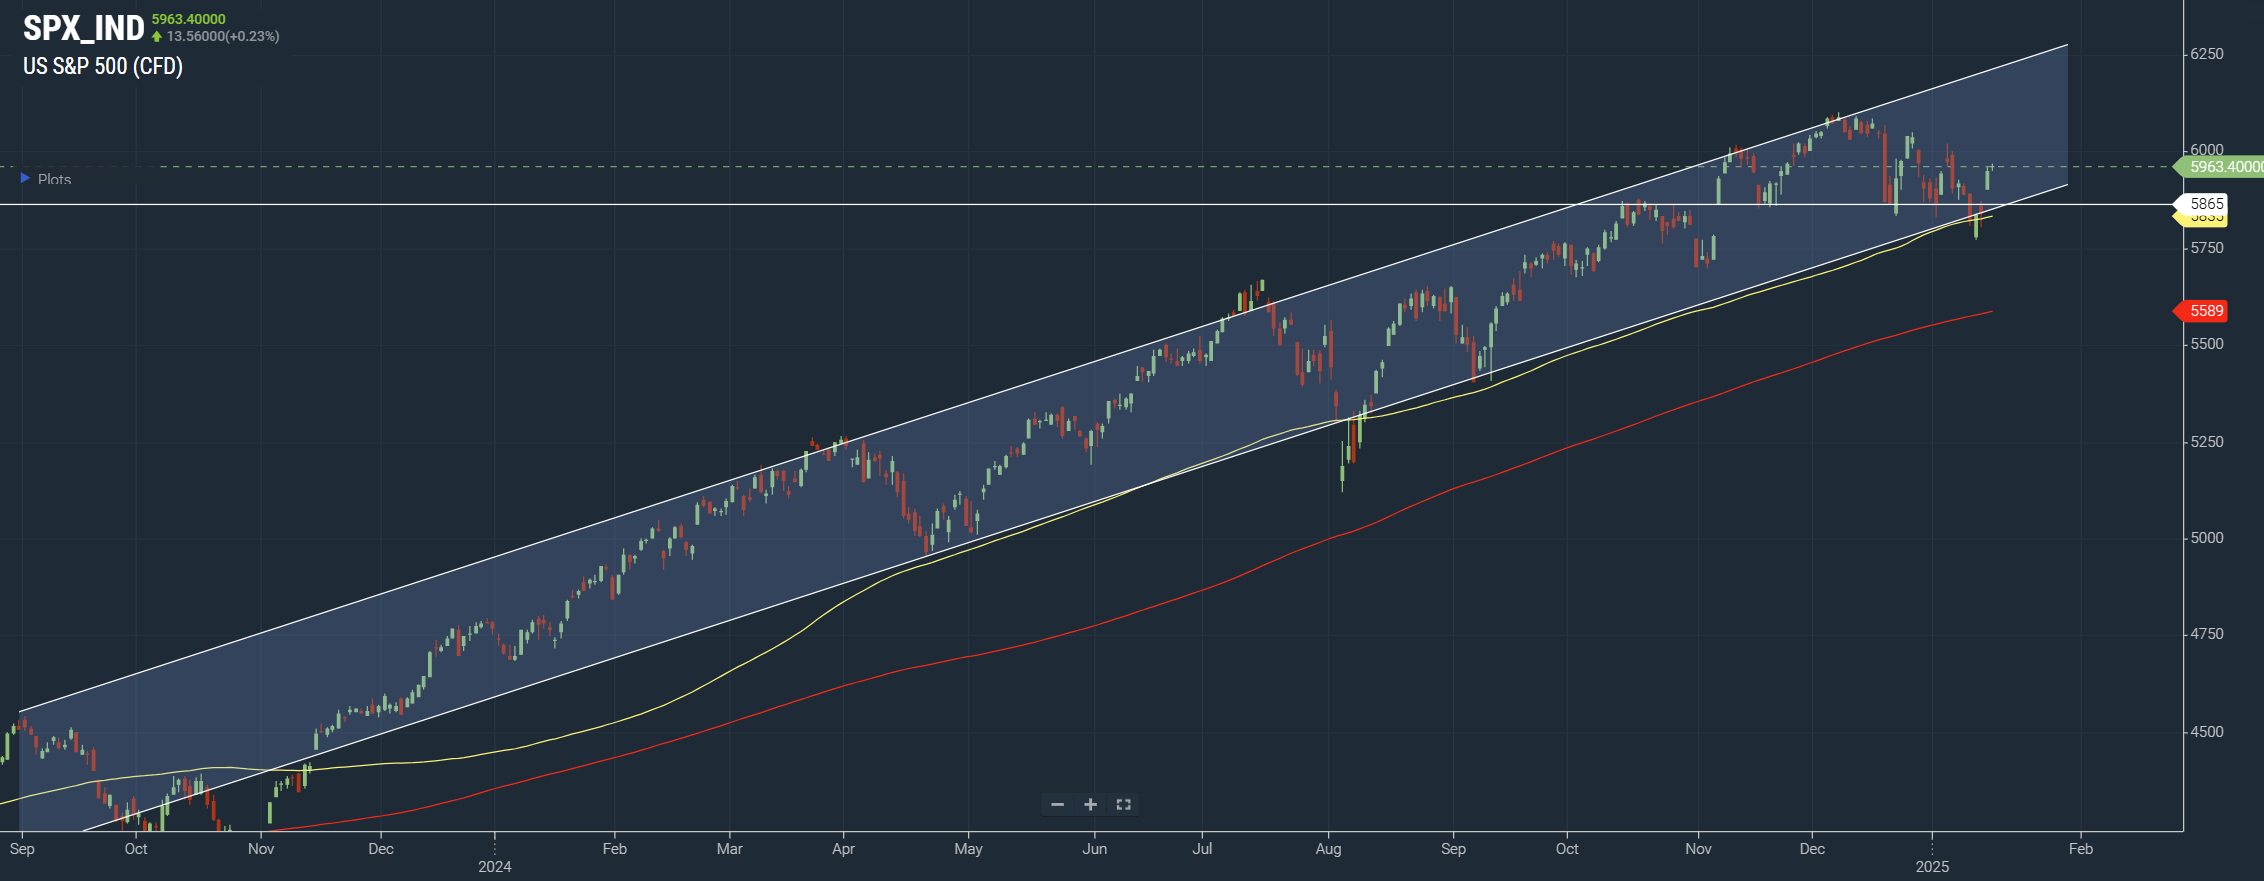
CPI에 대한 자세한 내용은 경제지표 동향에서 다뤘으니 패스하도록 하고, 저는 ...