안녕하세요,
2주 휴재 기간을 마치고 복귀 인사드립니다. 해결해야 했던 일신상의 일도 거의 다 일단락이 났고, 이러한 일들로 제 마음 속에 못난 생각이 들려고 할 때마다 주위 소중한 사람들에 대한 감사함을 되새기고 그러한 마음만 남기려 노력합니다. 사업을 한다는 것은 하루하루가 배움인 것 같습니다.
그동안 S&P 500은 조용히 보합세 속에서도 스멀스멀 올라 기존 채널선 아래에 붙어 있습니다. 여러 측면들을 하나씩 살펴 보겠습니다.
기술적 측면
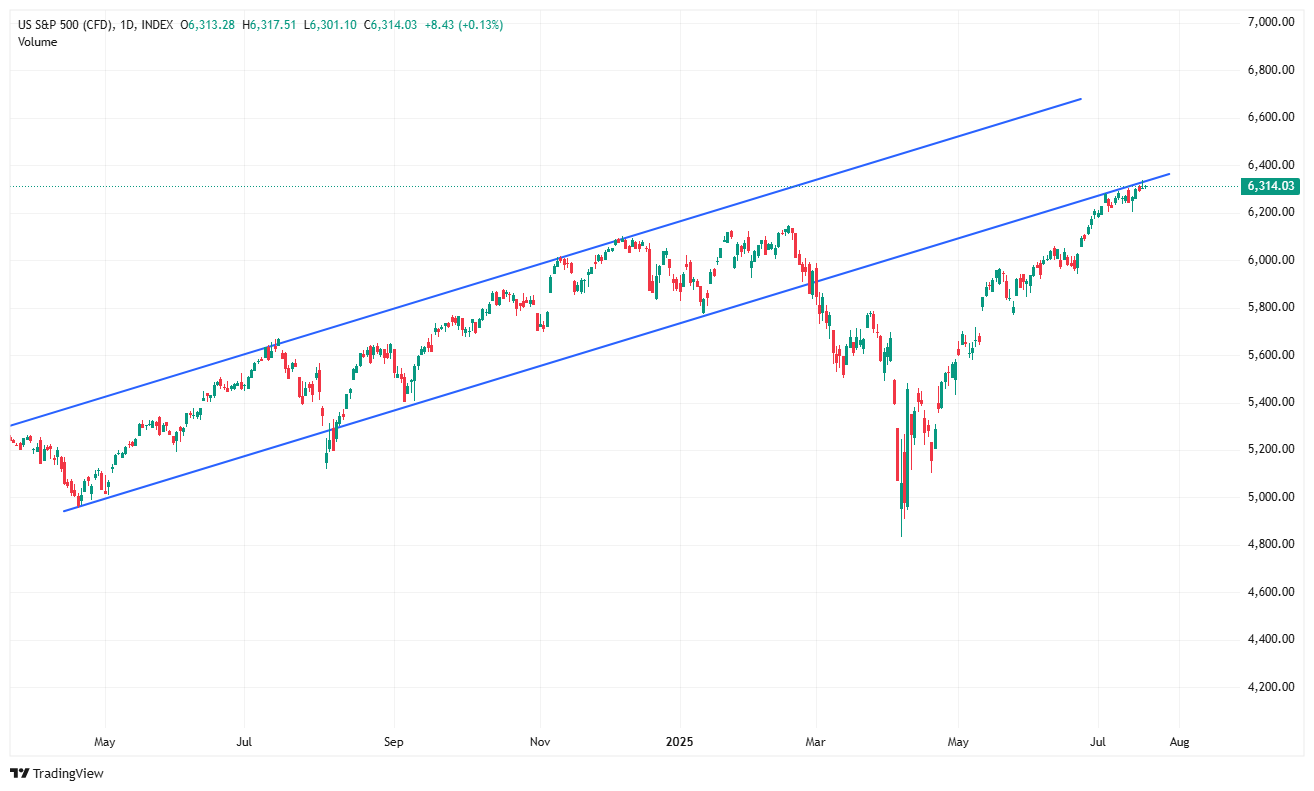
시황칼럼 131편에서 차트에 대해서는 아래와 같이 말씀드린 적 있습니다.
우선 차트상으로, 최근의 조정이 펀더멘털에 영향을 미치지 않는 일시적인 이벤트였다고 한다면, 최근 조정이 있기 전의 채널선으로 복귀한다고 가정을 합니다. 그렇게 가정한다면, 과거에 우리가 시황일주에서 봐오던 채널선(트뷰로 차트를 변경하면서 완전히 동일하지는 않을 수 있습니다) 상으로는, 상단이 6700 하단이 6350 정도 됩니다. <만약 조정이 펀더멘털에 영향을 주지 않는 일시적 악재였다면> 기술적으로는 여기서 연말까지 10% 가량도 더 상승할 수 있을 것입니다.
그러나 저 <가정>이 성립되기 위해서는 관세가 철폐되어야 합니다. 관세는 주가의 펀더멘털에 이중적으로 악재입니다. 인플레를 통해 할인율을 상승시키고, 경기를 위축시켜 현금흐름을 감소시킵니다. 분모는 증가하고, 분자는 감소하니 주가의 밸류에이션은 <다른 변수들이 동일하다면> 더 높은 관세 하에서 더 낮은 밸류에이션을 갖는 것이 맞습니다. (한번 Index DCF를 돌려보기 좋은 시점입니다)
지금도 생각이 크게 변하지는 않았습니다.
인플레이션
경제 펀더멘털적으로 가장 ...