티모씨님께서 훌륭한 글을 써주셨습니다. 저도 읽으면서 고개를 끄덕이다가... 갑자기 알 수 없는 불편함이 느껴졌습니다.
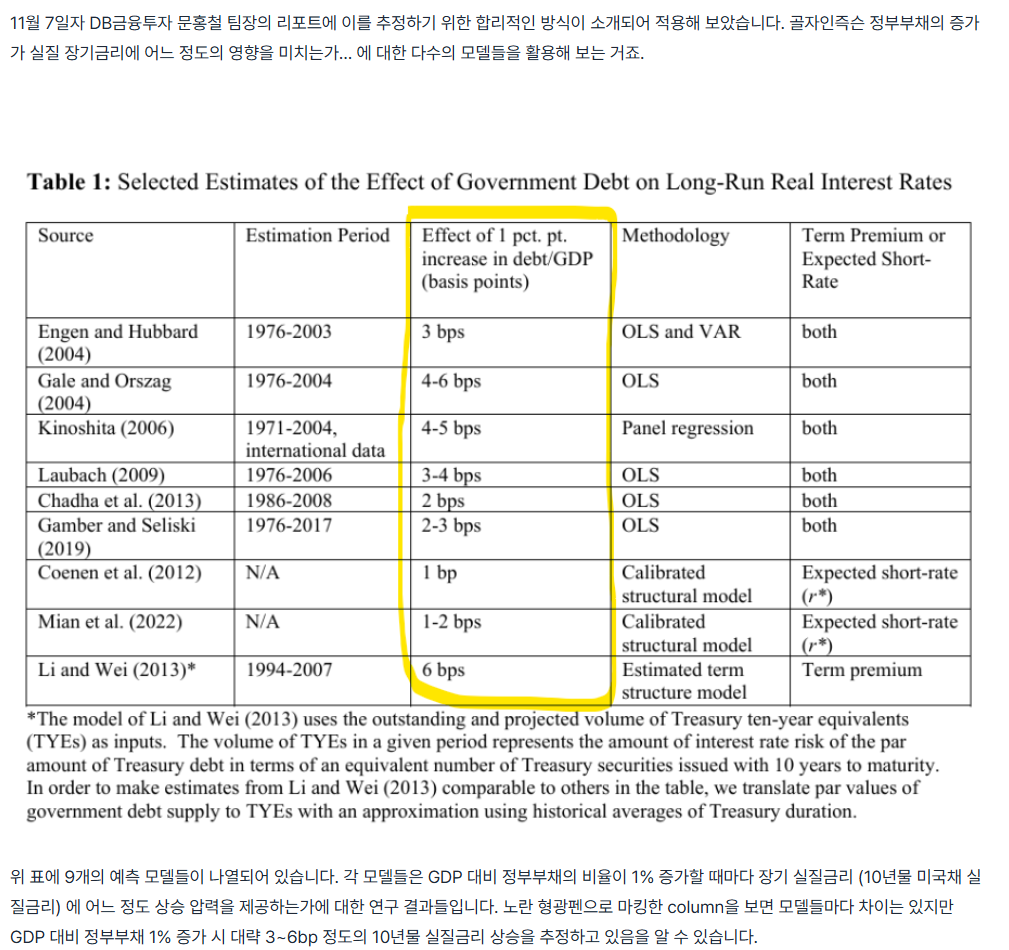
미국 장기국채 기간 프리미엄은 상단에 도달한 것이 아닐까? 中 - 티모씨 님
여기서 제가 궁금한 것은 과연 저 모델들에 현재의 국면이 제대로 반영되어 있을지 의심스러웠습니다. 제가 알기로 현재 옐런이 단기채로 돌려막기 한 것을 장기채로 돌려야 될텐데 그러한 환경이 과연 저기에 포함되어 있는지 궁금했습니다.
티모씨님의 논리를 저는 다음과 같이 이해했습니다.
[과거 GDP대비 정부부채 비율이 1% 증가할 때마다 9개의 예측 모델에 따르면 장기 실질 금리에 X%에 영향을 미친다]
+[Bloomberg Economics 팀에서 트럼프 공약 이행 수준에 따라 GDP 대비 부채 예상치를 제시했다.]
→ 두 정보를 바탕으로 트럼프 정부에서 기대되는 추가 정부부채에 대한 기간-프리미엄을 계산할 수 있다
→ 지금 10년물 미국 장기채 금리에는 이 부분들이 반영된 수준이다
제가 의심한 것은 저 9개의 예측 모델이 지금 적용하기에 합당한지 의심스러웠습니다. 그래서 원문을 찾았습니다.(이하 2024 논문)
영알못이지만... 도전해봅니다. DeepL 사랑해..
이 논문의 핵심은 다음과 같습니다.
시장 참여자는 미래 부채에 대해 '제한된' 예측력을 가지므로 이를 고려해야 한다.
그러면 정부 부채가 장기 금리에 미치는 영향을 감소시킨다. (6bp -> 3bp 수준)
경제학을 잘 모르지만 시장 참여자가 '합리적'인 이콘이라는 관점에서 (행동경제학 물결로 인해?) '제한된 합리성'으로 바꿔서 과거 문헌을 재연구한 사례로 보입니다. 게다가 calibration 과정에서 과거 연구보다 더 넓은 데이터를 사용한 부분도 있고 최신 연구도 좀 참고한 것으로 보입니다.
쉽게 말해 장기금리의 기간 프리미엄은 시장참여자의 '예측'에 영향을 받는데 과거 연구에서는 이 시장 참여자의 예측이 '합리적(완-벽)'이라고 생각하고 모델링 했더니 GDP의 부채 1%당 6bp 수준이었지만 '제한된 합리적' 모델을 가미하니 3bp정도로 나왔다는 얘기입니다.
물론 경제가 워낙 복잡하고 저는 경제를 모르기 때문에 모델에 대해서 어떻게 판단하기 쉽지 않지만 만약, 일단 original 모델(Li and Wei 2013)의 경우 1994년부터 2007년 즉, 금융위기 이전의 데이터를 사용해서 모델을 만들었습니다. 그리고 본 논문의 모델은 최신 데이터까지 사용했습니다.
그러나 논문 주석으로도 언급하고 있는데,
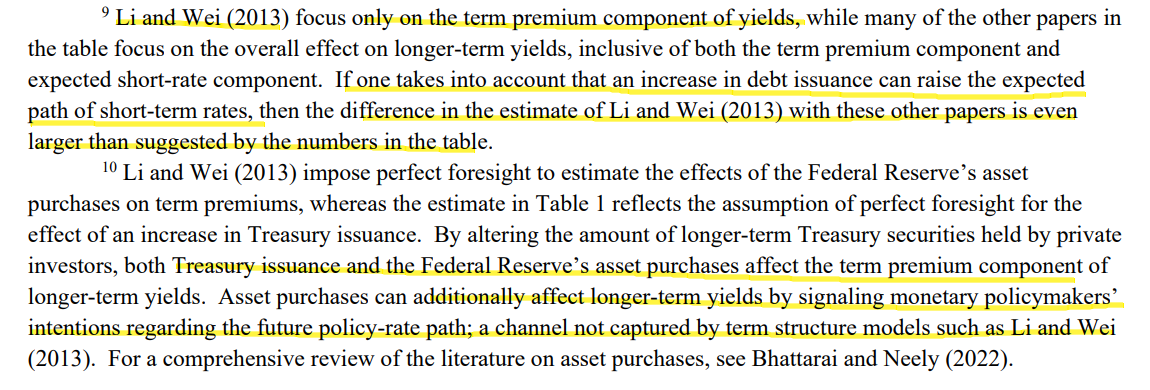
9번 주석에서 단기 금리 예상 ...