채권 칼럼 시리즈의 5편입니다. 이번 칼럼에서는 채권의 적정 가치를 판단하기 위해 어떤 도구들을 사용할 수 있는지 간단하게 살펴보도록 하겠습니다.
1편 링크: https://www.valley.town/wsaj-premium/beginner/676cd9e71b40b31dba023869
2편 링크: https://www.valley.town/wsaj-premium/beginner/676e98b67e93cd0385b02dc8
3편 링크: https://www.valley.town/wsaj-premium/beginner/67734ea2571c45cbd19f775f
4편 링크: https://www.valley.town/wsaj-premium/beginner/6776408a3b8c5c4ce039fb7c
5편. 채권의 적정 가치
[ 전편 요약 ]
TED 스프레드
TED 스프레드는 은행간 자금 거래 시 이자율과 무위험 국채 이자율 간의 스프레드다.
이 스프레드가 커지면 어떤 이유에선가 은행이 급전을 필요로 하는 위태로운 상황임을 시사한다.
따라서, TED 스프레드는 시중은행의 건전성을 나타내는 지표로 활용된다.
CDS 스프레드
CDS (Credit Default Swap) 은 특정 대상의 부도에 대비한 보험 상품이다.
CDS 프리미엄은 보험 수수료율이며 대상의 부도 리스크가 클수록 높아진다.
CDS 스프레드는 CDS 프리미엄과 무위험 이자율 간의 스프레드이다.
따라서, CDS 스프레드가 클수록 기초자산이 되는 대상의 부도 리스크가 커진다고 할 수 있다.
하이일드 스프레드
신용도가 낮은 주체가 발행한 채권을 정크본드 혹은 하이일드 채권이라고 한다.
정크본드의 이자율과 무위험 국채 이자율 간의 스프레드가 하이일드 스프레드이다.
하이일드 스프레드가 상승하면 정크본드의 이자율이 높아진다는 의미이며, 경제의 약한 고리에 대한 스트레스가 가중되고 있음을 시사한다.
4편까지 채권의 기본 개념과 주요 지표에 대해 살펴보았고, 글로벌 매크로 실전편 7-1편 강의까지 커버했습니다. 5편에서는 7-2편 강의 내용을 다루도록 하죠. 바로 채권의 적정 가치에 대한 내용입니다.
기준선 (Valuation Anchor)
2편에서 채권의 가격은 시중금리에 따라 변화하며, 시중금리는 경기에 따라 함을 알 수 있었습니다. 경기에 따라 돈의 수요와 공급이 변화하며 금리가 움직이고, 채권 가격이 움직이는 것이죠.
레이 달리오의 경기 사이클 곡선입니다. 단기, 중기적으로 경기는 등락을 보이지만, 장기 추세선으로 보면 우상향하는 그림이 나타나있죠. 대각 추세선을 중심으로 사이클이 순환하며 평균회귀하는 모습을 보여주고 있으니, 이 경우 대각 추세선이 중심, 평균, 혹은 닻 (anchor) 이라고 할 수 있습니다.
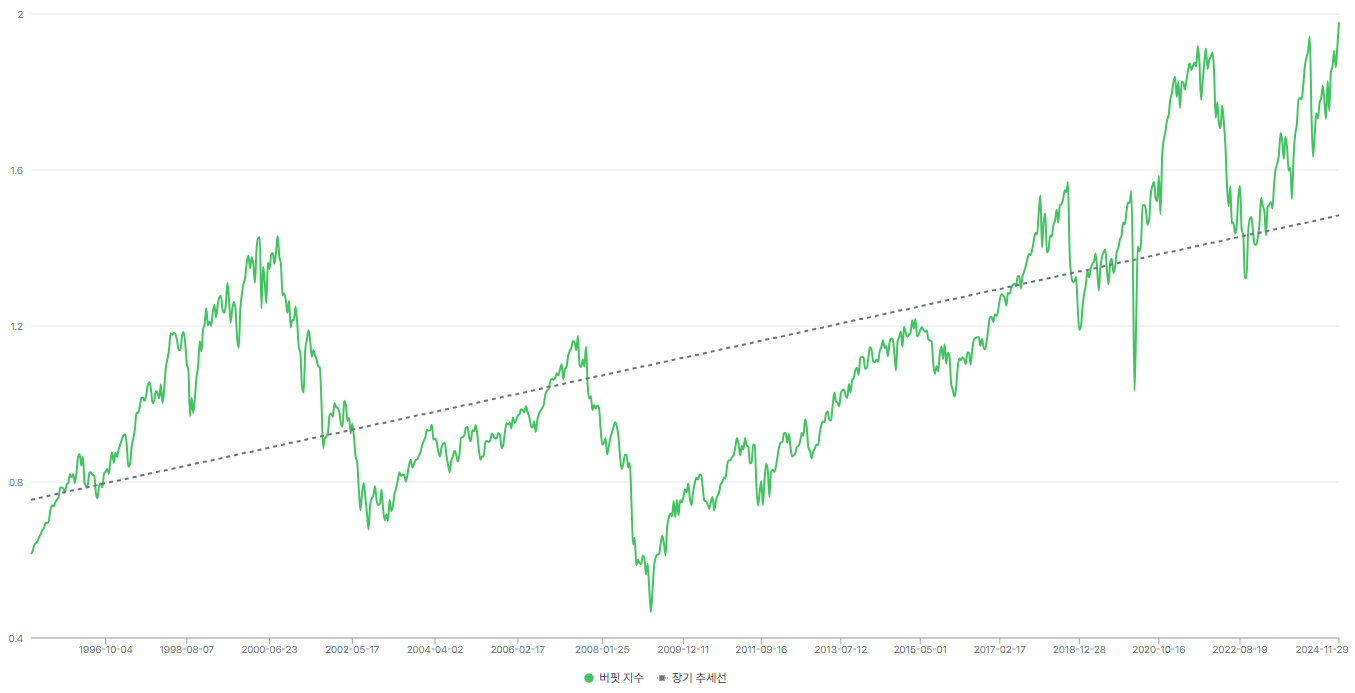
https://www.valley.town/economy/asset-valuation/stock/buffett
주가에도 대표적인 anchor가 있죠? 바로 버핏지수입니다. 장기 추세선을 중심으로 버핏지수 (= 미국증시 시가총액의 미국 GDP 대비 비율) 가 등락을 반복해 왔음을 알 수 있습니다. 레이 달리오의 경기 사이클 곡선과 상당히 유사합니다. 버핏지수에서도 점선 대각 추세선이 anchor 역할을 하고 있습니다.
결국, 가격의 기준선인 anchor는 장기적인 추세를 나타낸다는 성질을 가지는군요. 채권 가격의 anchor를 찾는다면 장기 데이터의 평균치를 활용하는 편이 상식적일 겁니다. 물론, 여러가지 연구를 통해 정교한 로직과 모델링으로 짧은 사이클에도 적용 가능한 anchor를 탐색할 수도 있겠죠.
여기서는 과거의 경향이 미래에도 유지된다는 가정 하에 과거 데이터의 장기 평균을 활용하여 채권 이자율의 anchor를 탐색해 보도록 하겠습니다.
10년 만기 채권 이자율 anchor
채권 이자율 = 무위험 이자율 + 부도 스프레드
1편에서 위와 같은 등식을 소개한 바 있습니다. 부도 스프레드는 채권 발행자가 원금을 상환하지 못할 리스크를 감안해 추가되는 가산금리를 의미합니다. 이 등식을 활용해 미국의 가장 대표적인 10년 만기 채권 이자율의 anchor를 한 번 구해보는 겁니다.
10년 만기 채권 이자율 = 10년 만기 무위험 이자율 + 10년 만기 부도 스프레드
10년 만기 채권 이자율이니... 각 구성요소의 기준선을 나누어 생각해 봅시다. 위 등식에서 '10년 만기 무위험 이자율' 은 10년 만기 미국채 금리의 장기 추세선을 기준선으로 삼으면 어떨까요?
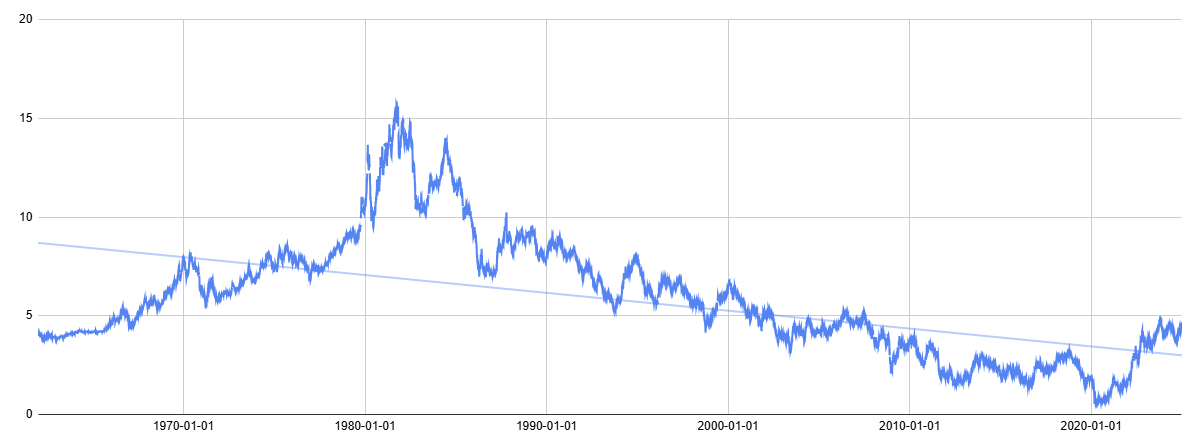
10년물 미국채 금리 추이와 장기 추세선입니다. 장기 추세선을 이처럼 그릴 수는 있지만, 추세선을 중심으로 등락하며 움직이지는 않고 있죠? 섣불리 장기 추세선을 기준선으로 삼기에는 불안합니다.
그러면 어떤 방법이 있을까요? 상기 등식은 아래와 같이 치환 가능합니다.
10년 만기 채권 이자율 = 10년 만기 무위험 이자율 + 10년 만기 부도 스프레드
= 3개월 만기 무위험 이자율 + (10년 - 3개월 무위험 이자율 스프레드) + 10년 만기 부도 스프레드
3개월 ...