22년경부터 많은 학자들과 전문가들이 경기침체를 전망했음에도 불구하고 아직까지 침체는 오지 않았도 미국 경제는 지칠 줄 모른 채 강세를 이어가고 있는데요. 이렇게 침체를 피할 수 있었던 원인은 무엇인지, 그리고 향후에도 그럴 수 있을지를 진단해보는 칼럼인데, 행간을 뜯어 보면 좀 더 상세하게 풀어낼 수 있는 이야기들이 다채롭게 내포되어 있습니다. 그래서 이번 초심자 칼럼 시리즈에서는 프리미엄 칼럼 85편를 되짚어 보면서 진행하고자 합니다. 이번에도 많은 성원 부탁드립니다.
칼럼 원문: 신공급주의인가, 공급주의인가?
항상 그렇지만, 월가아재 시황칼럼 85편부터 이어지는 내용은 특히나 시의적절한 내용을 담고 있죠. 이번에는 시황칼럼 해설을 다뤄보려고 합니다.
기존의 전망 요약
25년 상반기 시황전망 총정리 영상에 내용이 대략 정리되어 있습니다. 시황칼럼 46편에 내용이 3줄 요약되어 있는데요.
10월 현재 : 시나리오1 - 경기는 강하다고 느껴지는데 인플레 재점화 기미는 아직 완전히 나타나지는 않은 단계
11월~25년 초 : 시나리오2 / 시나리오4 - 조금씩 인플레이션의 Sticky함과 장기국채 금리 상승 압력이 나타나는 단계
2025년 어느 시점 : 시나리오3 - 경기 침체가 가시화되면서 인플레이션도 꺾여 버리는 단계
위 흐름은 시중의 금리와 직결되는 장기금리가 상승하여 경기를 짓누르게 될 것이라는 예상에 기인했습니다. 대선을 앞두고 높은 금리의 압박을 아래와 같은 여러 가지 수단을 활용해 버텨내고 있는 상황이라고 보았던 것이죠.
옐런 재무부의 공격적인 재정지출 → 시중 유동성 증가
단기국채 발행을 늘려 단기금리를 역레포 금리보다 높여 역레포 잔고에 묶인 자금 방출 유도 → 시중 유동성 증가
불법 이민자 대거 유입 → 민간소비 증가 및 임금상승 압력 완화
AI 관련 대규모 인프라 투자 → 대규모 자본투자로 GDP 성장 기여
그런데, 트럼프가 대선 승리 이후 이 4가지 요소들은 다음과 같이 달라지지 않겠는가... 라고 보았던 거죠.
트럼프 정권의 재정지출 감소 지향
역레포 잔고 거의 소진
트럼프 정권에 의한 불법 이민자 추방 + 국경 단속
학습에서 추론으로 무게중심이 옮아가며 AI 인프라 투자 감소
이처럼 고금리에 의한 경기둔화 압력을 완화시켜 주던 요인들이 사라지게 되면 경기둔화가 25년에는 가시화될 것... 연준도 이러한 전망을 바탕으로 경기둔화에 대비하여 12월 FOMC에서는 QT 종료에 대한 시그널을 주는 등 보다 완화적인 스탠스를 취할 것으로 전망했었던 겁니다.
25년에 들어선 지금... 당시의 예상과는 다르게 흘러가고 있죠. 이제는 모두가 알고 있지만, 오히려 연준의 코멘트는 매우 매파적 스탠스를 유지하고 있습니다.
예상과 다른 전개
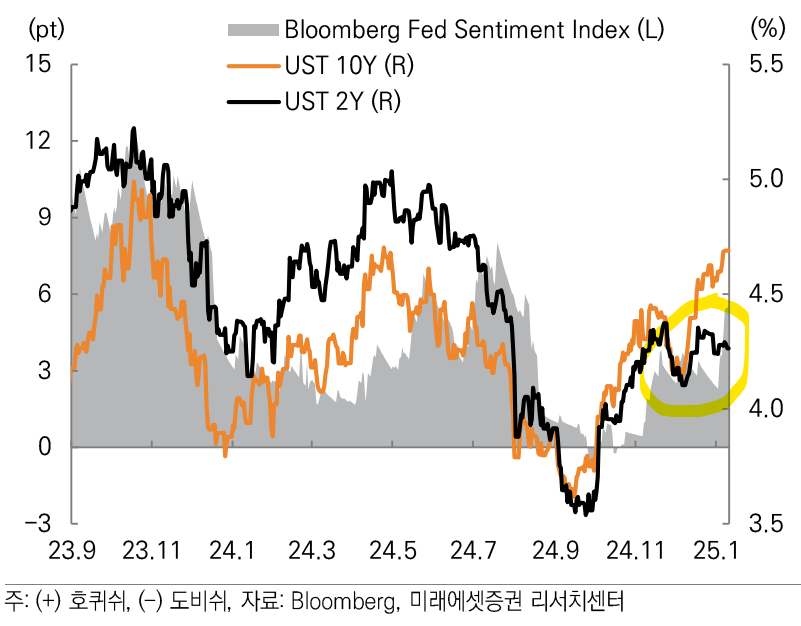
차트의 회색 막대는 Fedspeak라는 지수로 연준 인사들의 발언 내용들이 전반적으로 매파적이라면 상승하고, 반대의 경우 하락합니다. 노란 형광펜 구간을 보면 24년 11월 이후 급격히 상승했죠? 그만큼 연준인사들의 발언이 매파적인 상태를 꾸준히 유지하고 있죠. 즉, 경기둔화를 우려해 연준이 통화정책을 점차 완화적으로 운용할 것이라는 징조는 보이지 않는 셈입니다.
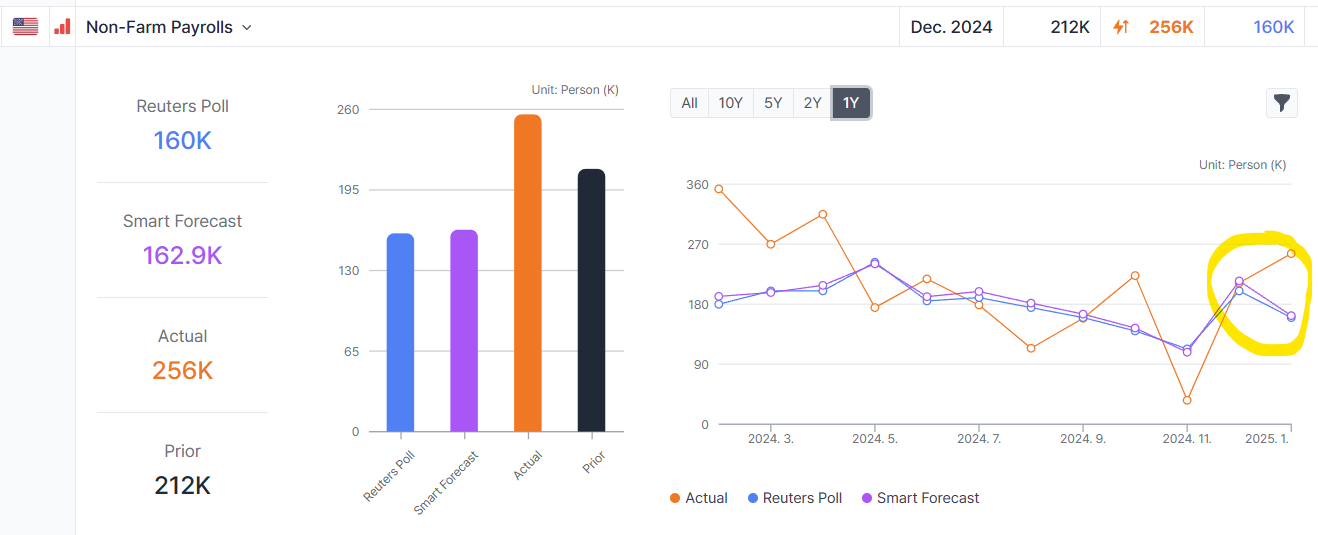
이뿐만이 아니죠. 이달 발표된 미국의 고용은 예상치를 어마어마하게 상회했습니다. 비농업 고용 (Non-farm payroll) 이 예상치를
60%나 상회하는 기염을 토했습니다. 실업률도 4.1%로 오히려 낮아졌죠. 즉, 미국 고용지표가 좋아도 너무 좋았던 겁니다.