계속되는 소비 관련 지표 시리즈입니다. 지난 3편 칼럼에서는 고용과 소득이 소비에 어떤 방식으로 영향을 미치는지 알아보았습니다.
이번 4편 칼럼에서는 금리, 저축, 세금과 같은 요인들이 소비에 있어 어떤 환경을 조성하는지 살펴보도록 하겠습니다.
1편: 경제는 호황일까 불황일까 - 소비가 결정한다 | 초심자를 위한 해설 42
2편: 인플레이션은 소비에 어떻게 영향을 줄까 | 초심자를 위한 해설 43
민간소비에 대한 이해 4편. 소비환경 (금융과 정부)
[ 전편 요약 ]
가계소득의 주요 원천은 근로소득, 즉, 임금이다.
이는 민간소비의 주요 원천이 임금이라는 말과 같다.
임금은 노동의 수요와 공급에 의해 결정되며, 모든 고용지표는 결국 노동의 수요와 공급에 대한 정보다.
노동공급보다 수요가 실물경기와 민간소비에 더욱 민감하게 반응한다.
민간소비 환경 판단에 참고할 만한 주요 고용 지표들은 다음과 같다.
노동 공급 측면 : 실업률, 경제활동 인구, 자발적 퇴직자
노동 수요 측면 : 임금, 비농업 고용, 구인률

이번 편에서도 '소비환경' 에 대해 알아봅시다. 3편에서는 민간소비의 원천이 되는 고용에 대해 알아 보았죠. 고용으로부터 소비의 주된 원천이 되는 소득이 나오기 때문에 중요합니다. 하지만, 소득이 소비의 모든 것을 설명해 주지는 않죠.
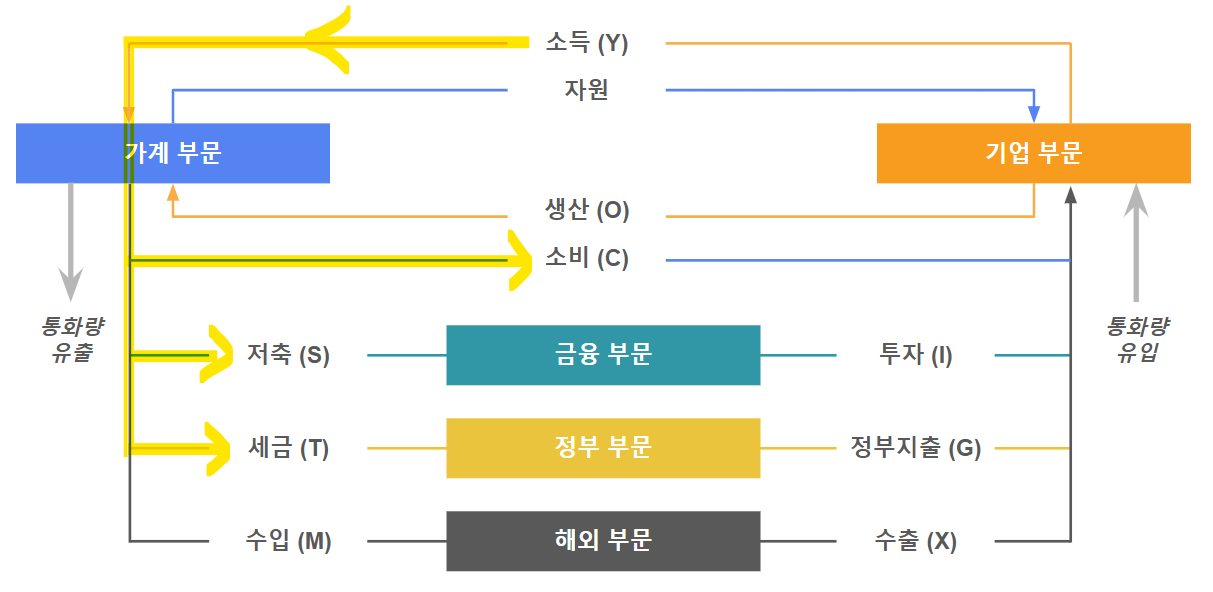
글로벌 매크로 지식편 2강에서 가계의 소득은 크게 세 경로로 흘러간다는 내용을 다루었습니다. 바로 소비, 저축, 세금이죠. 소득이 이처럼 다양한 경로로 흘러가기 때문에 저축과 세금 역시 소비에 영향을 미치게 됩니다. 소득의 더 많은 비중이 저축이나 세금으로 흘러간다면, 소비의 비중은 줄어들기 때문이죠. 반대로 저축과 세금으로 흘러가는 소득의 비중이 줄어들면 소득이 소비로 이어지는 비중은 높아지게 됩니다.
이를 한 마디로 요약하면 저축과 세금에 의해 가계의 소비성향이 달라진다는 의미입니다. 4편에서는 고용 외 민간소비에 영향을 미치는 요인들인 저축 및 신용, 세금 및 보조금에 대해 생각해 봅니다.
3. 금융, 소비 의사결정
먼저, 저축과 세금 중 저축부터 살펴보죠. 어떤 경우에 가계가 소비보다 저축을 선호할까요? 저축으로 인해 얻는 혜택이 소비로 인한 혜택보다 크다고 판단될 때... 겠죠. 즉, 당장의 소비를 지연시키고 미래의 이자소득을 선호할 정도로 예금 이자율이 매력적이어야 합니다. 예금 금리가 일정 수준 이상이라면 소비와 예금은 서로 역의 상관관계를 가지게 됩니다.
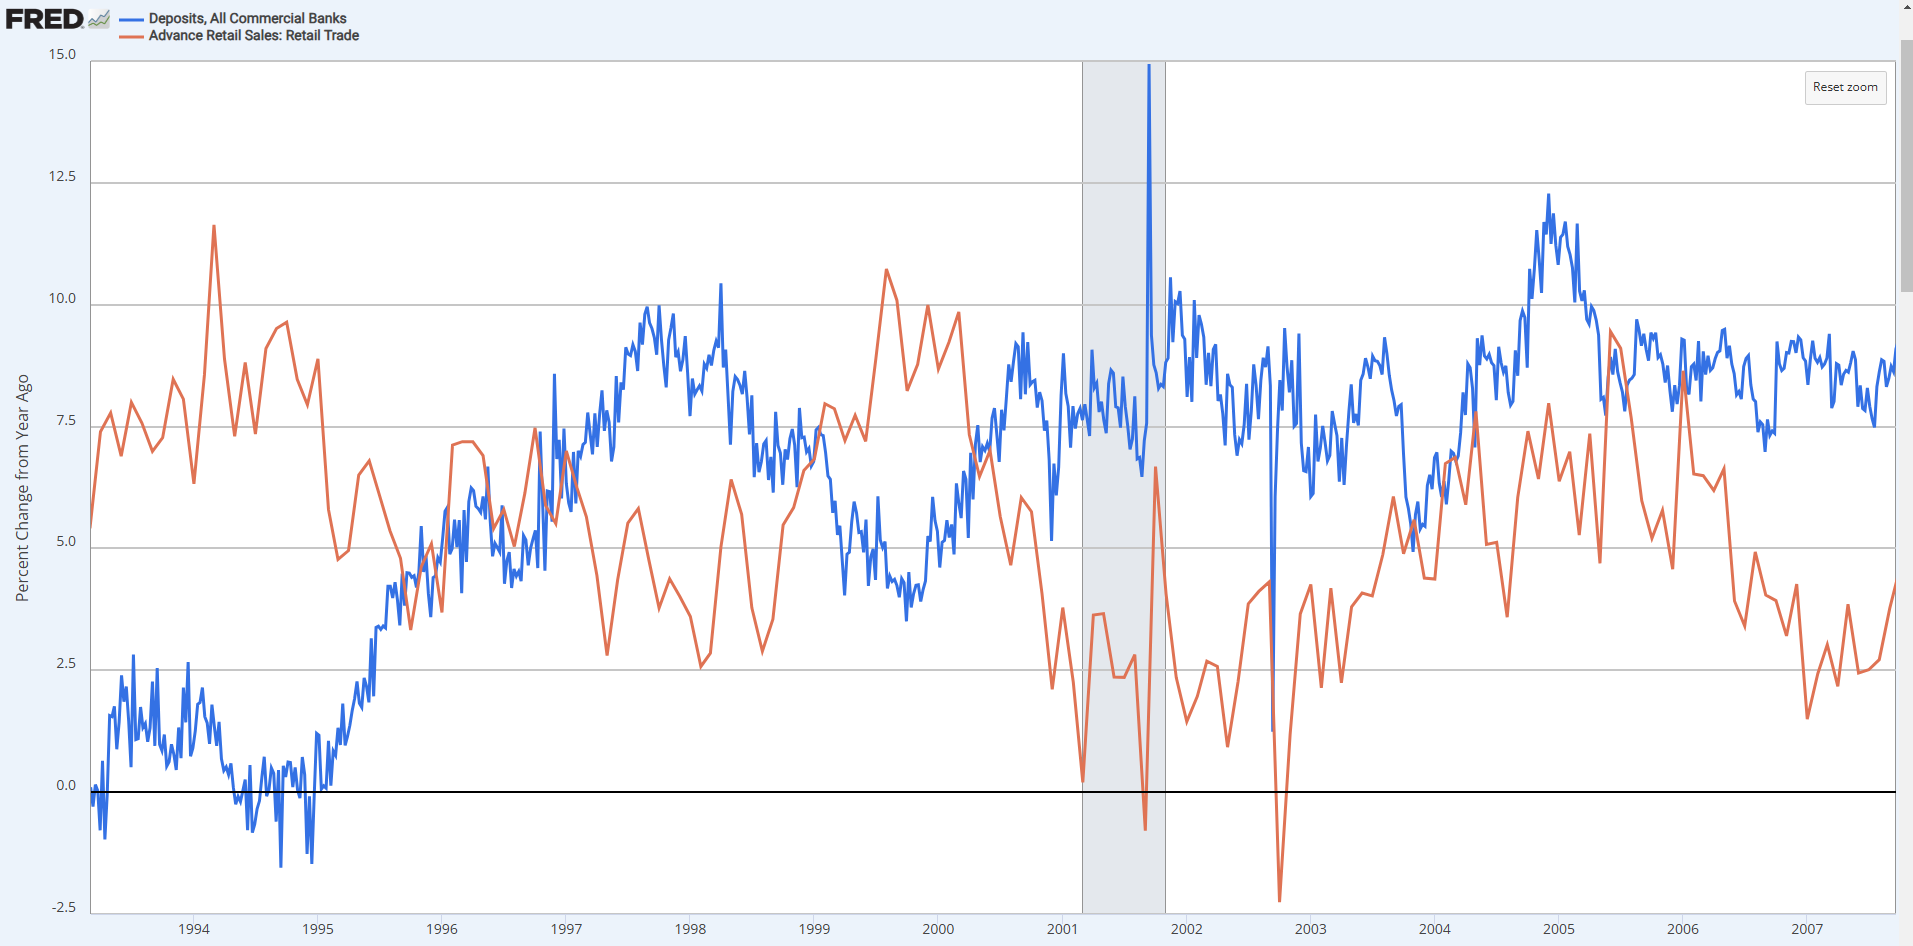
파란선은 은행예금액 증감률, 주황선은 소매판매 증감률입니다. 보시다시피 은행예금이 늘어나기 시작하면 소매판매가 감소하고, 예금이 줄면 소매판매가 늘어나는 역 상관관계가 잘 관찰되죠. 단, 1990년대~2008년 GFC 전까지의 이야기입니다.
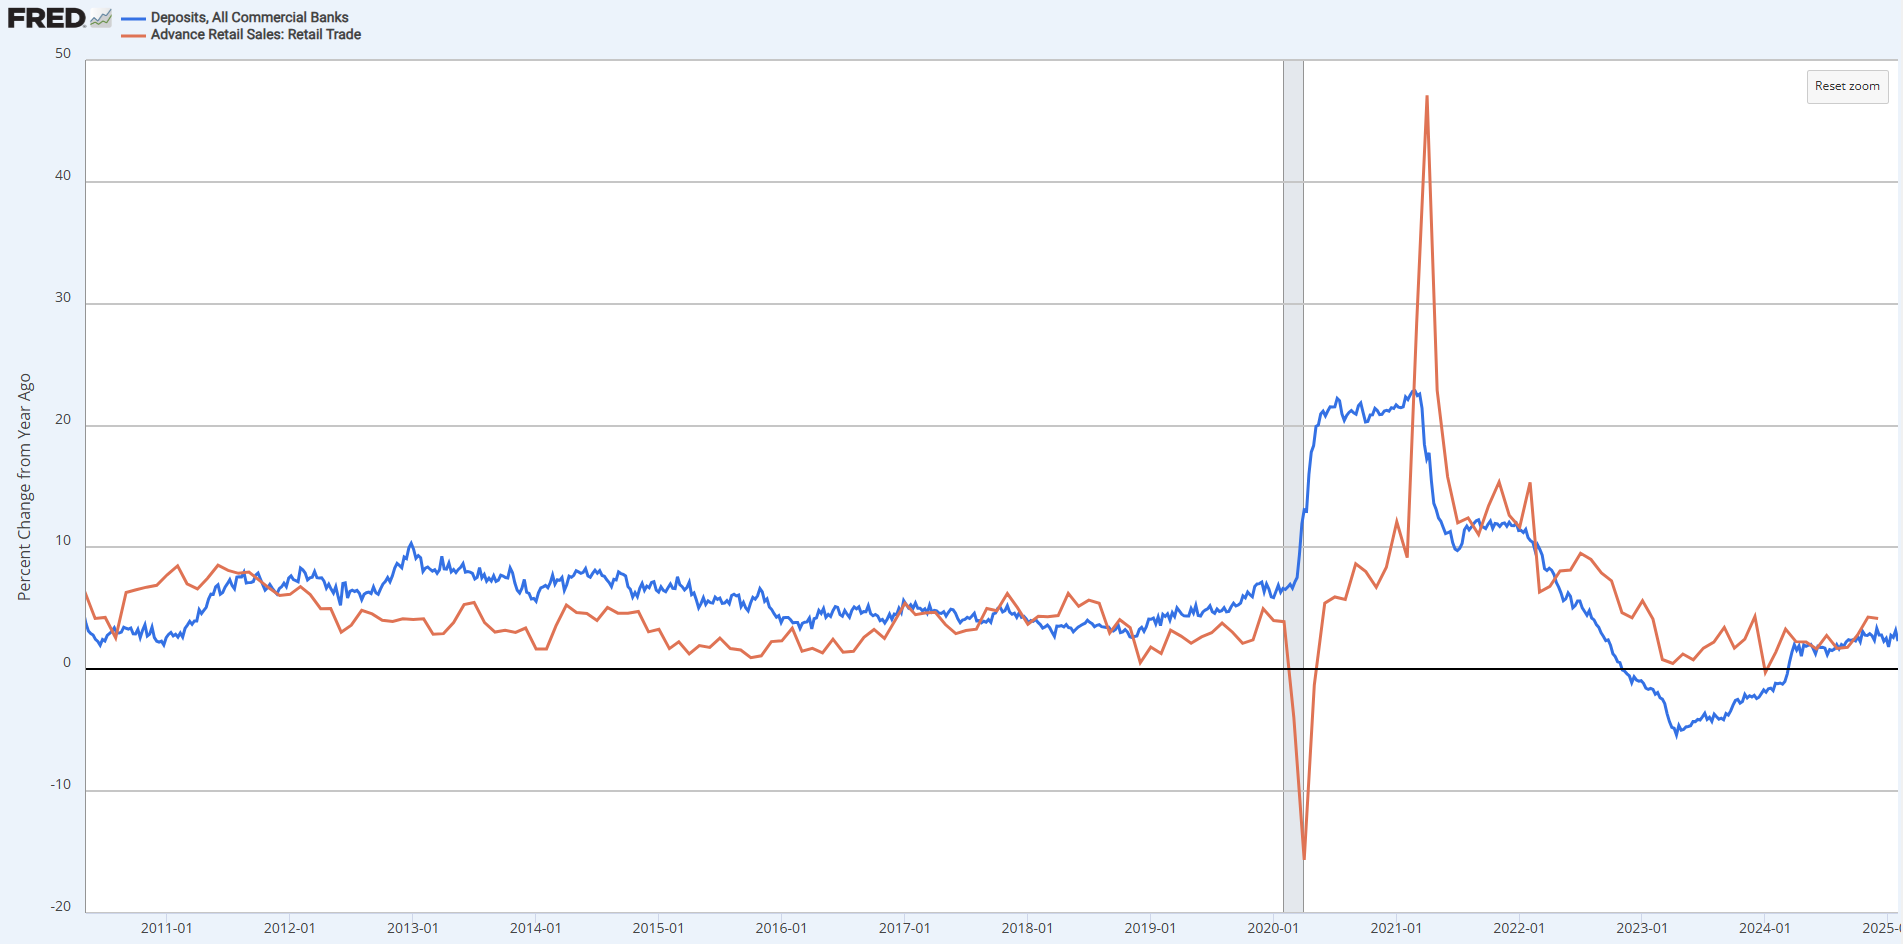
2008년 이후부터 현재까지의 추이를 보면 더 이상 역 상관관계가 거의 성립하지 않고 있음을 알 수 있습니다. 왜 그럴까요? 금리가 너무 낮아져서 예금, 즉 ,저축의 매력이 사라졌기 때문입니다. 은행 예금금리의 장기 데이터는 찾기가 어려우니 대신 벤치마크가 되는 미국채 10년물 금리를 봅시다.
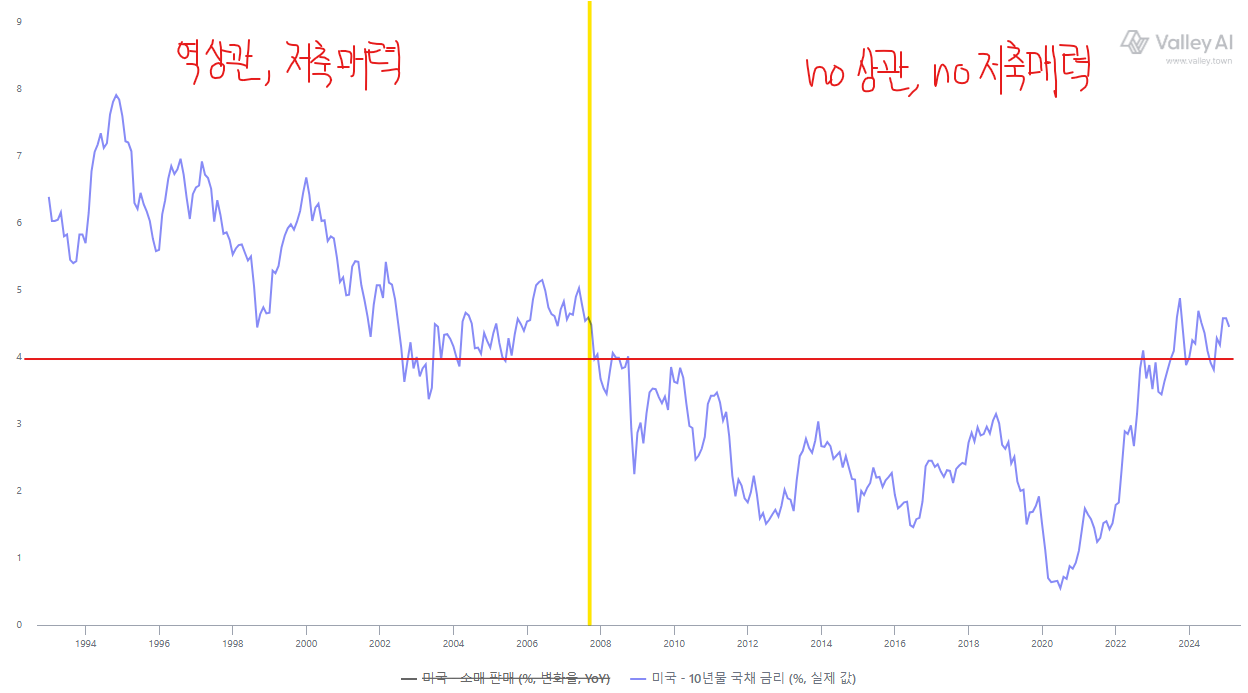
역 상관관계가 성립했던 구간과 그렇지 않은 구간은 노란 형광 세로선으로 나누었습니다. 세로선의 좌측에서는 소비와 예금의 역 상관관계가 성립했고, 우측에서는 성립하지 않았죠.
이제 형광 세로선을 기준으로 10년물 금리의 레벨을 봅시다. 좌측이 우측에 비해 월등히 높죠. 빨간 가로선은 10년물 금리 4%를 마킹한 선입니다. 정확한 계산은 아니지만 대략 10년물 금리가 4%이상일 때에는 저축과 소비의 역 상관관계가 성립하고, 4% 이하일 때는 역 상관관계가 사라진다고 추론해 볼 수 있겠죠? 이 말은 적어도 10년물 금리 4% 이상은 되어야 예금이자가 소비를 지연시킬 정도의 매력을 발산할 수 있다... 는 추론으로 이어집니다.
현재 미국채 10년물 금리가 4.5%입니다. 위 추론대로라면 예금이자가 소비를 지연시킬 정도의 레벨에 올라선 거죠? 앞으로 금리가 현재보다 더 상승한다면, 점차 소비와 예금의 역 상관관계가 되살아나면서 마침내 금리가 소비를 본격적으로 지연시키는 제약을 가할 수 있다고 볼 수 있습니다.
따라서, 민간소비에 영향을 미치는 금융지표 중 첫번째는 누가 뭐라 해도 시중금리입니다.
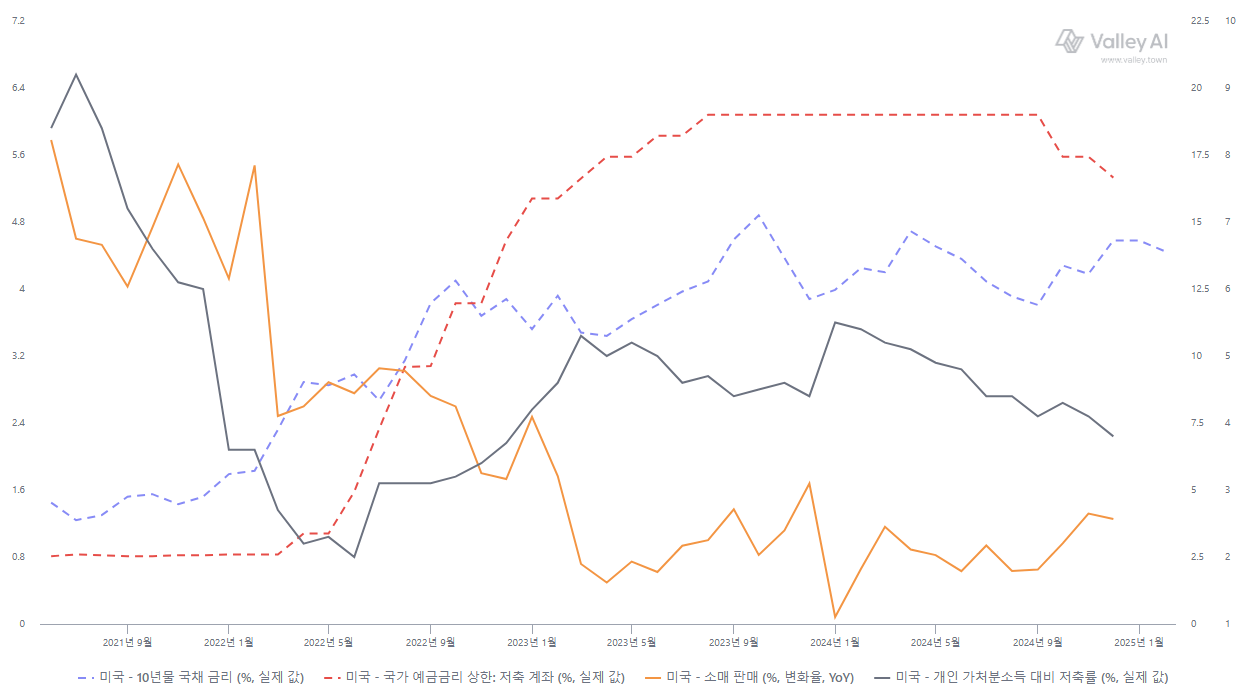
차트가 좀 복잡하지만 하나씩 보자면...
파란 점선 : 미국채 10년물 금리
빨간 점선 : 예금금리 상한
노란 실선 : 소매판매 YoY 증감률
검은 실선 : 가처분 소득 대비 저축률
21년 하반기부터 현재까지의 추이를 보면 금리가 급등하는 구간에서 저축률이 상승하고, 민간소비 증감률이 낮아졌습니다. 반면, 24년 9월부터 예금금리가 낮아지자 저축률은 더욱 낮아지고 민간소비 증감률은 반등을 시작합니다.
여기서부터 예금금리와 미국채 금리가 지속적으로 하락한다면, 향후 저축률 하락과 민간소비 증가의 가능성이 높고, 반대로 예금금리가 현 레벨에서 멈추거나 혹여라도 반등한다면 저축률 상승과 민간소비 감소의 가능성이 높다고 볼 수 있겠죠. 향후 지속 관찰이 필요합니다.
자... 그러면 여기서 끝일까요? 아니죠. 빛이 있으면 어둠이 있듯, 예금이 있으면 대출이 있습니다. 가계도 대출을 통해 소비를 이어갈 수 있으니까요. 또한, 소비심리 역시 저축이냐 소비냐를 선택하는 데에 있어 중요하죠. 대출과 소비심리에 대해서는 다음 편에서 소비여력과 소비성향을 다룰 때 정리해 보도록 하겠습니다.
소비 의사결정에 영향을 주는 예금과 관련한 지표들을...