이직자의 임금 상승률 반등은 노동시장의 완화 추세가 주춤함을 시사할 수 있는데요. 그러나 지표의 전체적인 추세는 여전히 ‘둔화’이기에, 이번 반등이 지속될지 여부를 관찰할 필요가 있습니다.
경제지표 동향
[소비 & 고용 - 애틀렌타 연은 임금 상승률]

그래프 설명: 애틀렌타 연은 추정 임금 상승률, 파랑: 전체, 금색: 이직자, 자주색: 기존 근로자, 출처: 애틀렌타 연은
애틀렌타 연은이 집계한 9월 임금 상승률(YoY, Wage Growth Tracker)은 8월 상승률보다 0.1%p 높은 4.7%를 기록했는데요.
(이직자, 기존 근로자) 이직자(Job switcher)의 임금 상승률은 4.9%로 8월 상승률 대비 0.3%p 상승했으며, 이는 노동시장의 완화 추세가 주춤함을 시사할 수 있는데요. 그러나 지표의 전체적인 추세는 여전히 ‘둔화’이기에, 이번 반등이 지속될지 여부를 관찰할 필요가 있습니다.
반면, 기존 근로자(Job stayer)의 임금 상승률은 4.6%로 -0.1%p 하락했고, 작년 연말부터 4% 중후반대에서 변동하는 모습입니다.
(임금과 소비) 근로자의 임금은 이들 소비에 영향을 미치는 핵심 요소 중 하나죠. 그리고 소비는 현재 “실물경제의 세 가지 핵심 요소인 인플레이션, 재고 축적(생산), 고용과 연결”되어 있습니다. 연준의 목표는 “소비가 리플레이션을 촉발하지 않으면서도 안정적인 성장세를 유지하여 기업들의 재고 축적을 뒷받침하고, 고용시장이 식지 않도록 지지하는 것”이었죠 (참고).
때마침 오늘밤 소매 판매 지표가 발표될 예정인데요. 소매 판매 지표에 대한 시장의 컨센은 아래와 같습니다. 참고로 미국 IB 중 BofA는 9월 소매 판매 데이터가 급등할 것으로 전망 중입니다.

그래프 설명: Valley AI 거시경제 분석 --> 경제지표 일정
(임금 수준별 분석) 한편, 애틀렌타 연은의 추정치를 임금 수준별로 살펴보면, 저임금층의 임금 상승률이 고임금층의 임금 상승률 보다 여전히 높지만, 그 갭은 꾸준히 축소되고 있는 것을 확인할 수 있죠.
뿐만 아니라 고임금층의 임금 상승률은 오히려 9월에 반등했고, 저임금층의 임금 상승률은 반락하는 보습을 보였는데요. 이와 같은 흐름은 현재 중산층과 고소득층이 소비의 성장세를 견인하는 현상이 한동안 더 이어질 수 있음을 시사합니다 (참고).
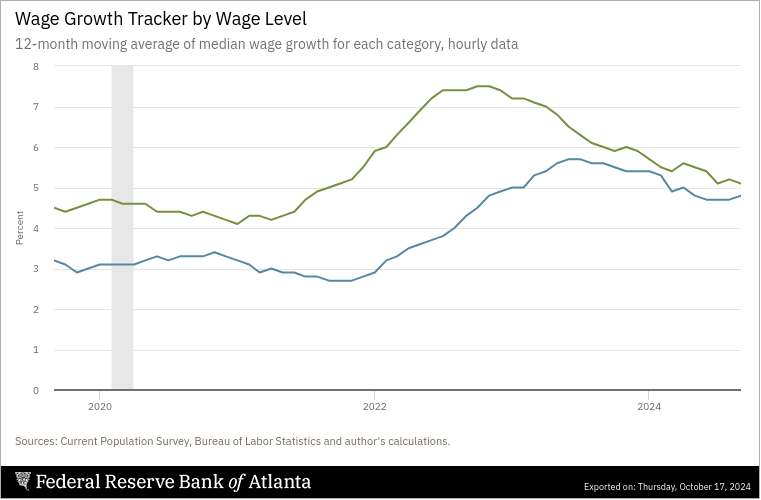
그래프 설명: 임금 수준별 상승률, 파랑: 임금 상위 25%, 초록: 임금 하위 25%, 출처: 애틀렌타 연은
[칼럼 읽기 - 달러의 하락은 이미 끝났는가?]
매크로팀 코멘트: Rebecca Patterson(전 브릿지워터 수석 투자전략가)의 이번 칼럼(10/8일, 링크)은 향후 달러의 움직임을 이해하는 데 있어 단순히 정책금리뿐만 아니라 자본의 글로벌 흐름이라는 더욱 거시적인 접근법을 제시합니다. 칼럼을 보다 쉽게 이해할 수 있도록 매크로팀에서 일부 내용을 추가하고 정리했습니다.
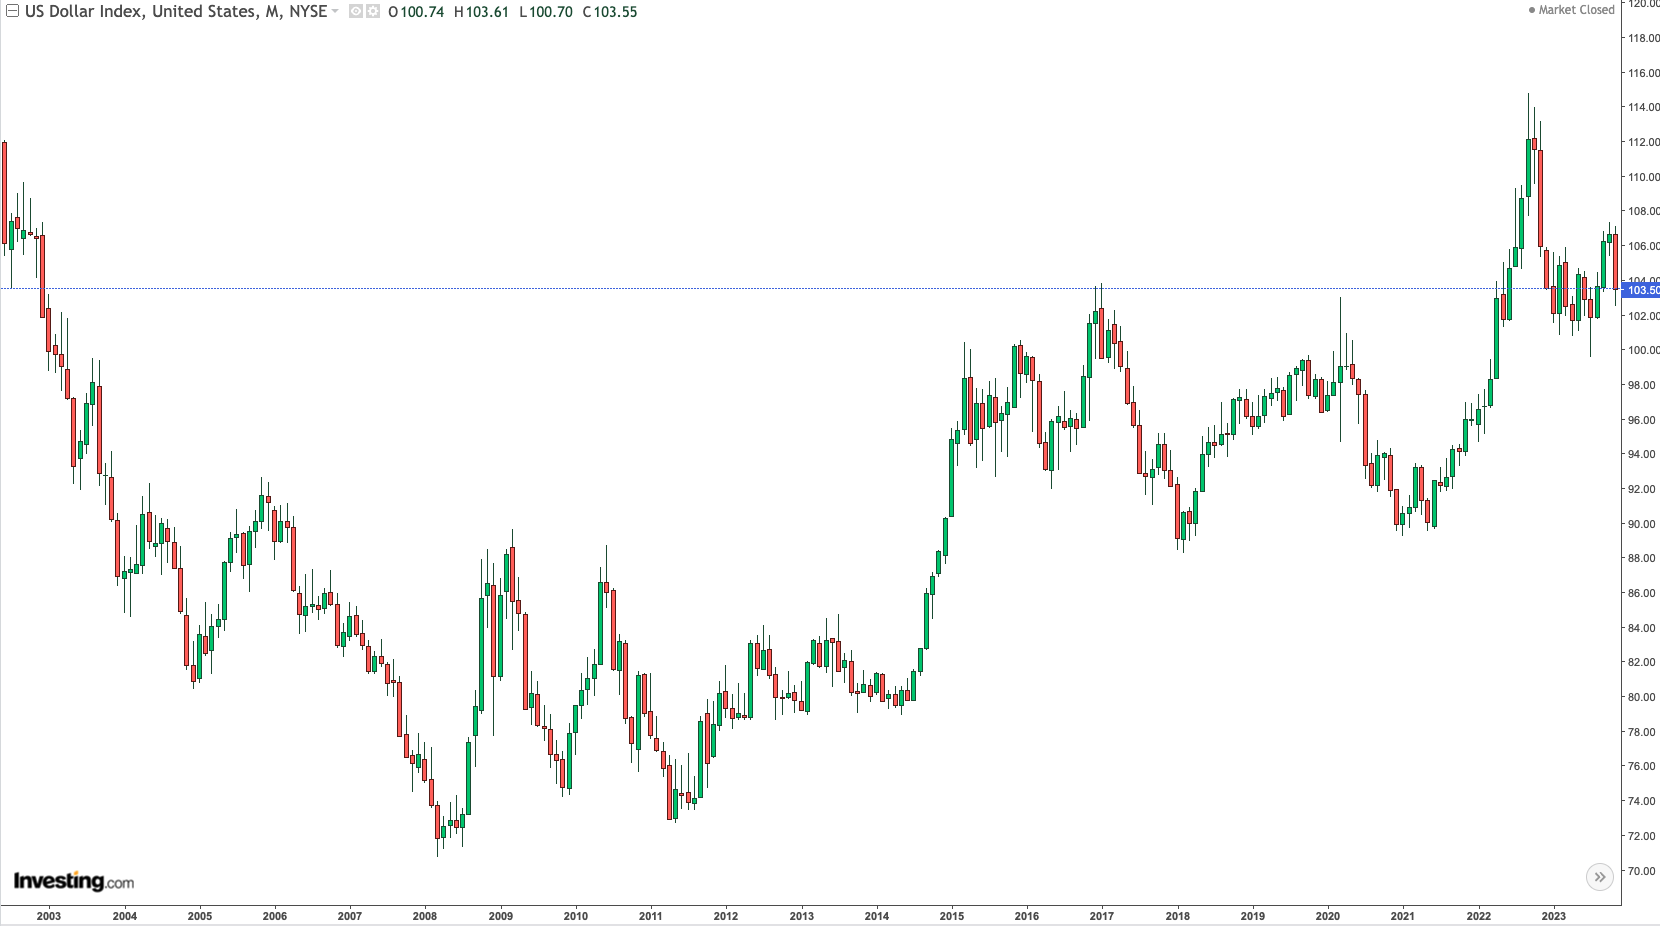
그래프 설명: '00년~최근 달러 인덱스 추이, 출처: 인베스팅
환율의 추세는 보다 거시적인 시각에서 국가 간 무역과 자본 흐름의 영향을 받는다는 것을 기억할 필요가 있음
쉽게 말해, 달러가 약세를 보이기 위해서는 순달러 매수(달러 수요)가 순달러 매도(달러 공급)보다 적어야 함 - 즉, 달러 약세: 달러 공급 > 달러 수요
순달러 매수는 주로 금융과, 순달러 매도는 무역과 관련되어 있는데, 이는 미국이 금융·자본수지 흑자(자본 유입 > 자본 유출), 경상수지 적자(수입 > 수출)를 기록하는 국가이기 때문
해외 투자자가 미국에 투자할 때는 자국 통화를 시장에 매도(공급)하고 달러를 매수(수요)하게 되고, 미국인들이 해외 제품을 구입할 때는 달러를 시중에 매도(공급)하고 외화를 매수(수요)
지난 10년 동안 달러 가치는 직접투자(FDI)를 위해 미국으로 유입되는 해외 자금과 미국 상장·비상장 주식과 채권으로 꾸준히 유입되어온 해외 자본의 혜택을 받아왔음
즉, 지금까지 미국의 강력한 성장세, 매력적인 채권 수익률, 혁신적인 기술 발전 등으로 해외 투자들의 미국 투자 수요는 꾸준히 발생해왔고, 그 결과 달러는 강세를, 미국 증시의 밸류에이션은 지속 우상향해왔음
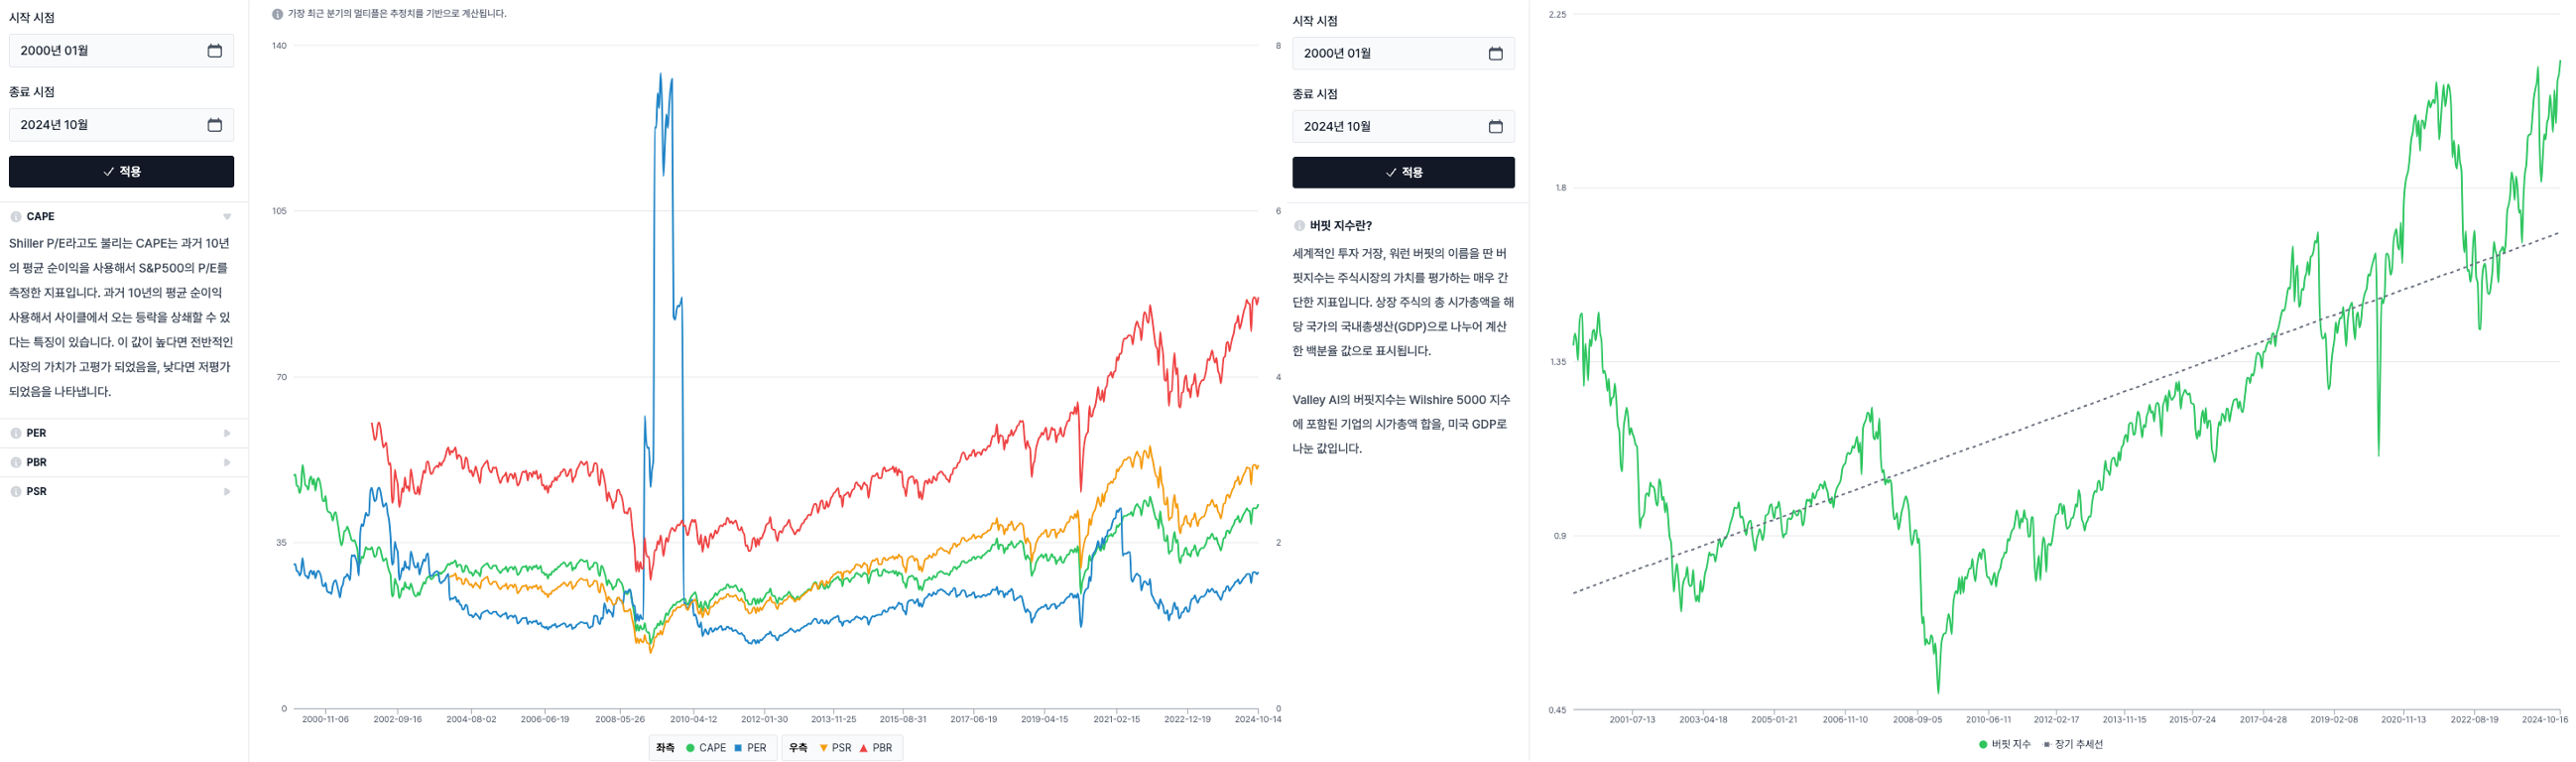
그래프 설명: (좌) '00년~최근 인덱스 멀티플, (우) '00년~최근 버핏 지수, Valley AI 거시경제 분석 --> 자산군 밸류에이션
향후 달러 약세가 구조적으로 나타나기 위해서는 이러한 자본의 흐름이 기존의 흐름에 역행할 필요가 있음
그동안의 역사는 미국 경제와 시장이 양호한 ...