소매판매와 산업생산, 기업재고 지표가 발표된 이후, 애틀랜타 연은의 GDPNow는 3분기 성장률을 3.4%로 +0.2%p 상향조정했는데요. 최근 나타난 성장률 상향조정은 주로 ‘소비’ 항목의 기여도 증가가 견인 중이며, 그외 순수출과 정부지출, 재고 변동 항목도 10월 들어 성장률 상향조정에 기여한 모습입니다.
경제지표 동향
[소비 - 소매판매]
전날 밤 발표된 9월 소매판매의 전월대비 증가율은 아래와 같았는데요.

그래프 설명: Valley AI 거시경제 분석 --> 경제지표 일정
헤드라인 증가율 0.4% (시장 컨센: 0.3%, 전월: 0.1%)
자동차 제외 증가율 0.5% (시장 컨센: 0.1%, 전월: 0.2%)
자동차, 휘발유 제외 증가율 0.7%
통제그룹 증가율 0.7% (시장 컨센: 0.3%, 전월: 0.3%) - GDP 집계에 포함되는 항목
네 가지 주요 지표 모두 전반적으로 시장 예상치를 웃돌며 소비가 여전히 견조함을 나타냈습니다. (참고 칼럼: 미국의 가계 소비가 그동안 견조했던 이유는?, 미국의 소비는 중산층·고소득층이 주도 중, 미국 가계의 DSR은 예상보다 더 견조할 수 있다)
다만, 소매판매 지표를 해석할 때는 크게 두 가지를 유의해야 했었죠. 첫째, 소매판매 지표는 명목 지표로, 인플레이션 영향을 반영하지 않은 수치라는 점입니다. 둘째, 이 지표는 주로 상품 소비를 측정하는데, 이는 서비스 소비를 충분히 반영하지 못한다는 한계가 있습니다.
*참고: 명목 증가율 = 실질 증가율 + 물가 변동

그래프 설명: 실질 소매판매 추정, 출처: FRED
(실질 증가율) 우선, CPI를 기반으로 물가 변동이 반영된 자동차, 휘발유 제외 항목의 실질 증가율을 대략 구해보면, 8월에 이어 9월에도 플러스 증가율(파란색)을 기록함을 확인할 수 있는데요. 다만 증가율은 8월 증가율 대비 소폭 하락한 모습입니다.

그래프 설명: 소매판매 세부 항목 추이, 출처: FRED
(서비스업 소비) 이어서 서비스업의 경우, 소매판매에서 유일하게 서비스업을 나타내는 식음료 서비스는 전월대비 큰 폭으로 증가했는데요. CPI에서 관련 항목의 물가를 고려한 실질 증가율도 마찬가지로 플러스 성장률을 기록했습니다. 서비스업 소비의 보다 뚜렷한 윤곽은 월말 발표되는 개인소비지출 데이터를 확인할 필요가 있겠습니다.

그래프 설명: 소매판매 계절조정 vs 비계절조정 비교, 출처: FRED
(계절조정 영향) 그리고 하나 더, 전날 리뷰에서 전해드렸듯이, 미국 IB 중 BofA는 소매판매 지표가 시장 예상치를 크게 상회할 것으로 전망했었는데요. BofA의 근거는 ‘큰 폭의 계절조정’이었습니다. 실제로 이번 9월 소매판매 지표는 계절조정의 영향이 비교적 컸던 것으로 나타났는데요.
따라서, 이번 소매판매 지표가 강하게 나온 것을 그대로 받아들이기보다는, 약간 오버된 측면이 있을 수 있다는 점을 인지하는 것이 균형 잡힌 시각이겠습니다. 다만, 과거에도 계절조정이 크게 작용한 사례가 종종 있어왔기 때문에, 이번 데이터를 아주 특별한 예외로 보기는 어렵습니다.
(내구재 부진) 그외 특기할 부분은 가전과 가구 소비가 감소한 점과 자동차 및 관련 부품 항목이 횡보 했다는 점인데, 이는 9월 산업생산 지표와 연결해서 볼 필요가 있습니다.
[산업 & 생산 - 산업생산, 설비가동률]
지난밤 시장 컨센을 하회하며 시장에 우려를 낳았던 9월 산업생산 전월대비 증가율과 설비가동률은 아래와 같았는데요.

그래프 설명: Valley AI 거시경제 분석 --> 경제지표 일정
산업생산 증가율 -0.3% (시장 컨센: -0.2%, 전월: 0.3%)
설비가동률 77.5% (시장 컨센: 77.8%, 전월: 77.8%)
다만, 각 지표가 전월대비 하락한 것은 허리케인 등 자연재해 및 파업의 영향이 지표에 드러난 것으로 지표가 이슈를 소화해 내는 정상적인 과정이라 볼 수 있습니다.

보고서는 민간 항공기 생산업체(보잉)의 파업으로 전체 산업생산 증가율이 약 -0.3% 감소했고, 두 차례의 허리케인 영향으로 약 -0.3% 감소했다고 추정하고 있는데요.

그래프 설명: 산업생산 세부 항목 추이, 출처: FRED
앞선 소매판매 지표와 연결해 해석해 보면, 보고서는 주로 내구재에 해당되는 가구 및 관련 제품, 자동차 및 부품, 전기 장비, 가전제품 및 부품 생산량이 1% 이상 감소했다고 설명하고 있습니다. 반면, 비내구재 부문의 산업 생산은 내구재 부문과 달리 전월대비 증가한 모습을 보였죠.
뿐만 아니라, 1) 자연재해가 관련 항목들의 판매 채널(공급망)에 미쳤을 피해와 2) 여전히 다소 타이트하게 관리되고 있는 제조업 밸류체인(생산 - 도매 - 소매)의 재고를 고려한다면, 이번 일부 내구재 항목의 소매판매액의 감소는 '수요보다는 공급 사이드의 영향'으로 어느정도 설명될 수 있다고 보여집니다.
한편, 일각에서는 11월 말 블랙프라이데이를 앞두고 소비가 이월된 것 아니냐는 분석이 제기되고 있는데요. 그러나 9월부터 가계의 소비 계획이 11월로 이월되기 시작했는지는 불확실합니다. 지난 10년간의 데이터를 봐도 명확한 이월 추세는 관찰되지 않는 것으로 보입니다.
이번 산업생산과 설비가동률 지표의 하락이 허리케인과 파업 이슈 때문이라는 점을 감안하면, 10월 지표는 연말 소비 시즌을 앞두고 채워야 할 재고량 이슈로 인해 큰 폭의 반등이 나타날 가능성이 있습니다.
[산업 & 생산 - 기업재고]
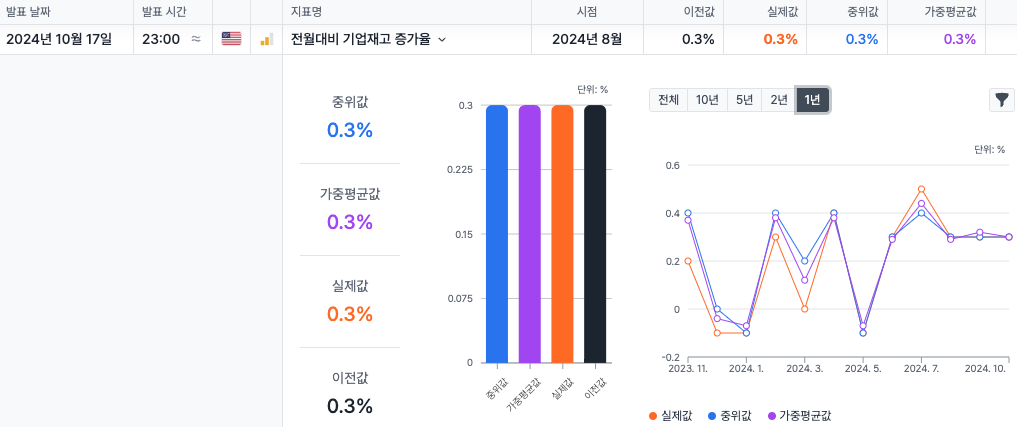
그래프 설명: ...