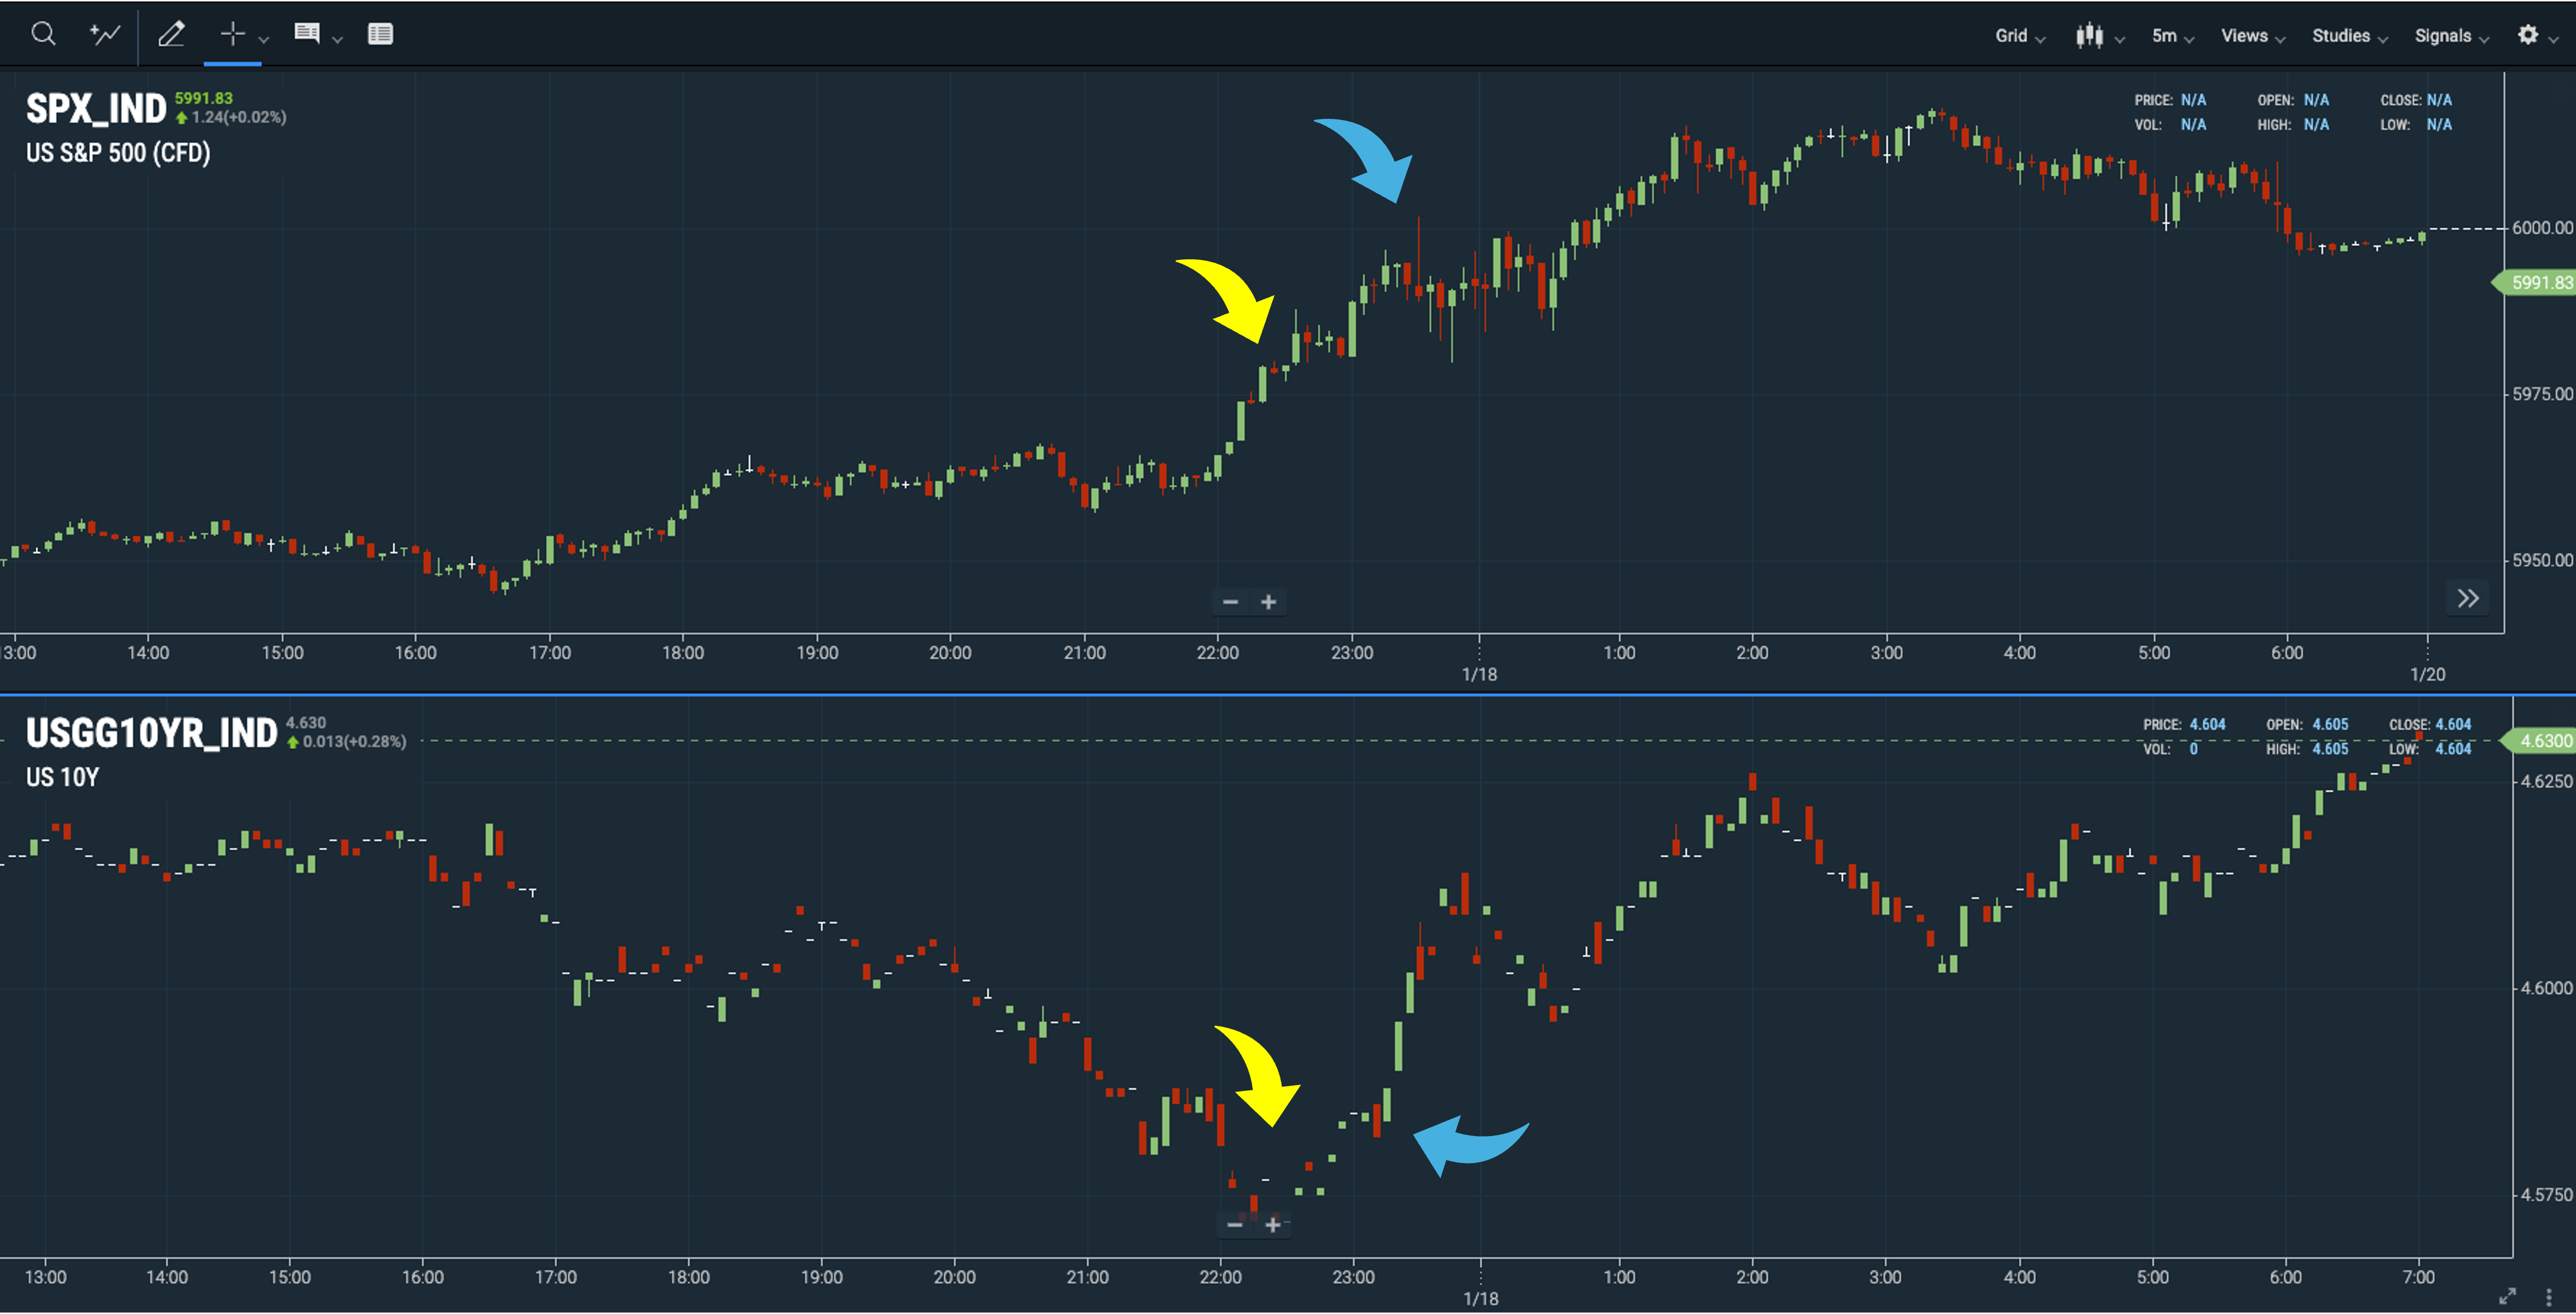
[마켓 브리핑] 금요일 밤 미국 증시는 오후 10시 30분경, 트럼프 대통령과 시진핑 주석 간 전화 통화 소식이 전해진 직후부터 탄력을 받기 시작했습니다(노란색 화살표). 이후 증시는 산업 생산 등 경제 지표가 견조한 모습을 보이면서 국채금리가 큰 폭으로 상승하자 잠시 주춤했지만(파란색 화살표), 결국 상승세를 이어가며 국채금리와 동반 상승 마감했죠.
잘 아시다시피, 시장의 내러티브가 '인플레'보다 '성장'에 초점이 맞춰질 경우, 장기물 금리와 주가지수는 대체로 동행하는 경향이 있습니다. 그리고 이번에 두 정상 간 전화 통화 소식이 증시에 긍정적으로 작용한 이유는, 투자자들이 그동안 관세로 인해 촉발된 인플레 우려와 성장 불확실성이 일시적으로나마 해소된 것으로 해석했기 때문으로 보이는데요. 그동안 관세와 관련된 내러티브는 주로 인플레이션에 집중되어 왔지만, 트럼프 1기 시절 관세 부과 이후 2018~2019년 연준 내부 스탠스의 변화를 복기해보면, 관세가 초래할 성장 압력 역시 주목해야 할 부분이죠.
특히, 이번 통화 이후 중국 관영 언론의 스탠스가 괜찮았다는 평가가 나왔고, 트럼프가 업로드한 후기(?)도 긍정적이었다는 평가가 존재하는데요*. 물론, 트럼프 취임 초기이기도 하고, 국제관계에서 늬앙스는 언제든 변할 수 있습니다만, 최근 불확실성을 기피하던 시장에 활기를 불어넣기엔 충분했던 모양입니다.
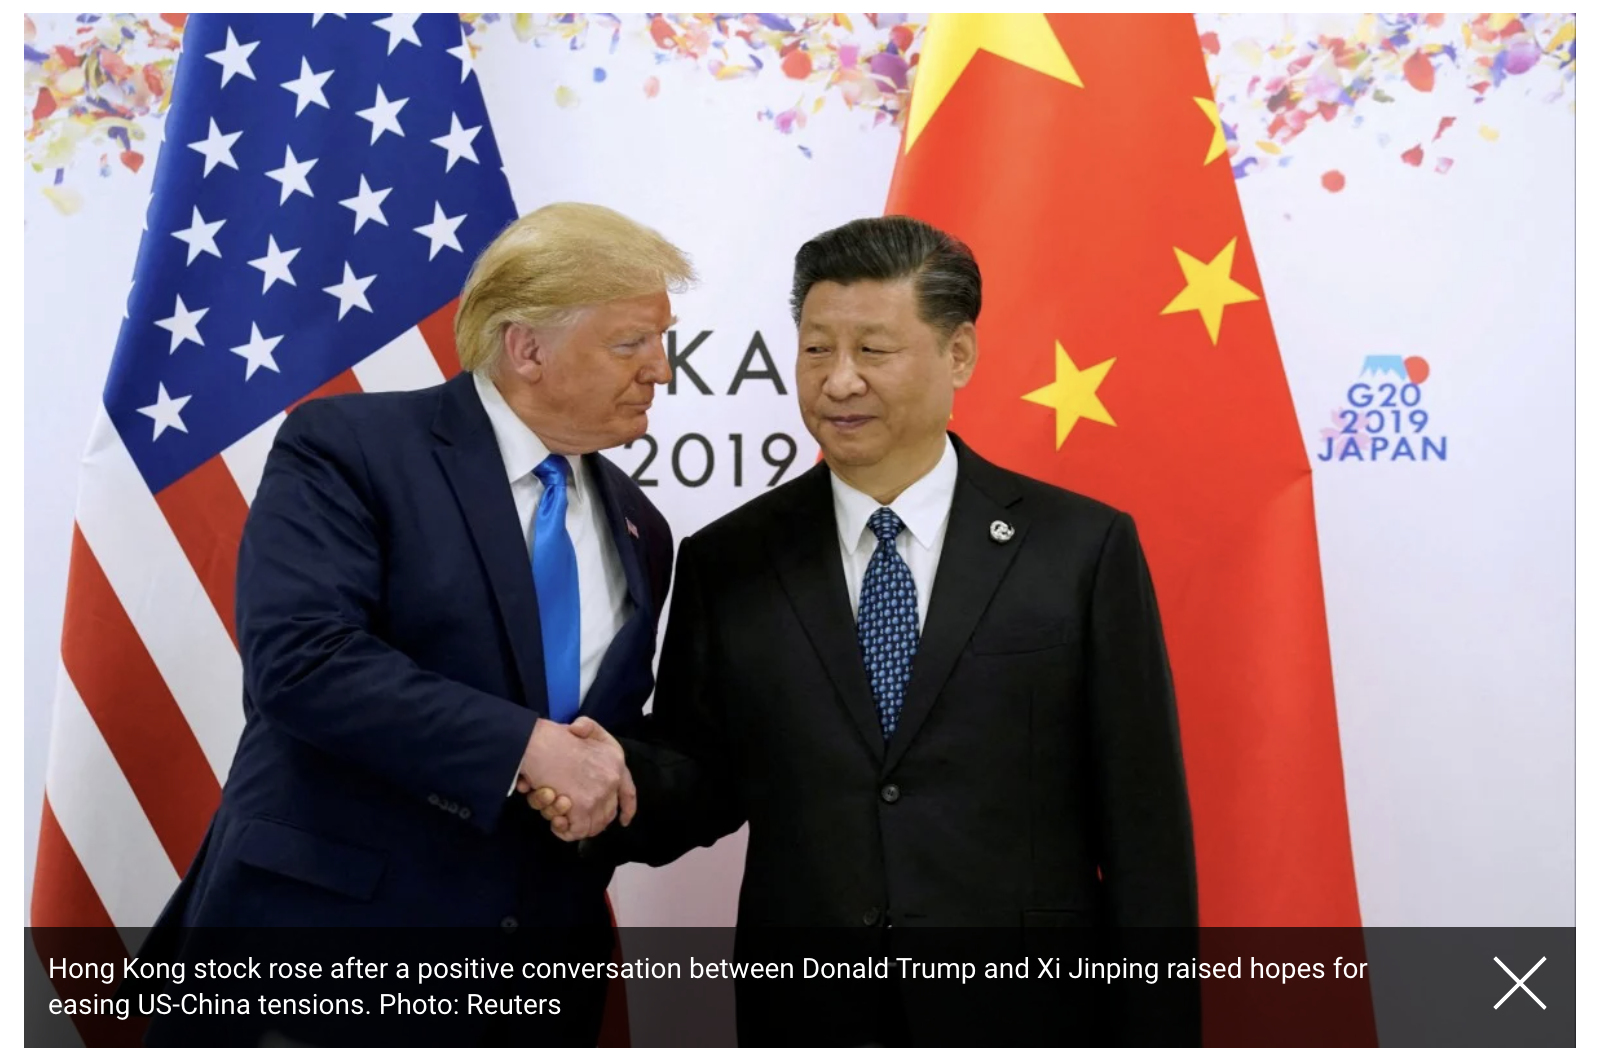
한편, 최근 프리미엄 칼럼에서 트럼프를 '평균 회귀 변수'로 언급한 부분도 이와 같은 맥락에서 해석할 수 있습니다. 트럼프 측근 중 한 명인 스티븐 미란은(경제자문위원회 위원장 지명자), 1기 시절 트럼프 진영이 주식시장을 일종의 정책 평가 지표로 여겼다는 점을 지적하며 이번에도 비슷한 모습을 보일 것으로 예측한 바 있는데요. 그동안 시장에서 트럼프 취임을 앞두고 불확실성이 짙어졌다보니, 두 정상 간 통화를 성사시키면서 일정부분 이를 해소했다고도 볼 수 있겠죠. (물론, 그럼에도 불구하고 트럼프 1기 시절 미국 증시가 적잖은 변동성을 겪었다는 점은 유의할 부분입니다)
오늘 동향에서는 금요일 두 정상 간 통화 소식으로 반등하던 증시를 잠시 멈춰 세운 산업 생산 등 경제 지표를 살펴보고, 재무부 TGA발 유동성 공급과 이에 따른 유의할 점을 간략히 짚어보겠습니다.
급증한 신규 주택 착공

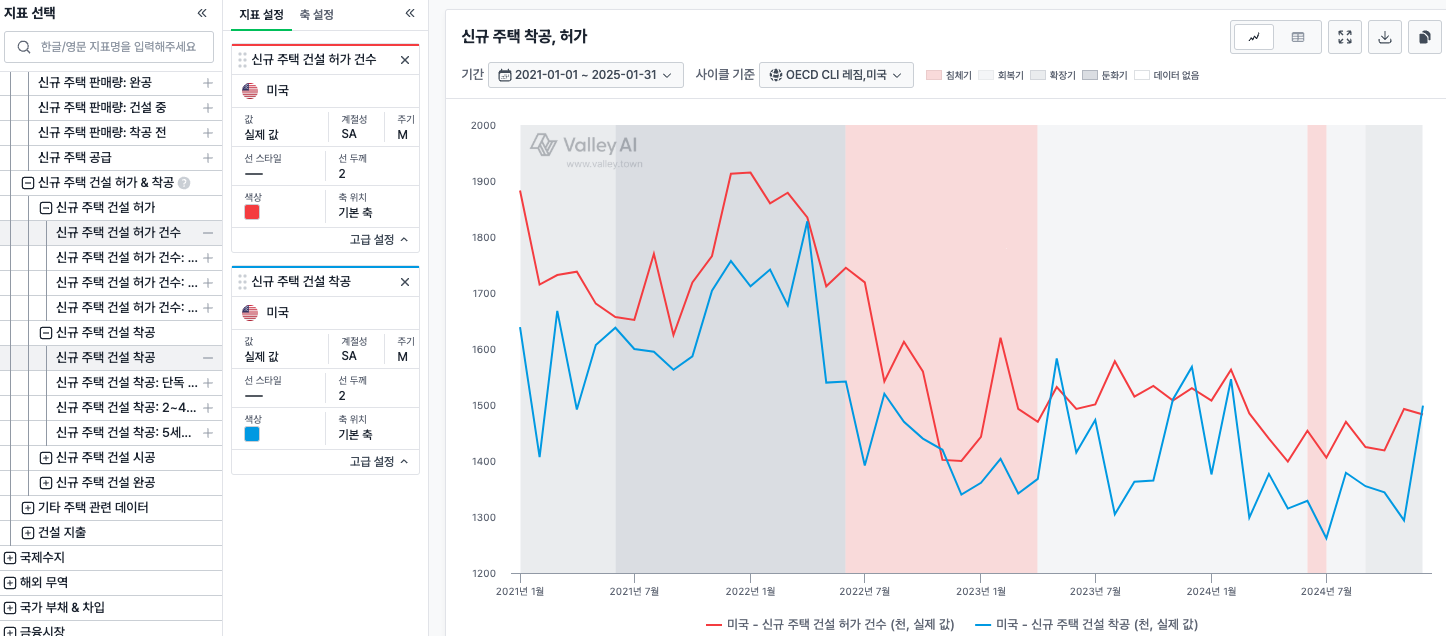
그래프 설명: 신규 주택 착공 및 허가 건수 추이, 출처: Valley AI 경제지표 열람
[착공과 허가] 먼저 신규 주택 착공 및 허가 건수 모두 시장 예상치를 상회했습니다. 전월대비 변동을 보면, 허가 건수는 소폭 하락(빨간색 선), 착공 건수는 큰 폭으로 증가했는데요(파란색 선). 11월 주택 판매량(기존, 신규 주택 합산)이 양호한 흐름을 보였고, 허가 건수도 지난 몇 달간 증가하면서 착공 건수도 이번에 추가로 감소하지 않고 반등하는 모습입니다*.
*참고: 주택시장은 종종 경기 선행지표로 다뤄지는데요. 주택시장이 전체 GDP에서 차지하는 비중은 대략 5% 정도로 아주 큰 편은 아니지만, 건설업은 고용 창출 효과가 크고, 시멘트·목재·유리·철강 등 다양한 원자재 수요를 유발하며, 가전, 가구, 인테리어, 중개 등 주택 관련 산업을 견인하는 효과가 있어 승수 효과가 큰 게 특징입니다.
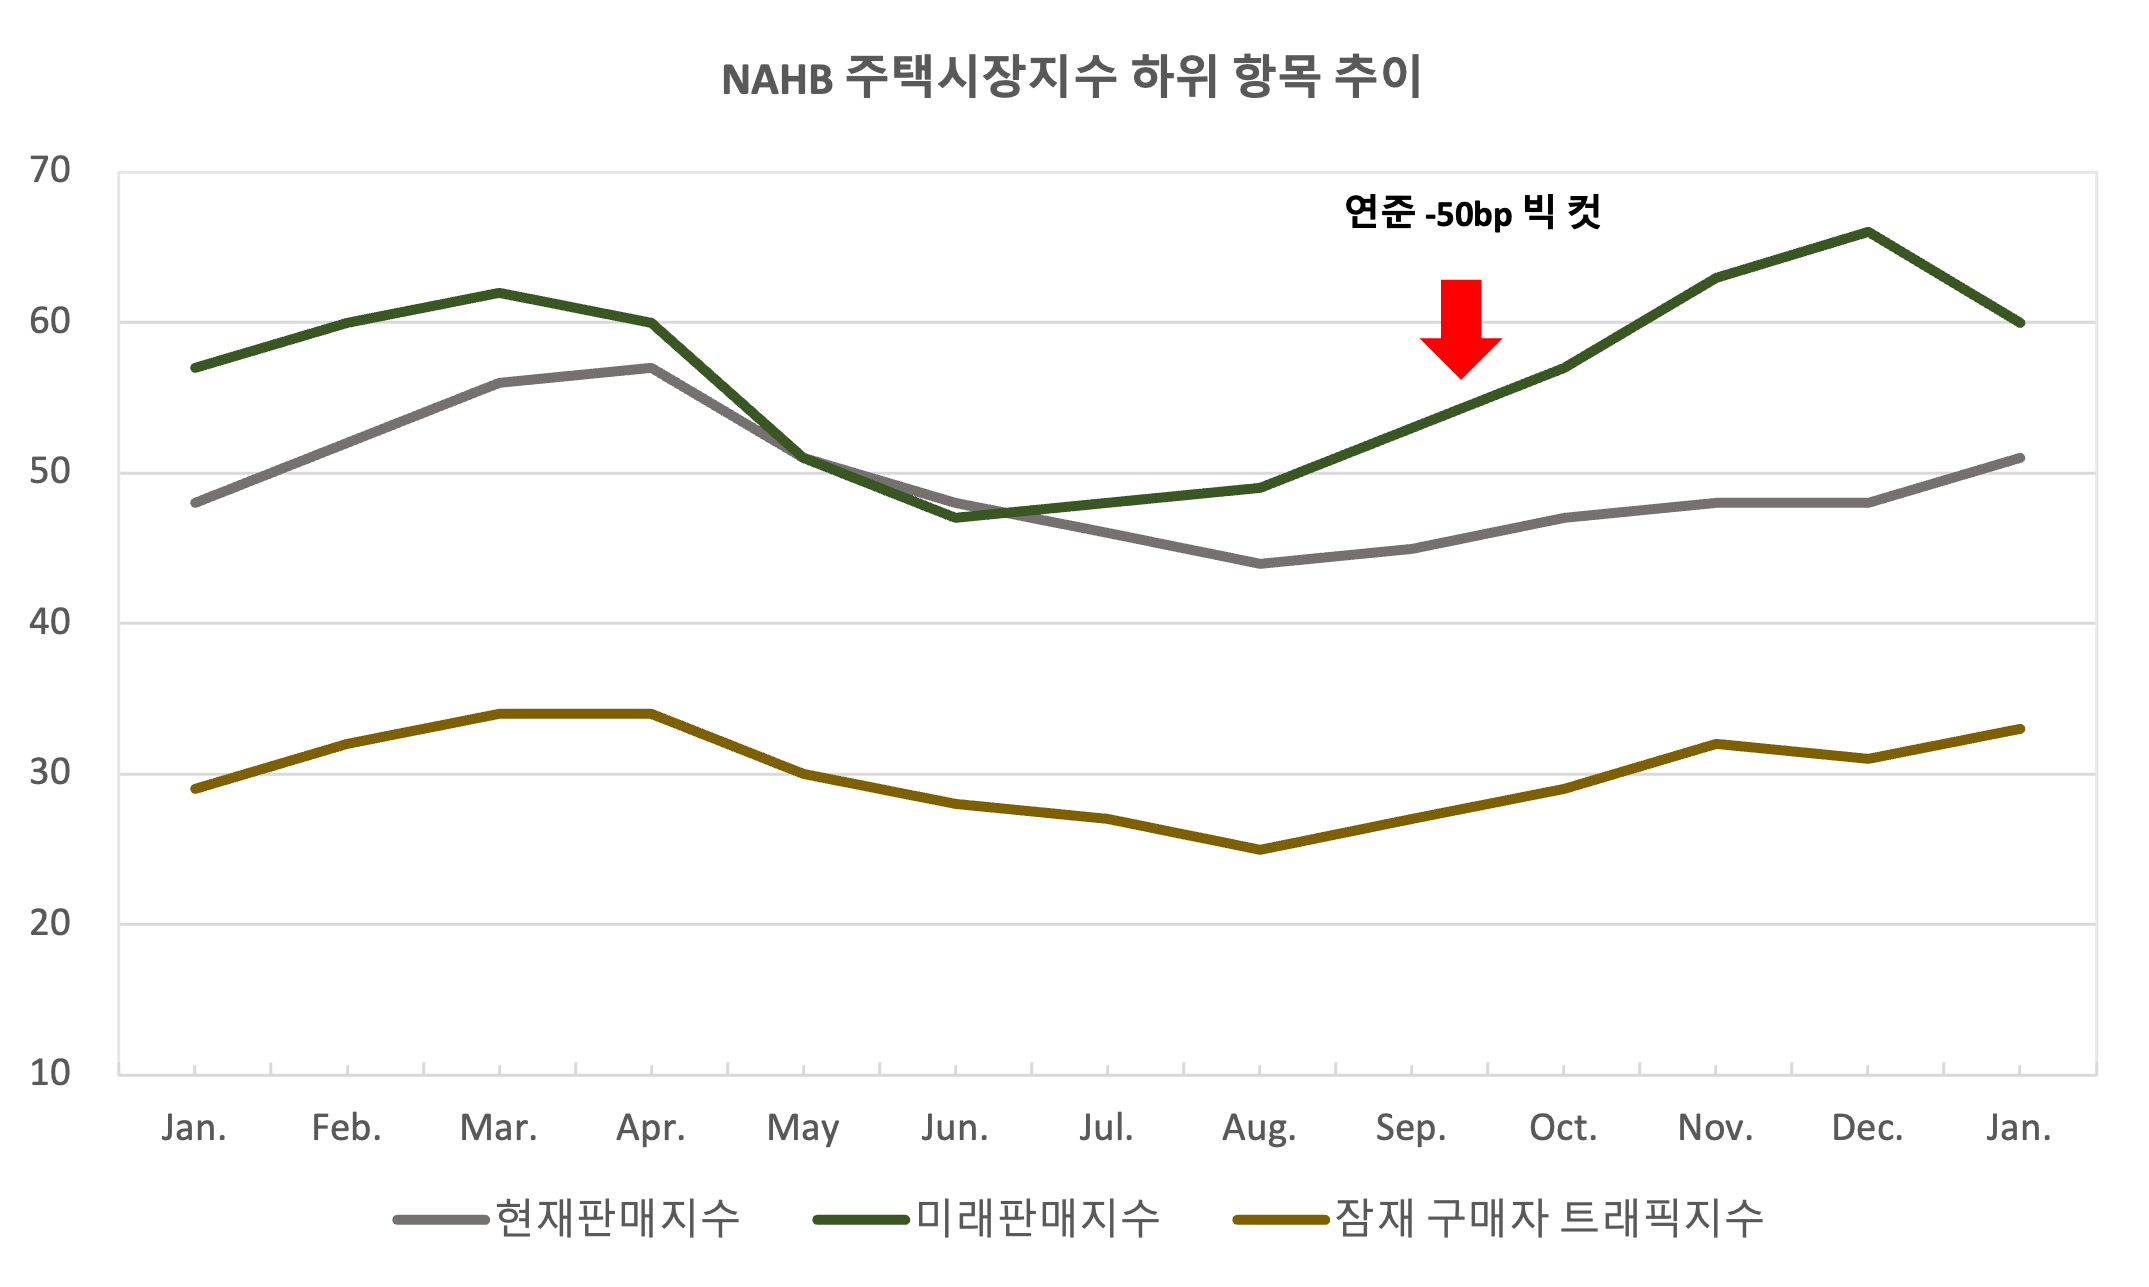
그래프 설명: NAHB 주택시장지수 항목별 추이, 출처: Valley AI 경제지표 열람
[건설업자 전망] 한편, 주택 건설업자들의 설문을 통해 집계되는 NAHB 지수를 살펴보면, 최근 판매량을 나타내는 현재 판매 지수는 상승하면서 전체 지수를 견인한 반면(회색 선), 향후 6개월간 판매량 전망을 나타내는 미래 판매 지수는 하락했는데요(초록색 선). NAHB 측은 미래판매지수의 ...