[마켓 브리핑] 지난주 금요일 증시는 연준의 무살렘 총재가 '유사' 스태그플레이션* 가능성을 언급한 가운데, 각 경제 지표에서 기대 인플레 상승과 주택 판매, 서비스업 PMI 및 소비자 심리의 부진이 확인되면서 큰 폭으로 하락했습니다.
*참고: 스태그플레이션(stagflation)은 '스태그네이션(stagnation)'과 '인플레이션(inflation)'의 합성어로, 높은 인플레이션과 경기 침체가 동시에 나타나는 형상을 가리키는데요. 여기서 '유사'라는 표현을 사용한 이유는, 현재 경기 흐름이 경기 둔화에 가까울 뿐, 아직 경기 침체로 보기에는 어렵기 때문입니다.
뿐만 아니라, 가계의 주요 소비 채널 중 하나인 월마트의 실적 가이던스 하향조정도 증시에 악재로 작용했는데요. 이처럼 스태그플레이션에 대한 우려가 증폭되자, 증시는 12월 중순 형성된 박스권을 돌파하지 못한 채 부진한 흐름을 보였죠. 한편, 장기물 금리는 증시와 함께 큰 폭으로 하락했지만, 단기물 금리는 소폭 하락하는 데 그쳤는데요(우측 그래프). 이는 시장이 1~2분기 인플레에 대한 경계를 여전히 유지하고 있음을 시사합니다.
연준이 실제로 시장의 우려처럼 스태그플레이션 리스크에 직면하게 된다면, 연준은 실물 경기가 둔화되는 상황임에도 불구, 여전히 높은 인플레이션으로 인해 금리 인하를 주저할 가능성이 높은데요. 이때 시장은 연준이 경기 둔화에 '후행'할 수 있다는 가능성을 염두에 두기 시작하고, 이런 심리는 향후 실물 경기 둔화가 더욱 가속화될 수 있다는 우려를 증폭시킬 수 있습니다. 이러한 흐름은 DCF 모델의 할인율(분모)과 기업 실적의 포워드 가이던스(분자) 양측면에서 주식 시장의 밸류에이션에 하방 압력을 가하게 되죠.
게다가, 지난주 금요일 나온 트럼프의 관세 발언까지 중첩되면서, 시장의 투심은 한층 더 위축되는 양상을 보였습니다. 아시다시피, 관세는 '인플레'를 자극하는 동시에 '경기 둔화'를 초래할 수 있는 복합 팩터로 작용하기 때문에, 자산시장에 이중으로 부정적인 영향을 미칠 수 있죠(참고: 공존하는 인플레 우려와 성장 우려).
이처럼 지난 한 주를 정리하면, 실물 경제에 대한 우려가 투자 심리를 좌우했던 한 주였는데요. 오늘 칼럼에서는 지난주 무살렘의 발언과 주요 매크로 지표를 분석하고, 이를 둘러싼 시장의 내러티브를 정리해보겠습니다.
'유사' 스태그플레이션 가능성도 완전히 배제할 수 없다!

먼저, 지난주 금요일 새벽에 나온 무살렘(투표권 o)의 발언은 향후 경기 전망에 대해 세 가지 시나리오를 제시합니다.
➊ 기본 시나리오
➋ 리플레이션 시나리오
➌ '유사' 스태그플레이션 시나리오
➊ 기본 시나리오: 기본 시나리오는 인플레이션이 연준의 장기 목표인 2%를 향해 점진적으로 수렴하면서, 노동시장이 견조한 모습을 보이는 시나리오인데요. 기본 시나리오에서 연준은 인플레이션 하락에 따라 정책금리를 자연스럽게 인하하게 되고(참고: 자연스러운 금리 인하), '디스인플레-견조한 경기-금리 인하'라는 자산시장 상승의 최상의 조건이 갖춰지게 됩니다. 아시다시피, 이 시나리오는 2023년부터 시작된 증시의 '대추세(big trend)' 채널을 형성한 내러티브였죠.

다만, 여기서 무살렘이 강조한 중요 조건은 경제 주체의 '기대 인플레이션'이 확고하게 고정되어 있어야 한다는 것인데요. 무살렘은 현재 기본 시나리오를 둘러싼 인플레 리스크가 '상방'으로 기울어져 있다고 진단했고, 여기엔 트럼프 행정부가 추진하는 무역, 이민, 규제, 재정 및 에너지 정책 등 다양한 정책 팩터들이 관련되어 있다고 설명합니다. 예를 들어, 관세는 밸류체인의 역학, 상대국의 보복 여부에 따라 인플레 우려를 촉진할 리스크가 있고, 감세와 같은 확장적 재정정책도 같은 우려를 낳을 수 있다는 것이죠.
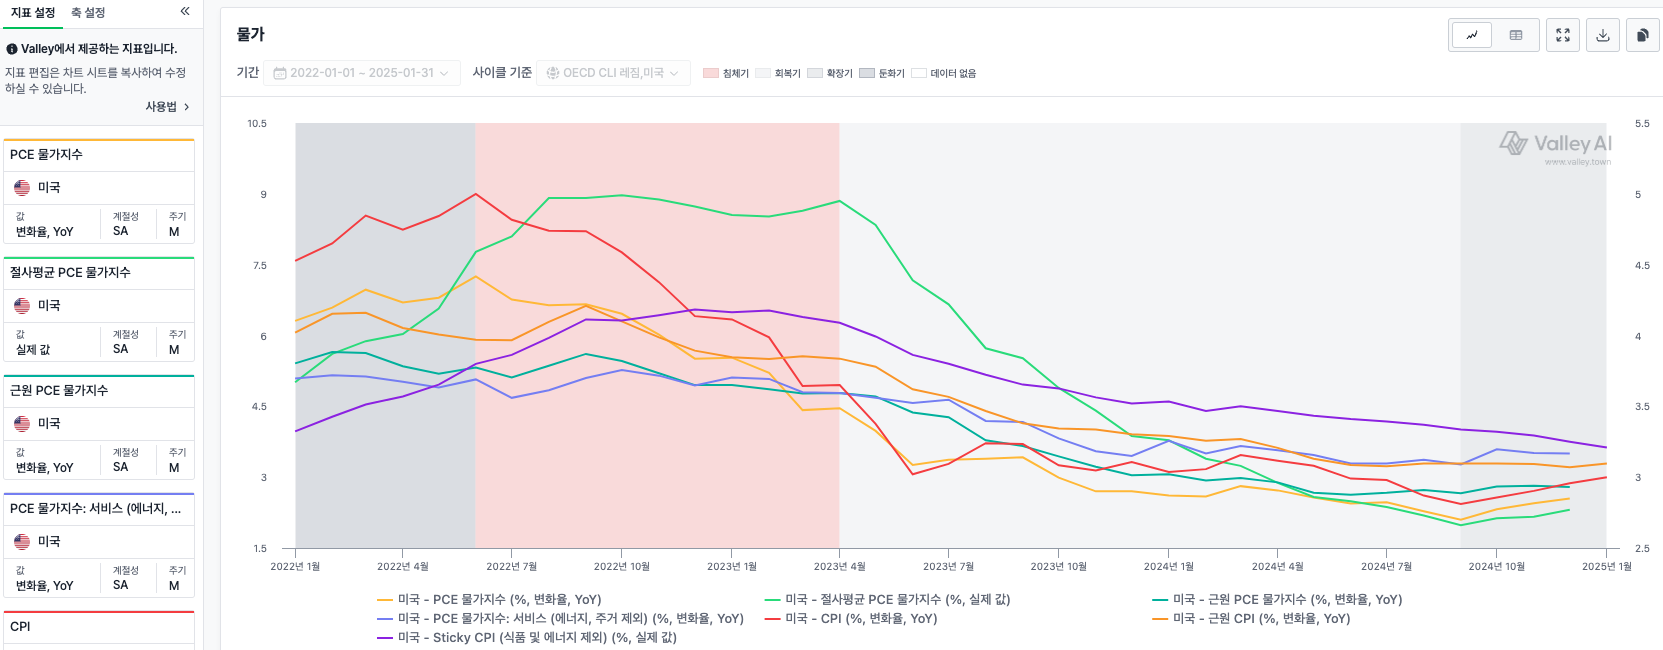
그래프 설명: 각종 물가지표 동기대비 상승률 추이, 출처: Valley AI 경제지표 열람
➋ 리플레이션 시나리오: 무살렘이 언급한 리스크가 단기에 그친다면, 미국 경제는 기본 시나리오에 따라 점진적으로 성장하며 증시의 ‘대추세’ 역시 유지될 가능성이 높습니다. 그러나 리스크가 중장기적으로 지속될 경우, 이는 리플레이션 시나리오를 시사하며, 연준이 디스인플레의 'Last Mile' 을 앞두고 다시 한번 인플레와 치열한 전투에 돌입할 가능성을 암시하는데요.
실제로, 무살렘이 확인한 각종 설문조사에서도 원자재 비용 증가를 예상하는 기업과 향후 몇 달 내 가격 인상을 계획하는 기업의 비율이 증가한 것으로 나타났습니다. 이러한 흐름은 1분기 인플레이션 반등을 우려하는 시장의 심리와 맞닿아 있는 부분이죠.
![MKW 머니톡] Stagflation이 머니?](https://i0.wp.com/michigankoreans.com/wp-content/uploads/2022/02/Stagflation.jpg?fit=1200%2C627&ssl=1)
➌ '유사' 스태그플레이션 시나리오: 마지막으로 무살렘은 '유사' 스태그플레이션 시나리오, 즉 인플레이션이 더이상 2%에 수렴하지 않는 가운데 노동시장이 약화되는 가능성을 언급합니다. 그리고 이와 관련해 관세와 이민 정책을 ...