[마켓 브리핑] 전날 증시는 주요 경제지표 발표가 부재한 가운데, 관세 이슈와 파월을 비롯한 다수 연준 위원들의 발언에 영향을 받았습니다.
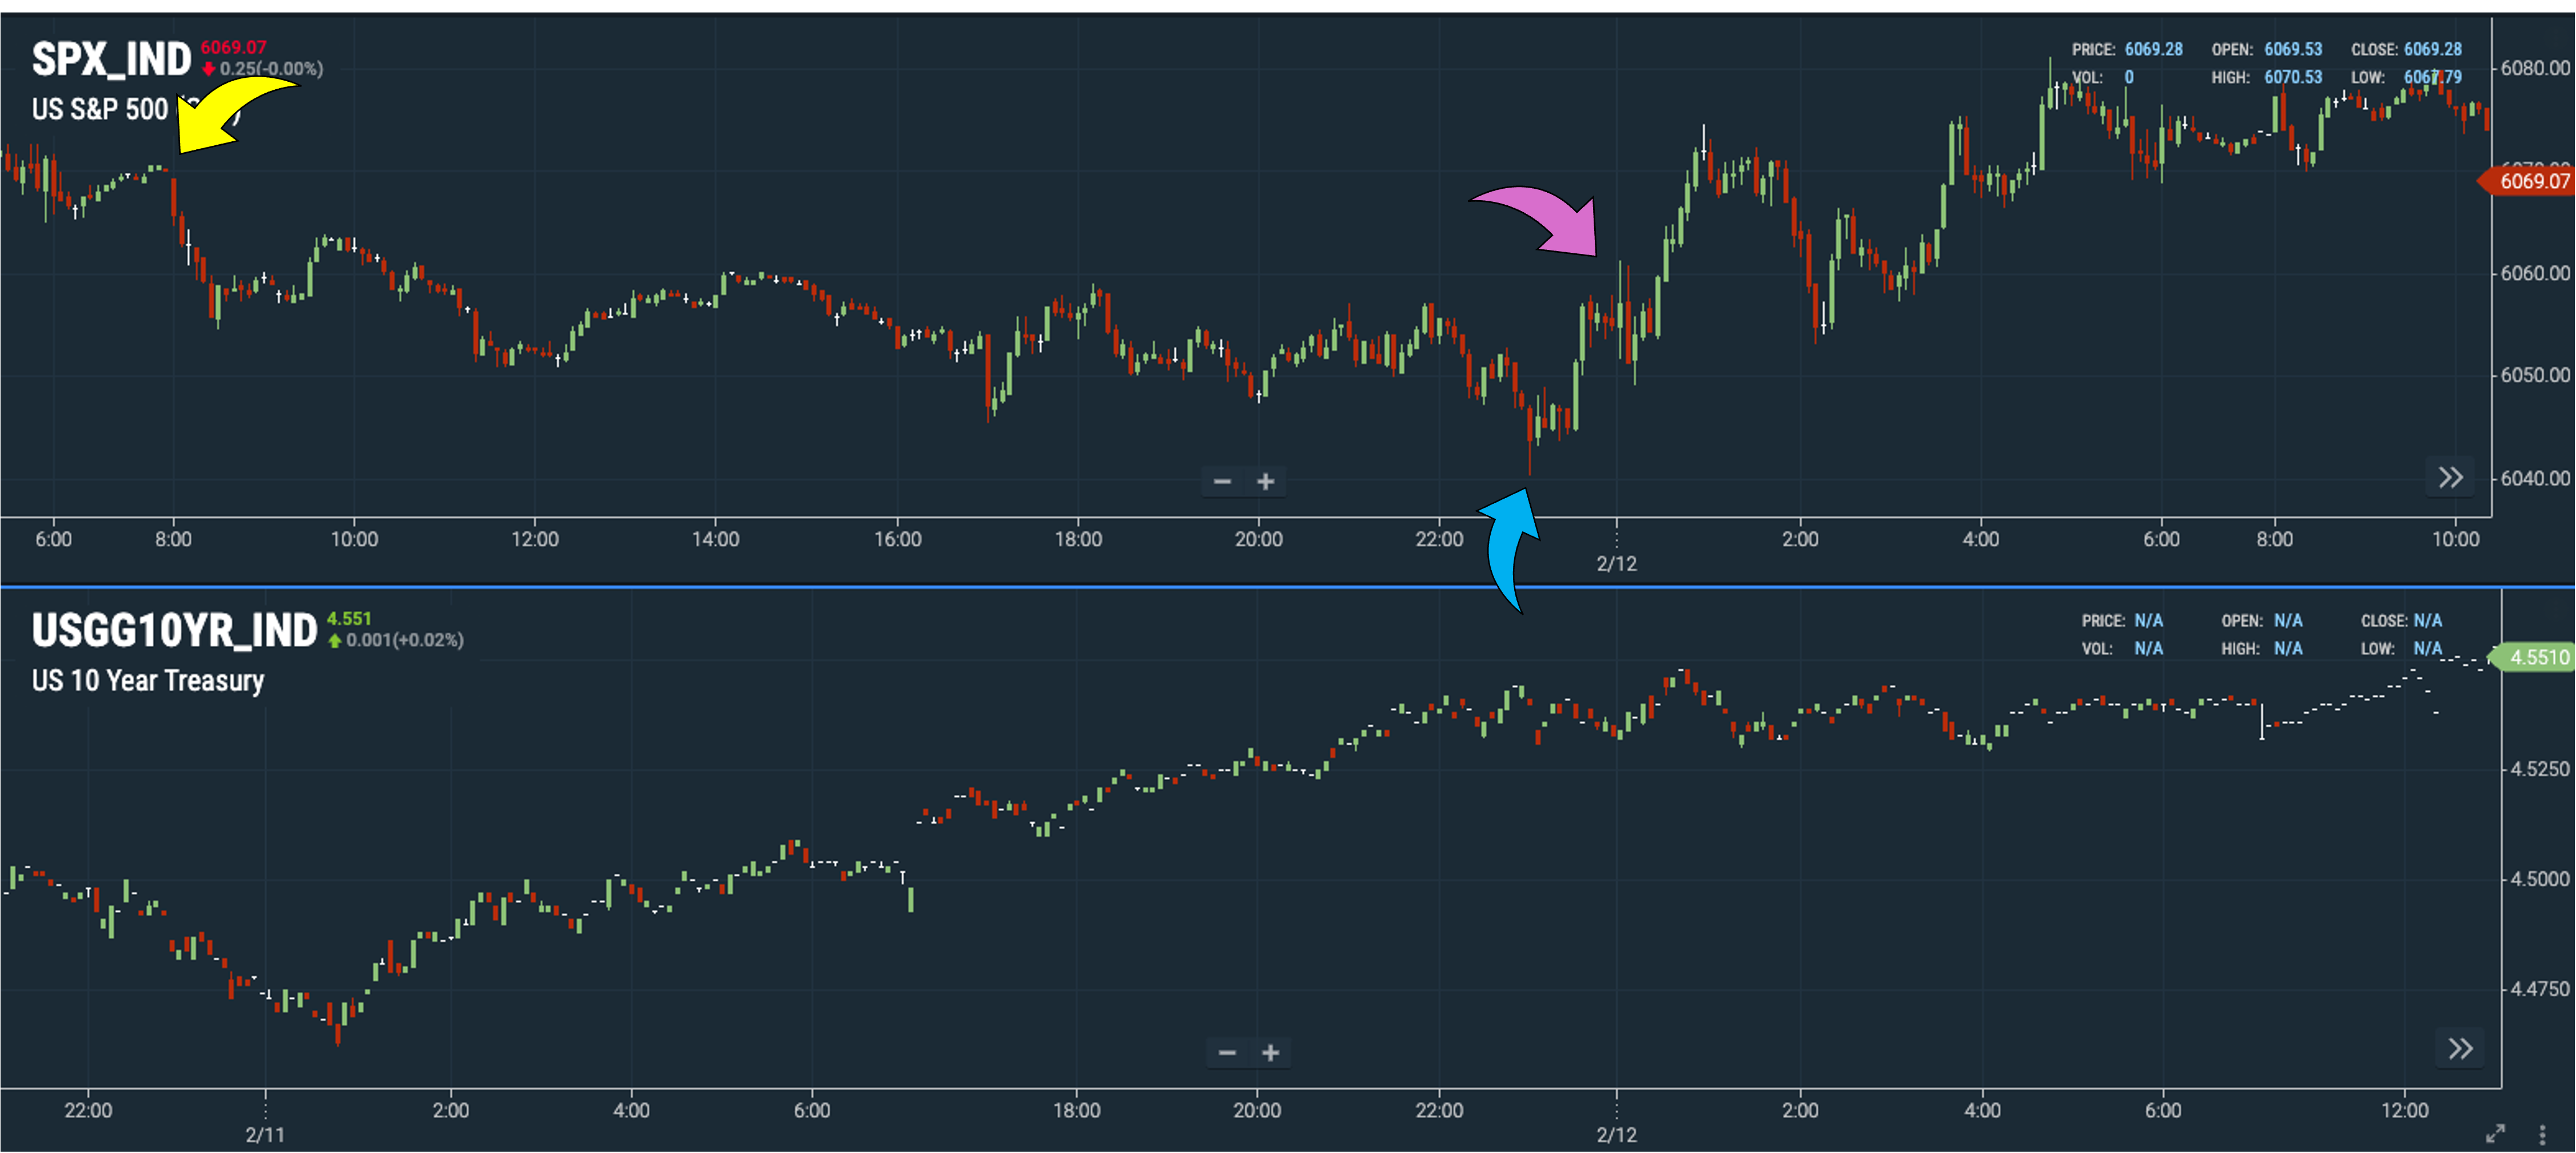
2월 11일 아침부터 오늘 새벽 장 마감까지의 흐름을 종합해보면, 어제 오전 7시 50분경 트럼프가 발표한 관세 조치로 인해 증시는 하루 종일 지지부진한 흐름을 보였는데요(노란색 화살표). 그러나 해맥 총재(투표권 x)가 발언을 시작한 오전 10시 50분경부터 증시는 바닥을 다지기 시작했으며(파란색 화살표), 이후 자정에 있었던 파월의 발언(분홍색 화살표)과 새벽의 윌리엄스 총재(투표권 o)의 발언을 거치며 관세로 인한 하락분을 대부분 되돌리게 됩니다.
다만, 장기물 국채 금리는 오늘 밤 발표 예정인 소비자물가지수(CPI)를 앞두고 쉽게 하락하지 않는 모습을 보였으며, 이에 따라 S&P 500도 프리장에서의 하락분을 되돌리긴 했지만 결국 보합 수준으로 마감했습니다. 금리에 민감한 기술주 중심의 나스닥과 중소형주로 구성된 러셀은 S&P 500을 언더퍼폼하며 각각 -0.36%와 -0.59%로 마감했죠.
오늘 동향에서는 간밤에 발표된 연준 위원들의 발언을 시계열 순으로 정리하고, 몇 가지 주목할 포인트를 짚어볼텐데요. 중간중간 인플레이션, 무역 시스템, 생산성과 관련해 해석을 덧붙이다 보니 내용이 다소 길어졌습니다만, 이를 통해 다른 시장 참여자들보다 흐름을 이해하는 데 있어 한 걸음 더 앞서 나갈 수 있는 좋은 기회가 될 것입니다.
Show Me the Low Inflation!
먼저, 그동안 연준 내 보우먼 이사와 함께 매파로 분류되었던 해맥 총재의 발언부터 살펴보겠습니다. 해맥은 2024년 여름부터 클리블랜드 연은 총재직을 역임 중이며, 12월 FOMC에서 금리 인하(-25bp)가 결정될 때 반대표를 던진 것으로 유명한데요.
그런 해맥의 이번 발언은 이전보다 아주 약간 도비쉬(dovish)한 모습이었습니다. 해맥은 "정책 금리가 이미 중립적이거나 중립에 가까운 수준에 있을 수 있다"는 기존의 스탠스를 유지하면서도, 이번에 실물 경기와 인플레이션에 대해 아주 약간 더 완화적인 뉘앙스를 내비쳤죠.
[경제성장] 우선 해맥은 최근 실물 경기의 흐름을 놓고 "연말 소비가 예상보다 강하게 나타났다"며, "자동차 딜러들은 다소 혼재된 활동을 보고했으나, 자동차 대출 금리가 하락함에 따라 향후 몇 달 동안 판매가 증가할 것이라는 낙관적인 전망을 보였다"고 강조했습니다. 그러면서 현 경기 상황을 "견조한 경제 성장"으로 평가했죠.

다만, 해맥은 현재 경제 성장이 '두 개의 층위(two-speed economic expansion)'로 나뉘어져 있음을 강조했는데요. 해맥은 이를 산업과 소비자의 양극화로 설명합니다.
산업별로는 전문 및 비즈니스 서비스, 금융 서비스, 주택 건설 부문에서 활동이 안정화되었으나, 제조업 부문에서는 정책 변화 등 불확실성으로 인해 낮은 수요에 직면해 있고, 소비자들은 고소득층과 저소득층이 상이한 모습을 보이고 있다는 것이죠. 특히 후자의 경우, 우리는 이미 지난 칼럼에서 이러한 현황을 살펴봤었고(미국의 소비는 중산층·고소득층이 주도 중), 또한 미국 가계의 소비 펀더멘털이 그동안 매우 튼튼했다는 점도 함께 짚어봤습니다(미국의 가계 소비가 그동안 견조했던 이유는?).
[노동시장] 이어서 해맥은 노동시장에 대해 '구조적' 문제점을 설명했는데, 최근 "일부 고숙련 부문에서 근로자를 채용하는 것은 여전히 고용주들에게 중요 과제로 남아 있다"고 합니다. 예를 들어, 렉싱턴 지역의 병원들은 의사와 간호사들을 채용하는 것이 어렵다고 언급했고, 이들 직종의 급여는 다른 직종 대비 높은 급여를 받을 수 있지만, 지역의 제한적인 주택 공급은 노동 공급을 제한하고 있다고 하는데요.
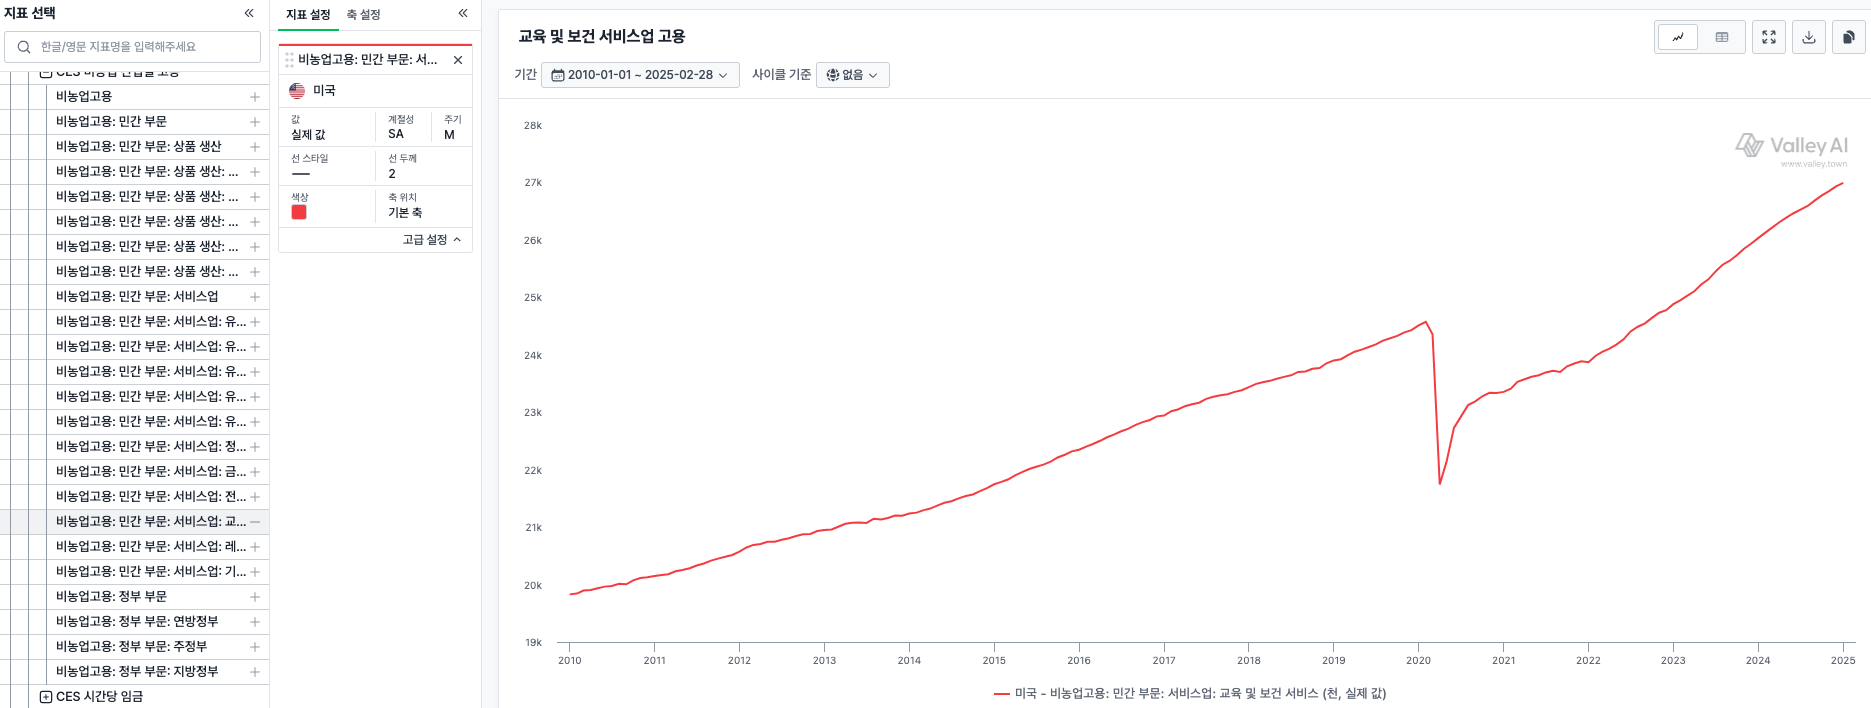
그래프 설명: 교육 및 보건 서비스 고용 추이, 출처: Valley AI 경제지표 열람
실제로 최근 교육 및 보건 산업은 고용 추세가 여전히 팬데믹 이전 수준을 회복하지 못한 상황입니다. 문제는 그동안 보건 산업이 비농업 신규 고용 지표에서 큰 비중을 차지해 왔다는 점인데, 이는 그동안 양호한 모습을 보인 신규 고용이 노동시장이 강세에 있기 때문이라기보다는, 의료 산업과 같은 일부 산업이 팬데믹 이전 추세로 회복되는 과정에서 나타난 현상으로 해석될 여지가 있죠. 이는 지난 월러 이사의 발언과도 맥이 닿아 있는 부분인데요.
그리고 해맥에 따르면, "현재 렉싱턴 지역의 고용 증가율(5.5%)은 미국 내 다른 지역의 평균 고용 증가율(3.8%) 대비 높은 수치를 기록 중"인데, 이는 노동시장이 지역별로 양극화되어 있을 가능성을 시사합니다.
[인플레이션] 물가와 관련해, 해맥은 12월 월러 이사의 발언과 유사하게 인플레이션을 시장 물가와 비시장 물가*로 구분해서 볼 수 있음을 강조했습니다.
*참고: 월러가 언급한 비시장 물가는 경쟁 시장에서 직접 사고팔리는 것이 아닌 서비스, 시장에서 거래가 관찰되지 않는 서비스, 그리고 뮤추얼 펀드 판매 수수료(charges), 투자 자문 서비스, 보험 등 실제 가격 움직이 지표에 반영되는 데 시차 오래 걸리는, 즉 레깅(lagging)이 심한 항목을 포함합니다 (주로 financial services furnished without payment). PCE 물가지수에 대한 수정은 일반적으로 PPI 또는 비시장 항목에서 이루어지며, 비시장 항목은 대부분 추정값(imputed)이며 변동성(noisy)이 크다는 점입니다.
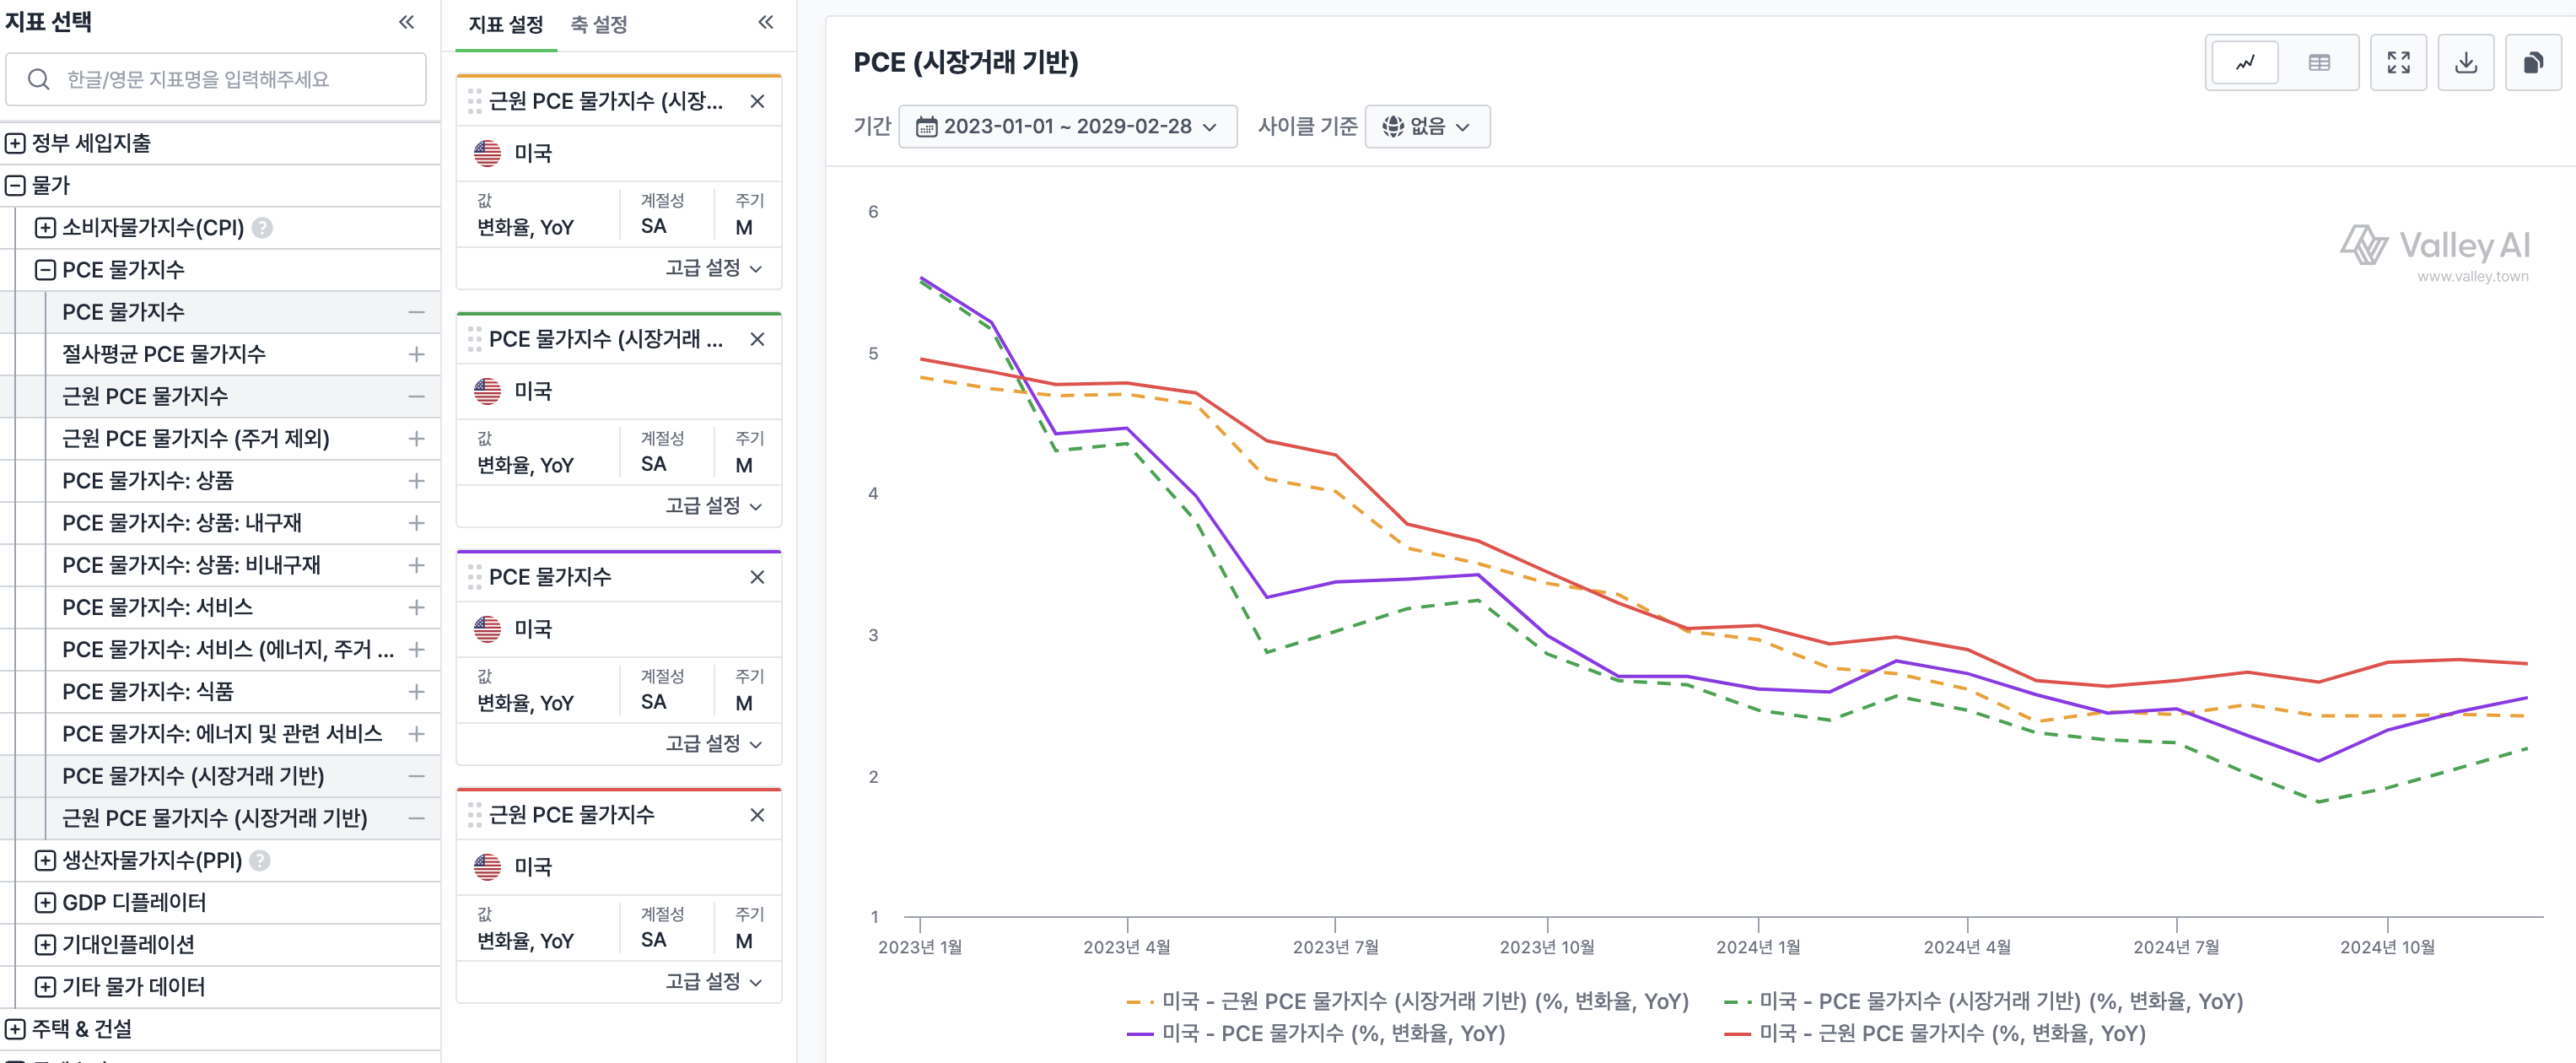
그래프 설명: 시장거래 기반 PCE 물가지수 동기대비 상승률 추이, 출처:Valley AI 경제지표 열람
해맥은 "희망적인 신호는 식품, 에너지 및 비시장 물가를 제외한 코어(근원) 시장 물가에서 확인할 수 있다(주황색 점선)"며, "코어 시장 PCE 인플레이션은 현재 2.4%로 헤드라인 물가 지수보다 약간 낮은 수준을 기록하고 있다"고 분석했죠.
또한 해맥은 "인플레이션 완화의 조짐을 볼 수 있다는 낙관적인 신호가 있다"며, "주택 관련 인플레이션 압력이 완화될 가능성"을 점쳤는데요. 아래 첫 번째 그래프를 보면, 연준이 참고하는 주거 물가 매트릭스는 점진적으로 둔화되는 추세에 있는 것으로 나타납니다.
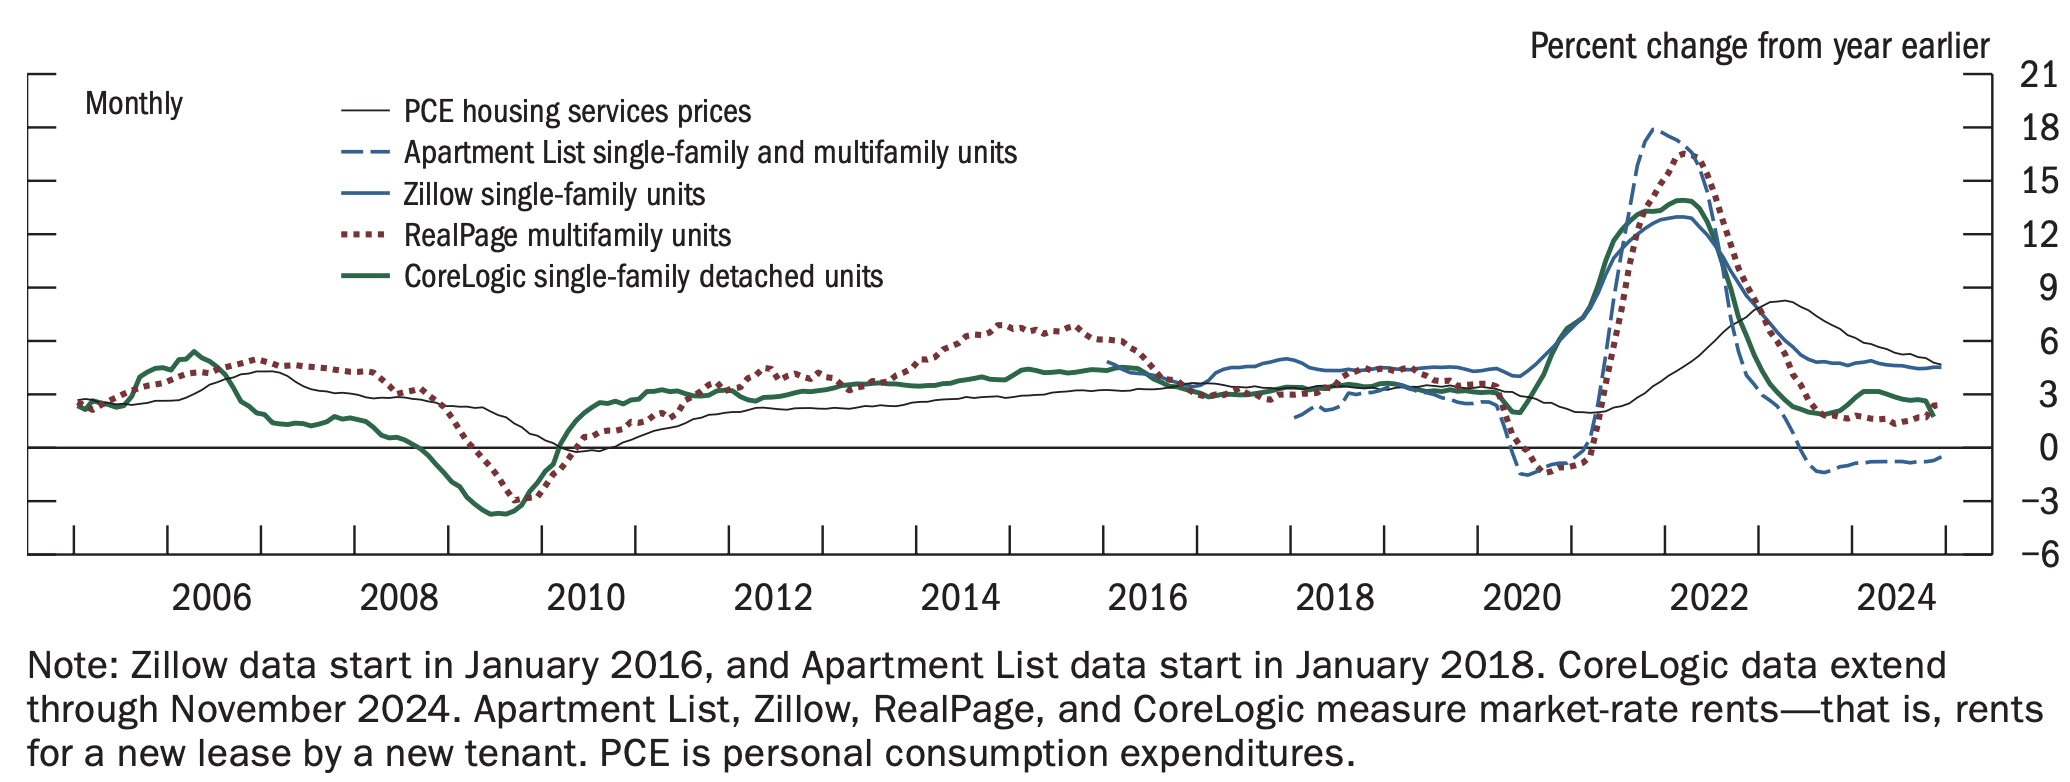
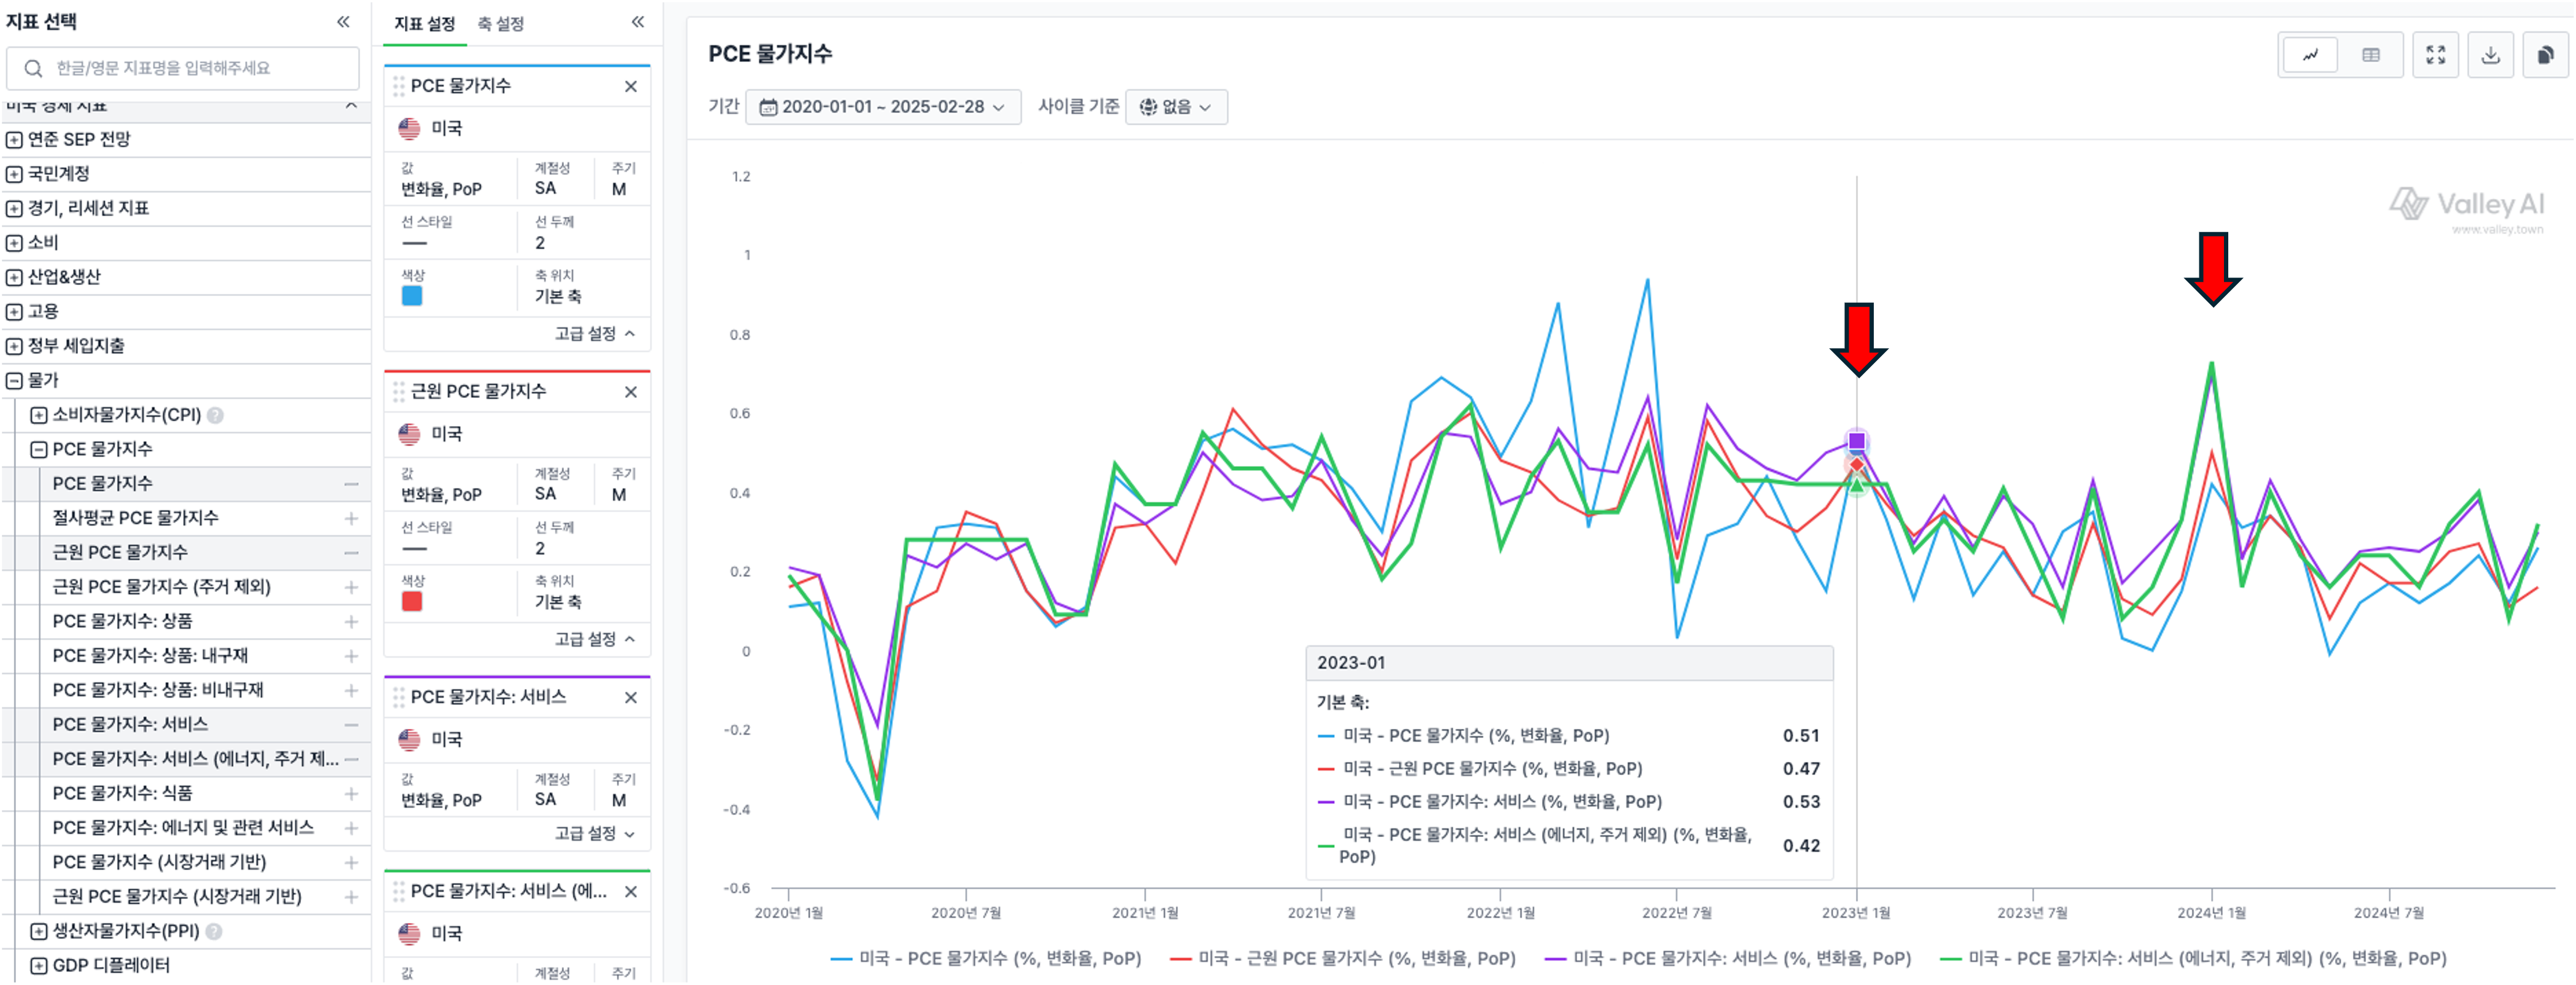
그래프 설명: (위) 주거 인플레이션 매트릭스, (아래) PCE 물가지수 전월대비 상승률 추이, 출처: Fed,Valley AI 경제지표 열람
다만, 해맥은 매파답게 여전히...