안녕하세요, 오늘 월가소식에서 살펴볼 리포트는 아래와 같습니다.
한국 반도체 기업 긍정적 - Citi
배터리 금속(코발트, 리튬, 니켈) 시황 - ANZ 은행
중국 성장률 전망 상향 - 크레딧아그리콜
러셀 2000 매수세는 돌아왔는가? - 골드만삭스
3월 말, 시장 혼란이 끝날수도 - 골드만삭스
한국 반도체 기업 긍정적 - Citi
* 원본 리포트 발간일: 25년 3월 20일
2월 26일 월가소식 "삼성전자 매수 의견 - 골드만삭스"와 3월 5일 월가소식 "Citi - 메모리 반도체 시장: 겨울은 끝났다"에서 전해드린 바와 같이, 최근 월가 기관들 사이에서는 한국 반도체 기업에 대한 긍정적인 시각이 계속 등장하고 있습니다. 실제로 삼성전자의 주가 흐름도 긍정적인 모습을 보이고 있는데요.
한편, Citi는 최신 리포트에서 또 한 번 삼성전자와 SK 하이닉스에 대해 매수(Buy) 의견을 재차 강조했습니다. 이번 의견은 최근 진행된 엔비디아의 GTC 컨퍼런스에서 공개된 차세대 GPU 플랫폼 관련 내용을 바탕으로 하고 있습니다.
[엔비디아의 GTC 컨퍼런스와 차세대 메모리]
최근 엔비디아는 GTC 컨퍼런스에서 차세대 GPU 플랫폼 사양을 공개하며, Rubin Ultra 플랫폼에 1TB HBM4e 메모리를 채택한다고 발표했습니다. Citi에 따르면, 이는 시장에서 기존에 예상하던 용량보다 훨씬 큰 수치로, 이전 세대인 Blackwell Ultra의 288GB 대비 약 3.5배에 달하는 용량이라고 합니다.
엔비디아의 이번 발표에 따르면, 1TB HBM4e 메모리에 대한 수요는 2026년 중반부터 가속화될 것으로 예상된다고 하는데요. 또한, 엔비디아는 데이터 센터 투자(capex)가 2028년까지 1조 달러에 이를 것으로 전망하며, 2025년에는 상위 4개 미국 하이퍼스케일러로부터 360만 단위의 Blackwell 주문을 확보하는 등 긍정적인 시장 신호를 보내고 있다고 밝혔습니다.
[HBM 메모리 업체에 미치는 긍정적 영향]
그렇다면 이러한 엔비디아의 차세대 플랫폼 도입은 앞으로 HBM 메모리 업체에 어떤 영향을 미칠까요? Citi는 이번 플랫폼 채택으로 인해 HBM 메모리의 용량이 크게 증가하면서, 공급과 수요의 균형이 앞으로도 타이트하게 유지될 가능성이 높다고 분석했습니다. 즉, HBM 관련 제품의 단기 마진 개선에 긍정적인 영향을 줄 것으로 기대된다는 것입니다.
이러한 전망을 바탕으로 Citi는 한국의 주요 HBM 공급업체인 삼성전자와 SK 하이닉스에 대해 매수(Buy) 의견을 재확인했습니다. 이는 엔비디아의 향후 메모리 수요 확대가 해당 기업들의 실적 및 주가 상승에 긍정적으로 작용할 것이라는 기대를 반영한 것인데요. 구체적인 목표 주가와 밸류에이션 방법론은 아래에서 살펴볼 수 있습니다.
[삼성전자]
평가 방법 & 목표 주가
삼성전자의 12개월 목표 주가는 83,000원으로 설정되었습니다.
이 평가는 2025년 예상 EBITDA를 바탕으로 한 SOTP(사업부문별 합산가치) 방식으로 산출되었으며, 메모리, 파운드리, 디스플레이 패널, 모바일, 소비자 전자 등 5개 주요 사업부문의 EV/EBITDA 배수를 각각 7.2x, 6.0x, 3.2x, 7.5x, 3.5x로 반영하였습니다.
이러한 배수는 글로벌 동종업체들의 거래 배수를 참고하여 산정된 것입니다.
주요 위험 요인
주요 고객에 대한 HBM 출하 승인 지연
예상보다 약한 PC 판매 및 NAND 수요 부진
경쟁사들의 메모리/파운드리 분야에 대한 공격적 투자
모바일 시장 경쟁 심화로 인한 마진 축소
원화 강세로 인한 수익성 악화
[SK 하이닉스]
평가 방법 & 목표 주가
SK Hynix의 목표 주가는 350,000원으로 설정되었습니다.
평가 기준은 2025년 예상 P/B(주가순자산비율)에 2.5배를 적용한 수치이며, 이는 구조적 수요 성장 단계에서의 역사적 평균 P/B보다 30% 프리미엄을 반영한 것입니다.
이러한 프리미엄은 프리미엄 메모리 수요의 강세, 맞춤형 제품 수요 확대, 그리고 AI 메모리 수요 등 새로운 성장 동력을 고려한 결과입니다.
주요 위험 요인
DRAM 수요의 하락
예상보다 약한 NAND 수요
글로벌 소비 위축에 따른 수요 감소
배터리 금속(코발트, 리튬, 니켈) 시황 - ANZ 은행
* 원본 리포트 발간일: 25년 3월 20일
현재 배터리 금속 시장(코발트, 리튬, 니켈)은 상당한 침체에 빠져 있다고 합니다. 그 이유가 다소 흥미로운데요. 다들 아시다시피, 2020~2021년에 전기차와 친환경 테마가 급부상하면서 이들의 수요가 크게 증가했습니다. 그 영향으로 가격이 급등했지만, 이 때문에 투자 과잉이 발생하고 원자재 재고를 많이 쌓아두게 되면서, 시장은 결국 공급 과잉 상태에 빠졌다는 겁니다.
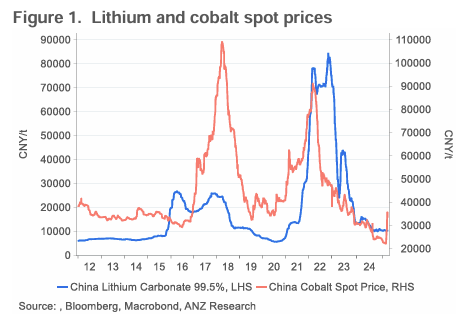
그림 설명: 리튬과 코발트 가격 (출처: ANZ 은행)
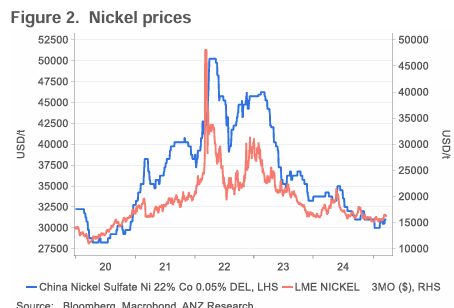
그림 설명: 니켈 가격 (출처: ANZ 은행)
ANZ 은행은 단기적으로 이러한 공급 과잉 상태가 이어져, 가격이 낮은 수준을 유지할 가능성이 크다고 전망했습니다. 다만 일부 시장에서는 이제 공급 확대가 점차 정체되고 있어, 현 수준보다 더 크게 가격이 떨어지긴 어려울 것이라고 분석했는데요. 쉽게 말해, “지금처럼 낮은 가격 수준이 한동안 이어질 확률이 높다”는 뜻이죠.
[코발트 가격 상승은 단기적]
우선 코발트부터 보겠습니다. 아래 자료에서도 볼 수 있듯, 코발트 가격은 최근 저점에서 가파르게 반등했는데요.
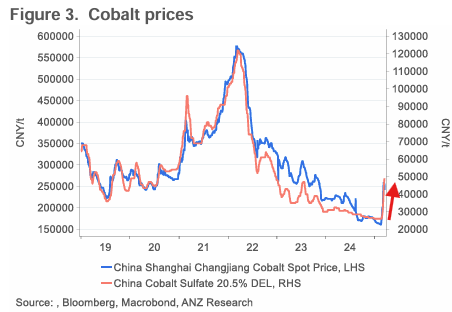
그림 설명: 코발트 가격 (출처: ANZ 은행)
ANZ 은행에 따르면, 이 급등의 주된 원인은 전 세계 코발트 공급량의 70%를 차지하는 주요 수출국인 콩고민주공화국(DRC)에서 일어났다고 합니다. 콩고 정부가 코발트 가격의 장기 하락을 막기 위해 4개월간 코발트 수출을 전면 중단한 결정이 바로 그것인데요. 이 조치 이전에 코발트 가격은 거의 1세기 만에 최저치를 기록했을 정도로 크게 떨어졌는데, 수출 중단 ...