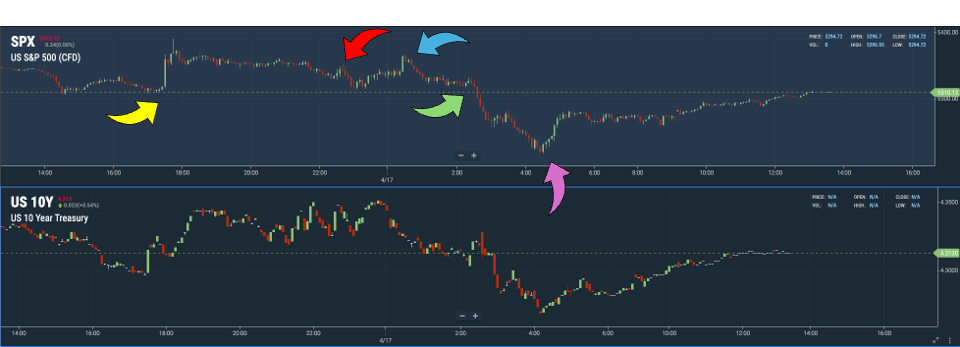
[마켓 브리핑] 전날 증시는 미중 협상 가능성과 매크로 지표, 그리고 파월의 발언, 세급 납부 등 여러 변수에 변동성 장세를 보이며 급락했습니다.
먼저, 오후 5시 30분경, 블룸버그발 보도에 미중 협상 기대감이 고조되면서 증시는 급등했지만, 시간이 지날수록 그 기세는 약해졌습니다(노란색 화살표). 이후 밤 9시 30분에 발표된 매크로 지표(소매 판매, 산업 생산)가 아직 양호한 모습을 보이면서 증시는 다시 한번 상승하게 되는데요(빨간색 화살표). 그러나 관세로 인한 왜곡 효과에 대한 투자자들의 의심은 여전했고, 증시는 곧바로 상승폭을 반납하게 됩니다.
이후 자정 무렵에는 해맥 총재의 발언이 시장의 상승을 잠시 견인하기도 했습니다(파란색 화살표). 해맥은 "만약 경제가 위축되고 인플레이션이 하락한다면, 현재의 4.25~4.50% 수준인 금리를 인하하는 완화정책이 적절할 수 있으며, 그 속도 역시 빠를 수 있다"고 언급했는데요. 아시다시피, 시장은 월요일 월러 이사의 발언 이후 “연준이 경기 위축 시 빠르게 대응할 수 있다”는 기대감이 고조된 상태였는데, 해맥의 발언이 이러한 기대감을 잠시 고조시켰던 것이죠.
하지만, 새벽 2시경 발언에 나선 파월은 시장의 기대감을 자극하기보다는, 관세의 스태그플레이션 성격을 강조하면서 월러와 달리 금리 인하에 대한 선제적인 판단을 자제했고, 이에 증시는 실망하며 급락하게 됩니다(초록색 화살표). 쉽게 말해, 4월 9일 상호관세가 연기된 이후, 시장은 월러와 더불어 파월의 늬앙스에도 변화가 있지 않을까 기대했지만, 그렇지 않았던 것이죠.
이후 오후 4시 30분, 백악관 브리핑이 있었고, 이어 5시에는 트럼프의 폭스뉴스 인터뷰가 공개되었는데요. 다행히 두 이벤트 모두 시장에 새로운 불확실성을 야기할 만한 이슈는 없었고, 이에 시장은 안도하며 반등하게 됩니다(분홍색 화살표).
자 그럼, 오늘 칼럼에서는 간밤에 발표된 매크로 지표를 살펴보고, 파월의 발언을 정리해 보겠습니다.
매크로 지표 리뷰 - 소매 판매, 산업 생산

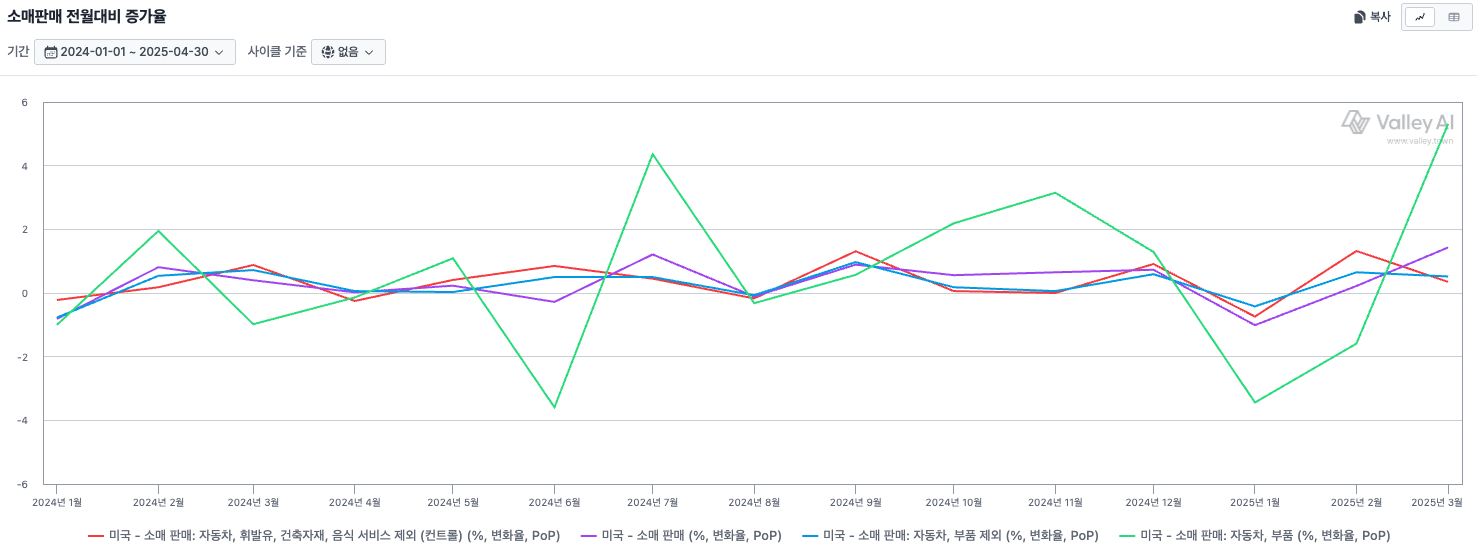
그래프 설명: 소매 판매 전월대비 증가율 추이, 출처: Valley AI 경제지표 열람
[소매 판매] 먼저 3월 소매 판매는 전체 소매 판매와 자동차를 제외한 판매가 컨센을 상회한 반면, GDP 계산에 포함되는 컨트롤 그룹은 컨센을 하회했습니다. 즉, 소매 판매는 전반적으로 양호했으나, 그 강도는 항목별로 상이했다는 것이죠.
항목별 소매 판매 증가율을 살펴보면, 자동차 및 관련 부품, 여가 관련 판매, 건축 자재 및 정원용 장비, 의료 및 개인 서비스, 그리고 요식업 부문에서 1%를 초과하는 상승률을 기록했습니다. 반면, 그 외 대부분의 항목은 0.4~0.7% 수준의 증가세를 보였고, 가구점과 주유소는 오히려 감소한 것으로 나타났는데요. 특히 주유소 판매가 -2.5% 급감했는데, 이는 최근 유가 하락의 영향이 크게 작용한 것으로 분석됩니다*.
📌 참고: 소매 판매 지표는 물가 상승 효과를 제거하지 않은 ‘명목(nominal) 지표’입니다.
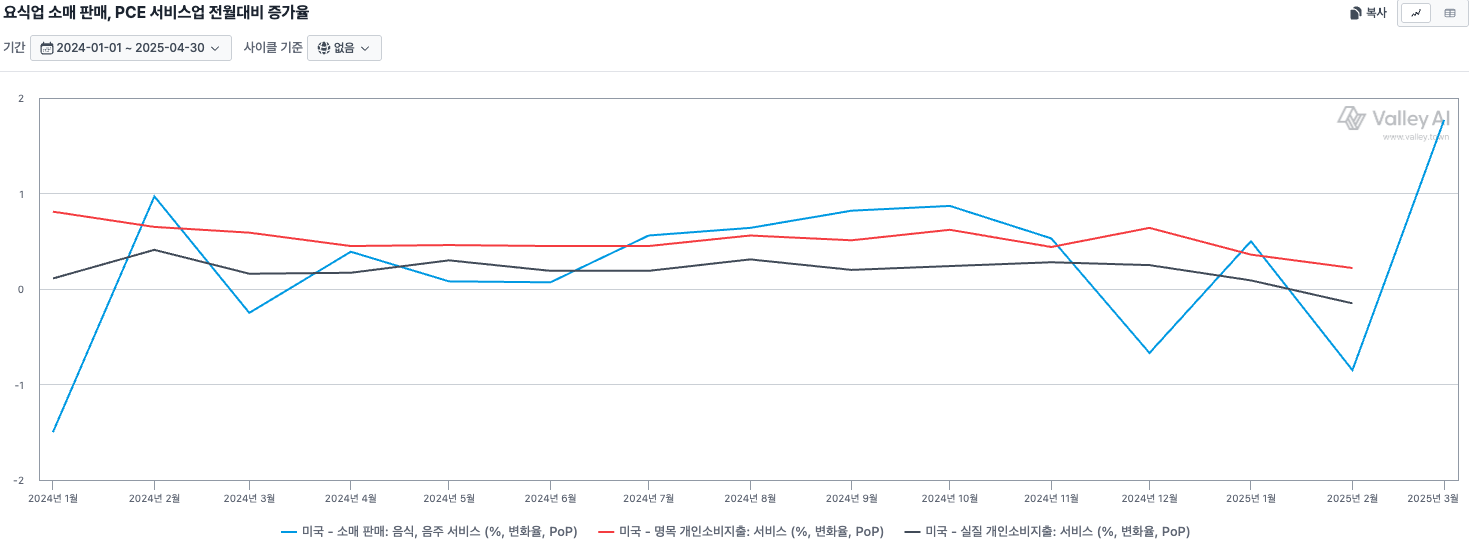
그래프 설명: 요식업 소매 판매, 실질 서비스업 PCE 전월대비 증가율 추이, 출처: Valley AI 경제지표 열람
주목할 만한 부분은, 소매 판매 지표에서 유일하게 서비스업 소비를 반영하는 ‘요식업 판매’가 전월 대비 큰 폭으로 증가했다는 점인데요. 이는 월말 발표될 개인소비지출(PCE) 지표를 통해 교차검증이 필요한 부분입니다. 만약 상품 소비가 관세 등으로 왜곡되고 있다면, 가계의 기저 소비를 나타내는 서비스 소비가 견조한 흐름을 유지하는지 확인할 필요가 있겠죠. 특히, 최근 식품 물가 상승률이 계속해서 높은 수준을 기록하고 있기 때문에, 실질 서비스 PCE 지표를 확인하는 것이 중요합니다.

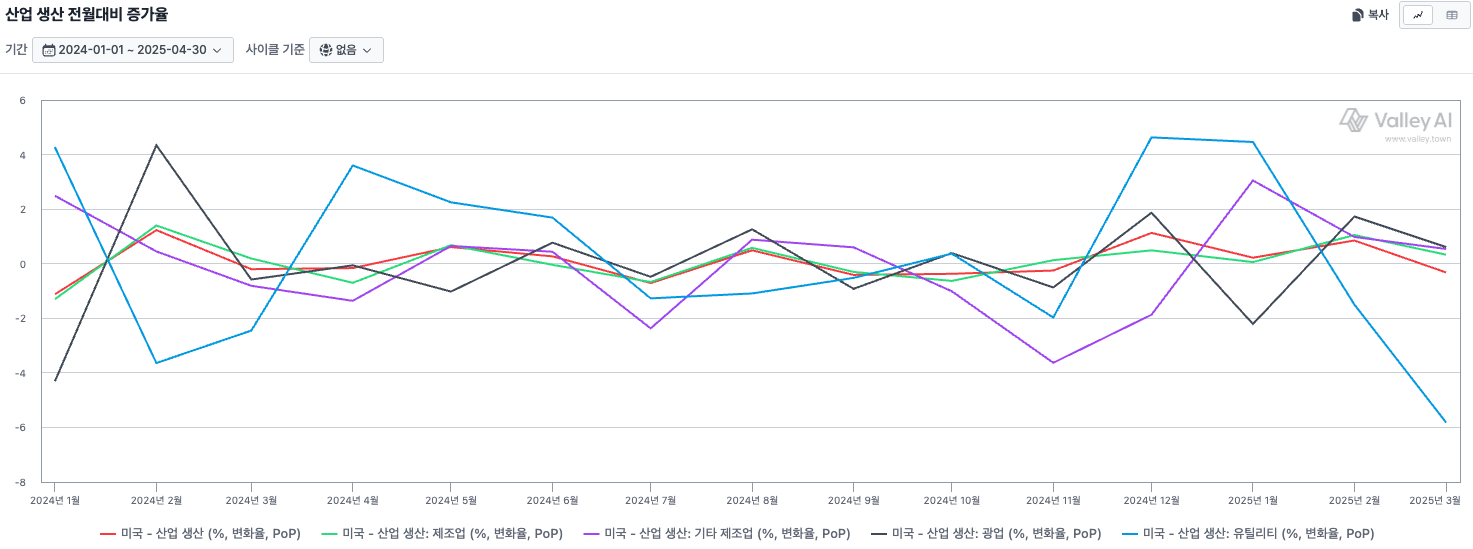
그래프 설명: 산업 생산 전월대비 증가율 추이, 출처: Valley AI 경제지표 열람
[산업 생산] 이어서 3월 산업생산은 컨센을 하회하며 전월대비 감소한 것으로 나타났습니다.
다만, 이번 감소는 주로 유틸리티(전력 및 가스 등)와 에너지 관련 산업의 부진이 주요 원인이었는데요. 구체적으로, 유틸리티 산업 생산은 -5.9%, 에너지 관련 제품은 -1.9% 감소하며 ...