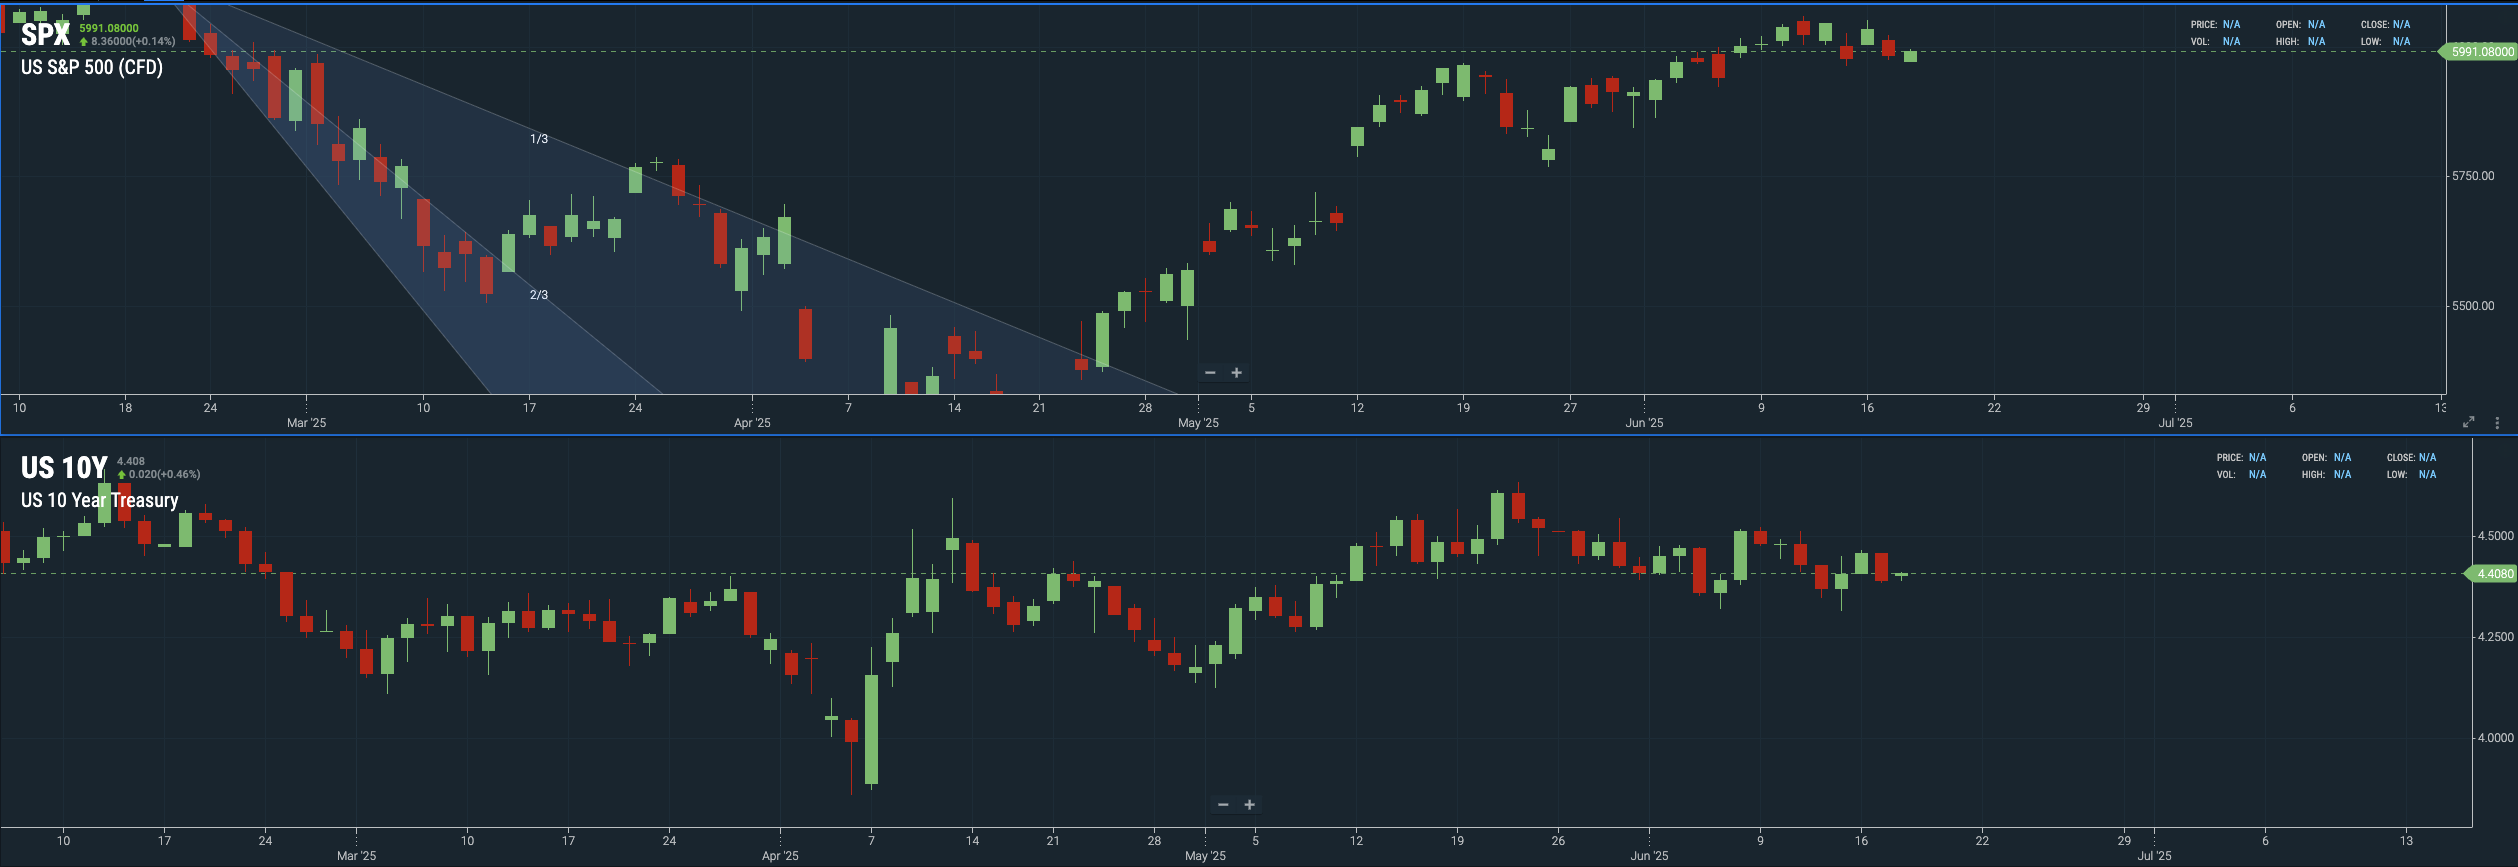
[마켓 브리핑] 간밤 증시는 중동 불확실성 재확대(지정학)와 부진했던 경기 지표에 하락했습니다.
먼저 지정학 측면에서는, 지난 금요일 공습 이후 주말 동안 이스라엘이 우세한 전황을 보이고, 이란이 긴장 완화를 원한다는 언론 보도가 이어지며 불확실성이 정점을 지나가는 듯했으나, 전날 오전 트럼프가 SNS에 ‘테헤란을 떠나라’는 메시지를 올리면서 불확실성이 다시 확대되는 모습인데요.
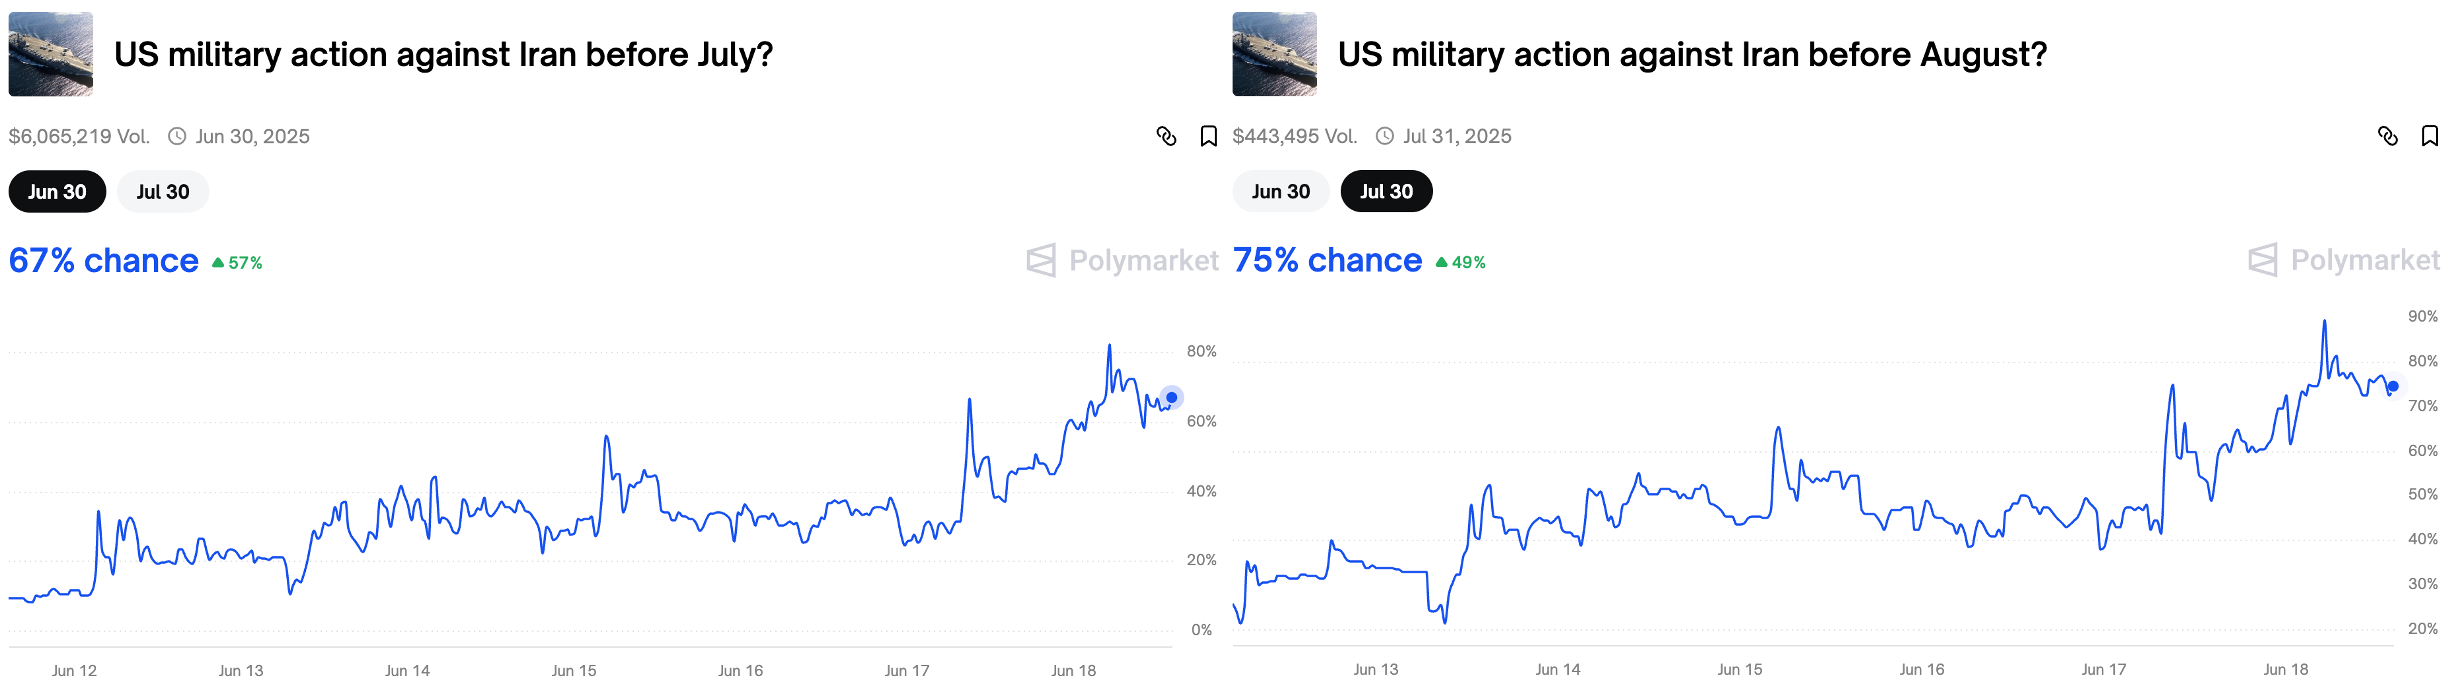
트럼프의 SNS 게시 이후 이어진 언론 보도들은, 미국이 외교적 해법(Axios 보도)과 군사적 옵션을 모두 테이블에 올려놓고 있음을 보여줍니다. 폴리마켓에서 집계하는 미국의 군사 개입 가능성은 어느덧 50%를 훌쩍 넘어선 모습이죠. 다만 어떤 접근 방식이든, 미국의 궁극적인 목표는 ‘이란의 비핵화’로 보이는데요. 이스라엘 역시 같은 목표를 지니고 있으며, 이는 러-우 전쟁이 장기화되는 배경과도 유사한 맥락에 있습니다. 즉, ‘이번 전쟁이 성과 없이 끝나면, 상대는 언젠가 우리를 다시 위협할 수 있다’는 근본적인 안보 불안이 작용하고 있는 것입니다.
차이점이 있다면, 공습을 단행한 이스라엘은 군사적으로 우위에 있을 뿐 아니라, 미국을 포함한 서방의 적극적인 지지를 등에 업고 있다는 점인데요. 때마침 독일의 메르츠 총리도 이스라엘이 "모두를 대신해 더러운 일 한다"며 이스라엘을 지지했습니다. 즉, 미국이 주축이 되어 국제사회가 이란에게 등을 돌리고 있습니다.
하나 주목할 부분은 이란 문제와 얽힌 러시아와 중국의 반응입니다. 특히 중국의 경우, 에너지 자립이 어렵다는 점이 미국 패권에 도전하는 데 있어 최대 약점으로 지적돼 왔는데요. 만약 이란이 비핵화를 넘어 친서방 정권으로 전환될 경우, 중국이 수입하던 이란산 원유 또한 미국의 영향력 아래 놓일 수 있다는 점에서 향후 중국의 대응이 주목됩니다 (빨간색 영역).
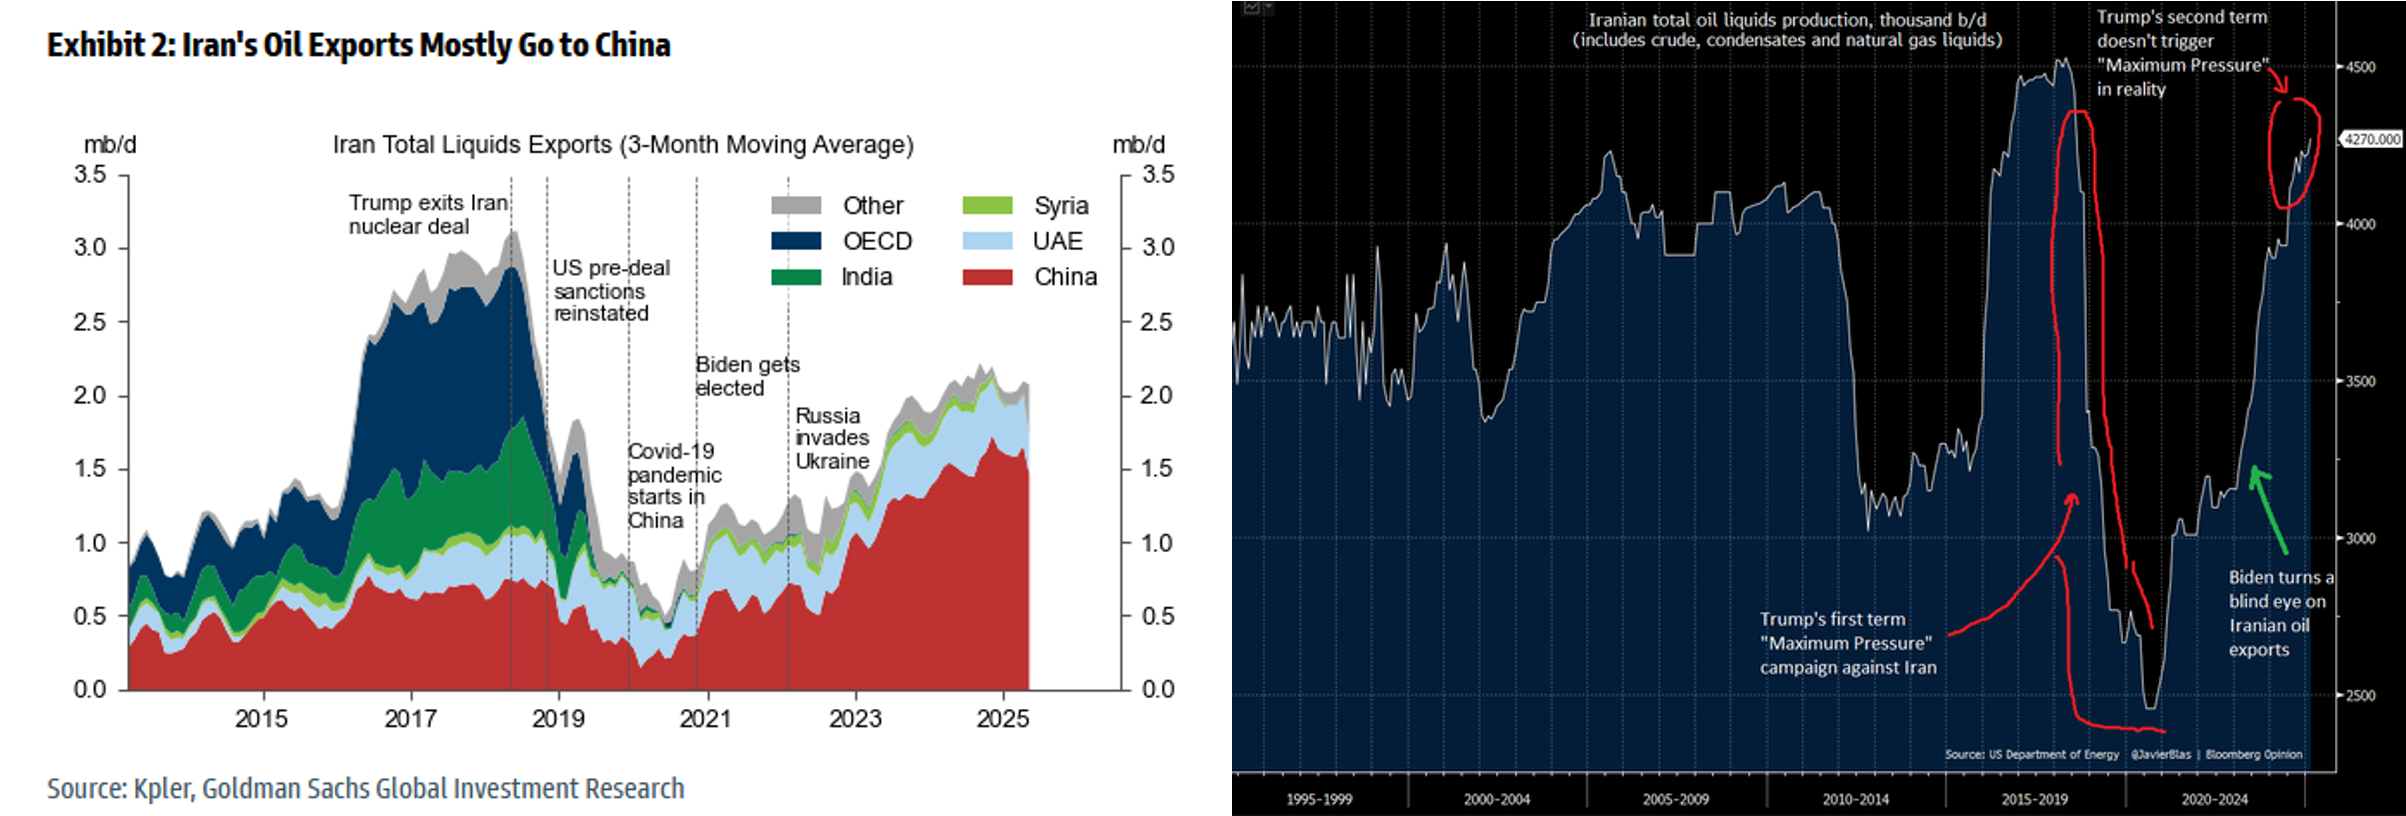
그래프 설명: (좌) 이란 원유 수출 국가별 비중, (우) 이란 원유 생산량, 출처: GS, Bloomberg
현재 중국은 비교적 조용한 모습을 보이고 있습니다. 이는 미국 및 EU와의 무역 갈등, 국내 매크로 환경 관리로 인해 지정학 이슈에 대한 대응 여력이 크지 않고, 동시에 그동안 사우디 등 다른 중동 산유국들과의 관계 개선에 외교적 공을 들여왔기 때문으로 풀이되는데요. 한편 러시아는 트럼프와 러우 이슈 문제로 대화 채널을 유지하고 있어, 이번 이슈로 미국과 공개적으로 마찰을 빚는 것을 경계하는 분위기입니다. 일각에선 이를 트럼프식 힘에 의한 '세력 균형' 외교의 결과물로 평가하기도 합니다.
전날 증시는 중동발 불확실성이 확대됐음에도 불구하고, 낙폭은 금요일보다 크지 않았는데요. 이는 현재 갈등 양상이 한쪽의 우세로 전개되고 있어, 시간이 지나면 자연스럽게 결론이 날 문제로 시장이 인식하고 있기 때문일 수 있습니다. 만약 그렇다면, 리스크 관리 측면에서 이러한 흐름에 균열을 가져올 수 있는 변수, 즉 ➊ 다른 중동 국가들의 입장 변화, ➋ 이란의 비전통적 대응(+지하 핵 프로그램 성과), 그리고 ➌ 중·러의 대응 등을 주목할 필요가 있겠습니다.
이어서 전날 발표된 매크로 지표들을 살펴보고 주목할 부분을 정리해보겠습니다.
(칼럼 요약은 본문 하단에 있습니다)
부진했던 5월 소비, 일시적일까 구조적일까?
먼저, 그동안 칼럼에서 꾸준히 강조해온 소비 동향을 살펴보겠습니다.
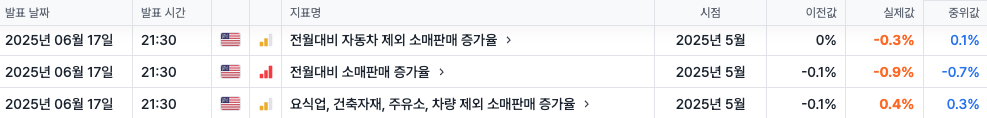
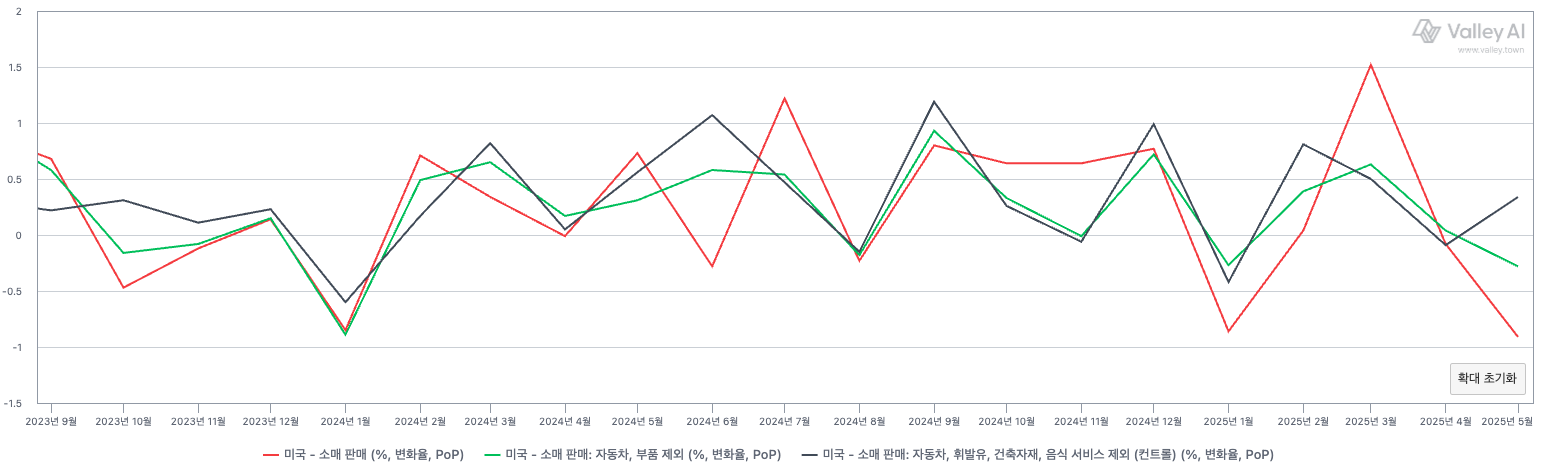
➊ 부진한 소매 판매: 간밤에 발표된 5월 소매 판매는 헤드라인 증가율과 자동차 판매를 제외한 증가율은 컨센을 하회하며 마이너스를 기록한 반면(빨간색, 초록색 선), GDP 집계에 포함되는 컨트롤 그룹 증가율은 컨센을 상회하며 플러스를 기록했는데요(검은색 선). 비록 표면적으로는 GDP에 긍정적이지만, 세부적으로는 13개 주요 항목 중 7개 항목이 마이너스를 기록하면서 가계의 상품 소비가 둔화되고 있음을 시사했습니다.
구체적으로는 자동차 및 부품과 건축 자재, 식료품, 전자제품 및 가전제품, 주유, 헬스 및 퍼스널 케어, 그리고 요식업 항목이 마이너스를 기록했는데요. 특히 자동차 및 부품, 건축 자재, 주유, 요식업의 하락폭이 컸던 점이 전체 소비를 끌어내렸습니다.
얼마전 자사 카드 데이터를 기반으로 5월 소비 약세를 분석한 BofA는 그 이유를 1) 가솔린 지출 감소, 2) 프론트로딩(관세 부과 전 선구매)의 역효과, 그리고 3) 날씨 등의 영향으로 해석했는데요. 그중 프론트로딩 효과는 자동차와 전자제품 및 가전제품에서 보다 뚜렷하게 나타난 것으로 보입니다. 아시다시피, 미 행정부의 자동차 관세는 이미 부과되었고, 전자제품과 가전제품은 철강 50% 관세의 영향을 받죠.
➋ 일시적 vs 구조적?: 이들 항목의 소비 감소가 단순히 선구매의 역효과나 날씨 등 일시적 ...