요즘 저희 매크로팀에서 올리는 경제지표와 월가소식 외적으로 시황에서 다룰만한 것이 그리 많지는 않습니다. 굳이 유튜브 하듯이 다룰 주제거리를 찾는다면 찾아서 다룰 수는 있지만, 그건 괜히 투자에서 노이즈만 만들어낸다고 생각합니다. 그래서 요즘 저는 팀과 함께 어떻게 하면 제각각 올라오고 있는 프리미엄 칼럼과 컨텐츠들을 통합적인 관점에서 개선할 수 있을지 고민을 많이 하면서 기획을 하고 있습니다.
지금 주안점을 두고 있는 부분은, 어떻게 하면 매크로 컨텐츠를 보다 Valley 구독자분들의 실전 투자의사결정에 가깝게 만들 수 있을지입니다. 아시다시피 기업분석과 가치평가는 해당 종목에 대한 직접적인 매수/매도 의사결정의 맥락으로 곧바로 이어지지만, 매크로는 일종의 레이어와도 같아서 각자의 투자철학과 투자전략에 응용해야 합니다. 그래서 당장 곧 나올 Index DCF를 상대가치평가 툴에서 지수에 대한 의견을 반영하는 모듈과 연동시키는 부분이라던가, 거시경제 분석 쪽 기능들을 DCF와 연계시키는 등의 기획을 하고 있습니다.
한편, 시황에서 가장 특기할 만한 부분은 장기 국채 금리입니다. 장기 국채 금리에 대해서는 10월 5일의 시황칼럼 44편에서
경기 침체인가, Sticky 인플레이션인가의 좁은 길 속에서, 지난 몇개월 간은 전자 쪽 리스크로 무게추가 쏠렸었다면, 이제는 후자로 무게추가 이동하고 있습니다. 그리고 후자로 무게추가 쏠린다면, 장기 국채 금리에 상방 압력이 다시 나타날 수 있습니다. 실제로 어제 장기국채 금리는 다시 4% 가까이로 급등했습니다.
라고 말씀드린 바 있고, 시황칼럼 47편에서
지금 이 모습은 지난 번에도 말씀드렸듯이 경기 침체 우려가 해소되면서, 반대로 인플레이션에 대한 경계감으로 무게추가 조금씩 이동하는 모습입니다. 경기 침체 우려가 해소되고 실적 기대감이 올라오면서 주가는 상승하지만, 여러 지표들(소매판매, CPI) 등이 예상치를 미묘하게 계속 상회하면서 인플레이션 경계감과 함께 장기 국채 금리가 올라오고 있습니다. 그래도 지난 7월부터 시장의 화두는 경기 침체 우려였기 때문에 경기 침체 우려 해소라는 호재가 잠시 인플레이션 경계감이라는 악재를 덮고 있는 양상입니다.
라고 재차 강조했는데요. 위의 47편 이야기 마지막에 "경기 침체 우려 해소라는 호재가 잠시 인플레이션 경계감이라는 악재를 덮고 있는 양상"이라고 말씀드렸는데, 어제 즈음부터는 점점 더 경기침체 우려 해소라는 호재보다는 인플레이션 경계감이라는 악재가 더 힘을 받는 모습이었습니다.
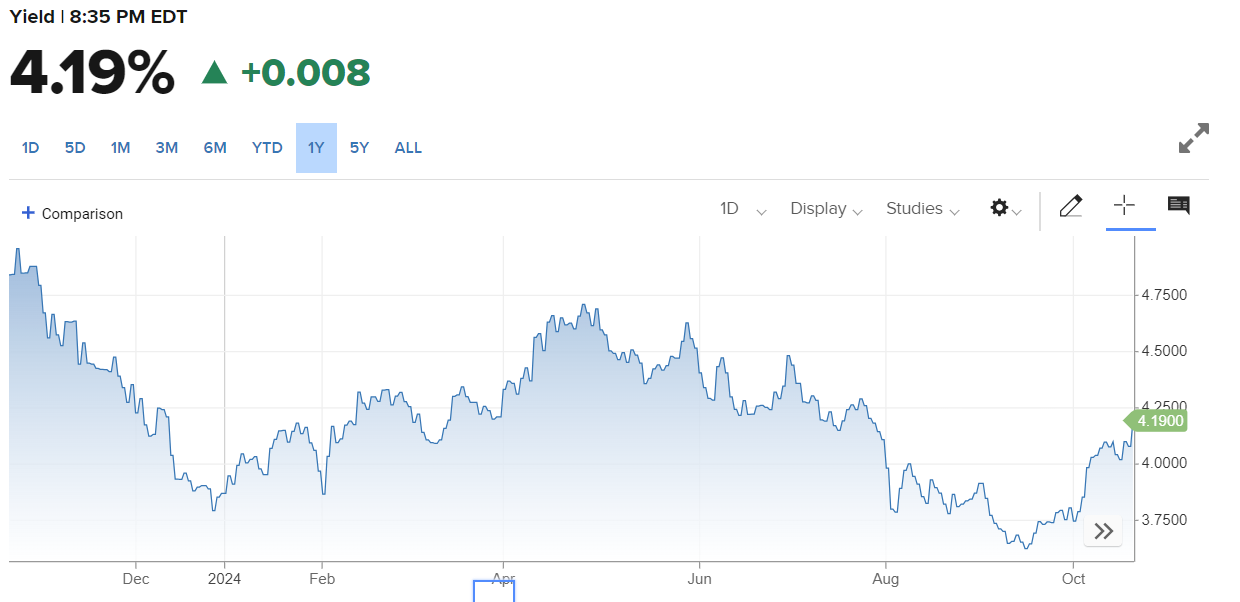
이런 맥락에서 저는 장기 국채 숏도 가져가고 있지만 최근에는 러셀 2000 숏을 소액 진입한 상태인데요. 그 이유는 시황칼럼 47편에 자세하게 기술되어 있는 시황과 일맥상통합니다. 금리 인하 사이클이 시작되었다는 기대로 급반등했던 금리 인하 수혜주들의 랠리에, 장기 국채금리 상승이 찬물을 끼얹을 수도 있다는 로직 때문입니다.

기술...