아직 100%는 아니지만, 거의 트럼프가 확정되어 가는 분위기입니다. 시장의 변동성은 매우 큰 상황인데요.
미국 주가지수들의 동반 상승
한국 주가지수의 하락
장기채 금리의 상승
달러의 상승
골드의 하락
여기서 읽을 수 있는 시장의 반응은, "미국의 독보적인 성장"입니다. 그러니 주가지수가 오르고, 장기채 금리도 오르고, 달러도 오르고, 골드는 하락하는 그림입니다. 트럼프에 대해서는 다양한 리스크 요인들이 있었지만, 시장은 아마도 '트럼프가 항상 말은 저렇게 극단적으로 해도 결국은 말은 협상 카드일뿐, 그렇게까지 극단적인 일은 벌이지 않은 채 미국우선주의를 고수할 것이다'는 생각을 하고 있는 듯 합니다.
저는 아시다시피 기본적으로 장기채 숏, 러셀 숏, 원엔 숏(=JPYKRW 롱)의 뷰를 가져가고 있다가 어제 시황칼럼에서 언급했듯이 포지션을 대폭 줄인 상태인데요. 장기채 숏 ETF인 TBT가 +5.8% 오르면서 수익, 러셀이 +6% 오르면서 손실, 원엔은 소폭 수익인데, 러셀 포지션 손실폭이 더 커서 다 합하면 소폭 손실인 상황입니다. 그런데 지금 장기채 금리 상승과 러셀 상승이 함께 갈 수 없다고 생각되는 데다가 주요 저항선이었던 2300 레벨이 크게 뚫리면서 숏스퀴즈가 나는 상황이라 러셀 숏 포지션을 늘려볼까 고민하고 있습니다. 이런 구도에서 보통 손익비가 좋게 나오기 때문인데, 스윙 트레이딩을 하시는 분이 아니라면 권유하는 종류의 투자는 아닙니다.
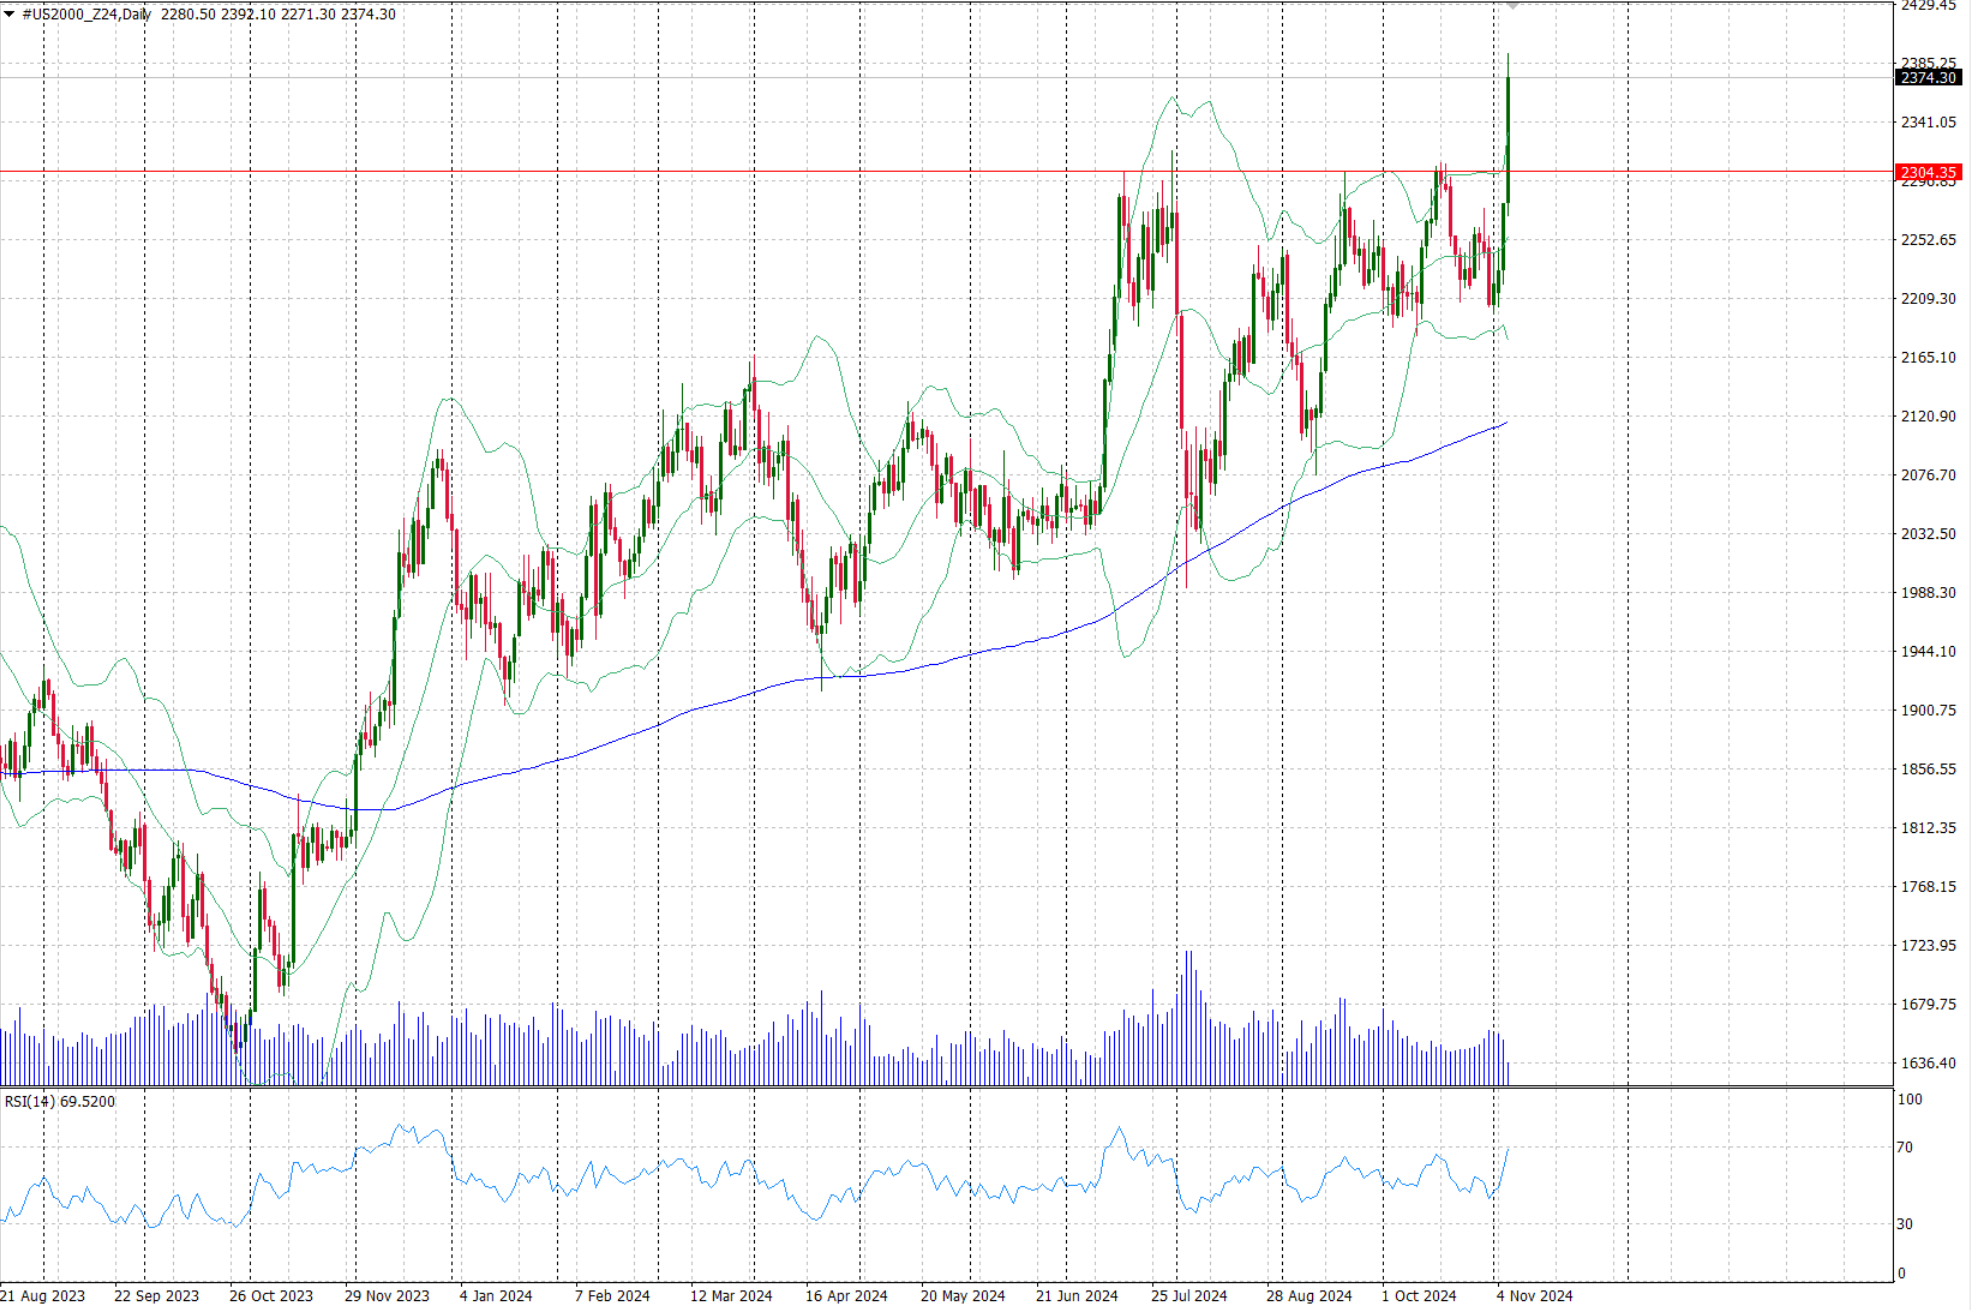
조금 더 중기적으로 봤을 때는 여전히 오늘의 움직임이 추세를 형성할지는 의문입니다. 아직 FOMC라는 크나큰 불확실성, 그리고 트럼프가 실제로 공약을 전부 이행할지에 대한 불확실성도 잔존하기 때문에, 최대한 조심스럽게 리스크를 안배하는 것이 현명한 일이라 생각합니다.
한편, 트럼프의 당선은 한국에 있어서는 확실한 악재라고 생각하기 때문에 대한민국 국민으로서는 안타까운 면이 있습니다. 그러나 트럼프는 하나의 표면적인 현상일 뿐, 이미 미국의 기조는 2010년대부터 서서히 자국중심주의로 흘러가고 있고, 제가 시황칼럼 51편에서 말씀드린 부채 전쟁의 양상도 그에 관한 하나의 시그널이라고 생각합니다.
금융위기 이후는 달러가 넘치는 통화정책의 시대였습니다. 연준이 구세주처럼 등장해 제로금리를 선언하고, 양적완화로 마구 달러를 풀어놓으면서 전세계에 유동성이 흘러 넘쳤습니다. 그리고 당시에는 중국도 2인자로서 미국과 밀월관계를 유지하며 미국 국채를 사고 상호 호혜적인 관계를 유지했죠. 그러나 시진핑이 정권을 잡고 COVID를 거치면서 중국의 도전은 점점 더 노골적이 되었고, 미국은 중국을 견제하고 달러 기축통화 지위를 유지하기 위해 서서히 정책을 선회하고 있습니다. 그래서 앞으로는 달러가 희소한 재정정책의 시대가 점점 펼쳐질 가능성이 있습니다.
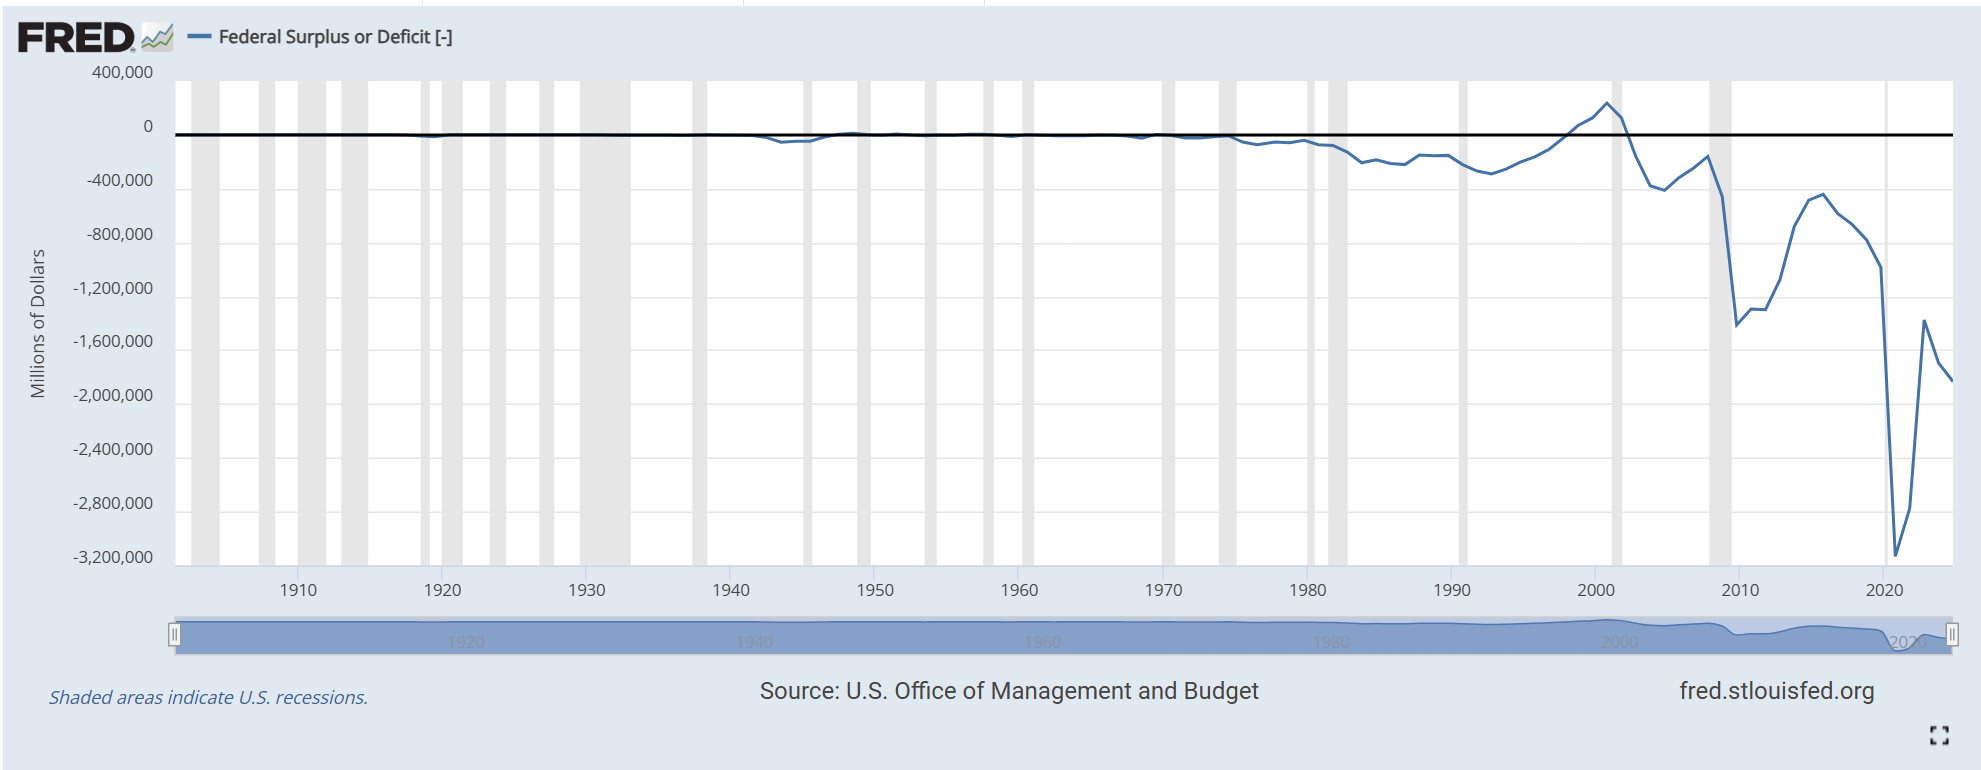
제가 바이든/옐런의 임기 동안 계속해서 궁금했던 부분은, 왜 바이든/옐런은 이렇게 ...