한동안 DeepSeek, AI 이야기 조금 하고 관세 이야기하느라 중장기 뷰를 12월 이후 업데이트하지 않아 왔는데요.
작년 4분기부터 말씀드려온 내용들을 쭉 이어서 흐름을 정리해 보겠습니다.
24년 10월 1일, 시황칼럼 42편에서 언급한 중장기 뷰는 다음과 같았습니다.
지금(10월)부터 대선까지는 유동성 덕분에 시장이 괜찮을 것
대선 직후인 11, 12월에는 트럼프가 당선될 경우 변동성이 커지기는 하겠으나 여전히 부양 효과 + 산타 랠리 계절성으로 대단한 하락장이 올지는 미지수
2025년 상반기가 상당히 위험한 구간, 경기 둔화가 가시화되면서 S&P 500 기준 20% 하락장이 올 수 있음
그럼에도 불구하고 이 때는 여전히 미국이 경기 측면이나 주식 측면에서 다른 이머징에 비해 압도적일 것
그러나, 이 하락장이 가고 난 이후에는 이머징 마켓 쪽에서 상당한 기회들이 포착될 것이며, 특히 한국은 27-28년 시기에 매우 아웃퍼폼하는 시장이 될 가능성이 높음
제가 이렇게 생각했던 이유는, 당시 경기가 계속 호조였던 원인이 주로 바이든 정부 시기 불법 이민자 유입과 옐런의 과도한 부양책 때문으로 보았기 때문입니다. 대선 이후 불법 이민자가 단속되고, 옐런의 부양책 약발은 떨어질 것이지만 인플레는 후행적으로 나타날 수 있다고 생각했습니다.
한편, 이에 대해 11월 9일 시황칼럼 55편에서는 다음과 같이 구체화했습니다.
1단계: 한동안은 견조한 경기와 높아진 장기채 금리가 동행 -> 장기채 금리가 경기에 둔화/침체 압력을 넣기 시작
2단계: 연준의 양적긴축 종료에 대한 결정 -> 그에 따라 희망편, 절망편으로 분기
3단계 절망편: 높은 장기채 금리로 인한 경기 침체, 그러나 수급 문제(트럼프 재정지출, 무역관세, 감세, SOMA 계정 비율 조정, 정부부채의 비율 조정, 해외 수요 하락, Sticky 인플레)로 인해 장기채 금리가 낮아지지 않는 시나리오 -> 연준의 유일한 카드는 오퍼레이션 트위스트만 남게 됨
3단계 희망편: 연준이 충분한 양적긴축을 하는 동안 경기가 견조하거나, 경기 침체가 오자마자 국채 수요가 폭발하는 시나리오 -> 연준에게 다양한 카드 존재
지금까지는 여기서 1단계의 모습을 보여 왔습니다.
1단계: 한동안은 견조한 경기와 높아진 장기채 금리가 동행 -> 장기채 금리가 경기에 둔화/침체 압력을 넣기 시작
그런데 지금 상황을 보면, 높아진 장기채 금리가 경기에 둔화/침체 압력을 넣고 있는 부분도 있지만, 그에 못지 않게 DOGE의 강도 높은 인력 감축이 침체 우려를 키우고 있는 모습입니다.
제가 시황칼럼 56편에서 말씀드렸지만 민간의 흑자는 정부의 적자고, 정부의 흑자는 민간의 적자입니다. DOGE의 인력 감축이 장기적으로는 우리가 Fellow 글로벌 매크로 실전편 훈련과정에서 공부했던 것처럼 클린턴 시기의 재정 감축 > 호재의 양상으로 나타날 수도 있지만, 일단 단기적으로는 확실한 악재입니다. 대선 전 옐런의 지출이 단기 호재 / 장기 악재 였던 것과 정반대의 기제입니다.
그래서 트럼프/베센트는 억울할만도 할 겁니다.
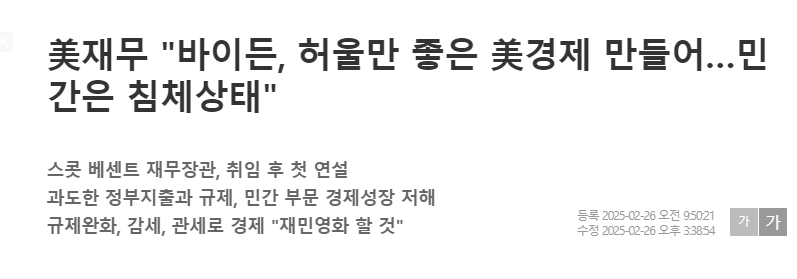
실제로 어제 베센트 재무장관은 바이든 시기 과도한 정부지출로 가짜 성장을 만들어 냈다고 비판하기도 했습니다.
어쨌든 1단계를 지나면서 이제 침체 우려가 가시화되면,
2단계: 연준의 양적긴축...