채권 칼럼 시리즈의 6편입니다. 이번 칼럼에서는 장기적인 경기와 흐름이 바뀌면 채권 가격을 판단하는 기준도 바뀌며, 이에 따라 현재 패러다임 시프트가 일어나고 있는지 아닌지 면밀하게 관찰해야 한다는 내용을 다루고 있습니다.
참고로 채권 시리즈는 9편으로 완결될 예정입니다. 완결까지 많은 관심 부탁드립니다.
1편 링크: https://www.valley.town/wsaj-premium/beginner/676cd9e71b40b31dba023869
2편 링크: https://www.valley.town/wsaj-premium/beginner/676e98b67e93cd0385b02dc8
3편 링크: https://www.valley.town/wsaj-premium/beginner/67734ea2571c45cbd19f775f
4편 링크: https://www.valley.town/wsaj-premium/beginner/6776408a3b8c5c4ce039fb7c
5편 링크: https://www.valley.town/wsaj-premium/beginner/67779f58fb3ddfd10d8b0f3d
6편. 시장과 사이클의 변화
[ 전편 요약 ]
주식의 버핏지수처럼 채권의 이자율에도 기준선으로 삼을 anchor가 존재한다.
단기금리의 anchor는 중앙은행의 장기 기준금리 추정치를 참고할 수 있다.
장기금리의 anchor는 단기금리 anchor에 장단기 금리차 anchor를 더하는 방식으로 추정할 수 있다.
부도 스프레드의 anchor는 장기 평균값을 활용할 수 있다.
이 세 요소를 합하여 채권 이자율에 대한 anchor value 추정치를 산출할 수 있다.
여기에 시장체제의 변화, 경기 사이클의 변화를 반영해 추가적인 보정이 들어가야 한다.
5편에서는 채권 이자율의 기준선으로 삼을 수 있는 anchor를 산출해 보면서 채권 이자율의 구성요소에 대한 이해도를 높이는 내용을 다루었습니다. 5편에서 산출한 anchor는 과거 경향이 미래에도 그대로 유지된다... 는 가정을 하였으므로, 시장체제 및 경기 사이클의 변화에 따른 보정이 필요하다고 5편 말미에 언급하였습니다.
6편에서는 긴 시계열의 구조적 변화인 시장체제의 변화와 중단기적인 경기 사이클의 변화가 채권 이자율에 미치는 영향에 대해 다루도록 하겠습니다.
변화에 대한 판단
정치, 사회, 경제적인 요인으로 시장의 구조 혹은 패러다임이 변화할 수 있습니다. 예를 들어, 연준의 금리 통제 메커니즘이 2008년 양적완화를 기준으로 코리더 (corridor) 시스템에서 플로어 (floor) 시스템으로 완전히 달라진 것은 대표적인 시장 체제의 변화라고 볼 수 있습니다.
이외에도 장기적이고 구조적인 변화가 시작된 시점들이 있었죠.
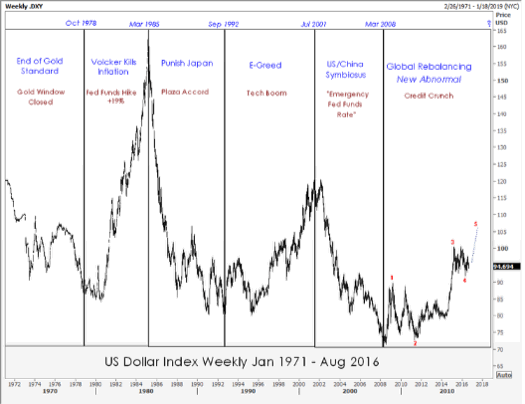
1971년 닉슨 대통령이 달러의 금 태환 제도를 폐지하며 금본위제가 무너졌을 때...
1980년 폴 볼커의 무자비한 금리인상으로 닉슨 쇼크, 오일 쇼크 등에 의해 촉발된 인플레이션을 굴복시켰을 때...
2001년 소비의 미국 - 생산의 중국의 공생관계가 시작되었을 때, 그리고 2018년 공생관계가 끝나가기 시작했을 때...
2020년 팬데믹이 발발하면서 대규모 재정을 풀어 재정부채 건전성이 위협받기 시작했을 때...
달러 ...