[총정리 3편] 채권과 금리 (상)
통화정책에 대한 내용을 정리했으니, 이제는 채권과 금리로 넘어가 봅시다. 초심설 25편에서 시작해 장장 9편에 걸친 채권편 시리즈가 연재되었죠. 이 시리즈의 내용을 되짚어 봅니다.
1편: 중앙은행의 통화정책 上 | 초심자를 위한 해설 84
2편: 중앙은행의 통화정책 下 | 초심자를 위한 해설 85
채권의 기본
[ 관련 칼럼 ]
누군가 다른 이에게 돈을 빌리거나, 빌려주는 모든 상황에 채권은 존재합니다. 차용증, 예금, 임대계약, 근로계약, 보험계약 등은 모두 채권이죠. 모든 채권 증서에는 이자율이 명시되어 있습니다. 돈을 빌리는 측에서는 빌리는 돈의 사용 대금이며, 돈을 빌려주는 측에서는 돈을 빌려주어 얻는 수익입니다.
왜 이자율, 즉, 금리를 돈의 가격이라고 하는지 이해가 되시죠? 내가 필요해서 배추를 사는데 지불해야 하는 금액이 배추의 가격입니다. 내가 필요해서 돈을 구하는데 지불해야 하는 이자가 돈의 가격인 겁니다. 그러니 이자의 사이즈를 결정하는 금리가 곧 돈의 가격표가 되는 거죠.
이처럼 돈을 하나의 상품 내지는 재화로 본다면 돈의 수요와 공급이 만나는 지점에서 가격인 금리가 형성됩니다. 다음의 기본적인 메커니즘은 상식선에서 알아둘 필요가 있죠.
시중에 유통되는 돈의 양이 수요보다 크다면 돈의 공급과잉이 일어나 돈의 가격인 금리가 하락합니다. 경기가 좋을 때는 기업도 투자를 늘리고, 가계도 소비를 늘립니다. 돈에 대한 수요가 커지면서 돈의 가격인 금리가 오르겠죠.
반대로 돈의 공급보다 수요가 크다면 초과수요로 인해 돈의 가격인 금리는 상승합니다. 경기가 나쁠 때는 기업은 투자를, 가계는 소비를 줄이며 돈에 대한 수요가 줄어들어 돈의 가격인 금리는 내려갑니다.
자... 그러면 좀 더 구체적으로 돈의 가격인 금리가 시중에서 어떤 요인들에 의해 결정되는지 짚어 봅시다.
이자율 결정요인 1. 빌리는 측의 신용
돈을 빌리는 측, 그러니까 채권을 발행하는 측의 신용도가 높을수록 이자율은 낮아집니다.
당연한 거죠? 빌린 돈을 갚지 못할 것 같은 사람에게는 더 많은 이자를 받아야 하는 법이니까요.
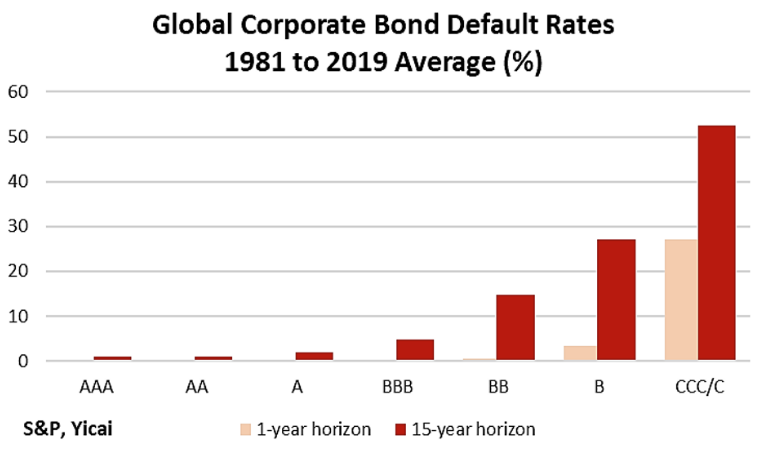
보시는 것처럼 신용등급이 낮은 기업일수록 파산할 확률이 급격히 높아집니다. 신용등급이 낮은 회사가 발행한 회사채를 사면 (= 돈을 빌려주면) 빌려준 돈을 받지 못할 확률이 몇 배로 높다는 거에요.
높은 리스크를 감안하는만큼 높은 보상을 요구하는 것은 인지상정... 따라서, 채권 발행자 (= 돈을 빌리려는 측) 의 신용등급이 낮을수록 이자율은 높아집니다.
이자율 결정요인 2. 시중 금리
두번째 이자율 결정요인은 현재 시중에서 적용되고 있는 금리입니다.
이것도 너무 당연한 이야기에요. 내가 타인에게 돈을 빌리려고 한다면, 나와 비슷한 신용등급, 소득, 자산을 가진 이들이 어느 정도의 이자율로 돈을 빌리고 있는지를 당연히 참고할 수밖에 없습니다. 시중에서 통용되는 금리... 즉, 시중금리죠.
그러면 시중금리는 어떻게 형성될까... 중앙은행이 설정한 기준금리를 출발점으로 삼아 국채와 같은 무위험 수익률이 형성되고, 여기에 앞서 언급한 발행자의 신용도를 감안해 산정하는 금리 (= 가산금리) 를 더하면 됩니다.
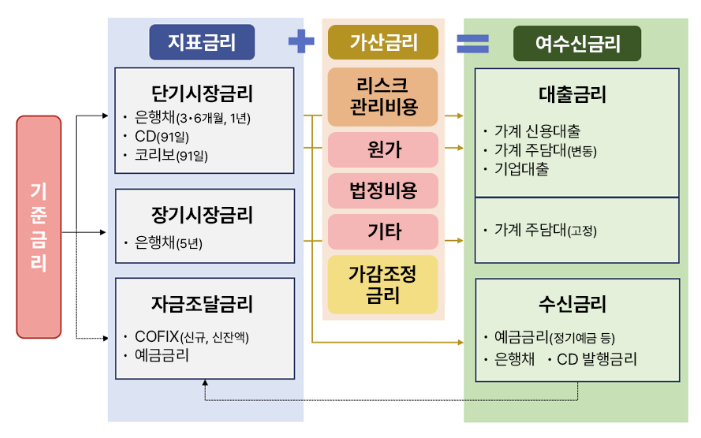
위 다이어그램이 기준금리에서 출발해 시중금리까지 연결되는 구조를 잘 보여주고 있습니다. ...