*오늘 칼럼은 트럼프가 언급한 "All-Time High" 흐름의 근거를 탐색하는 데 초점을 둔, 비교적 긍정적인 톤에 치우쳐 있으니 이 점을 감안해 읽어주시면 감사하겠습니다. 반대로, 본문에 대한 비판적 시각은 하방 리스크를 포착하는 단서가 될 수 있습니다.
(칼럼 요약은 본문 하단에 있습니다)
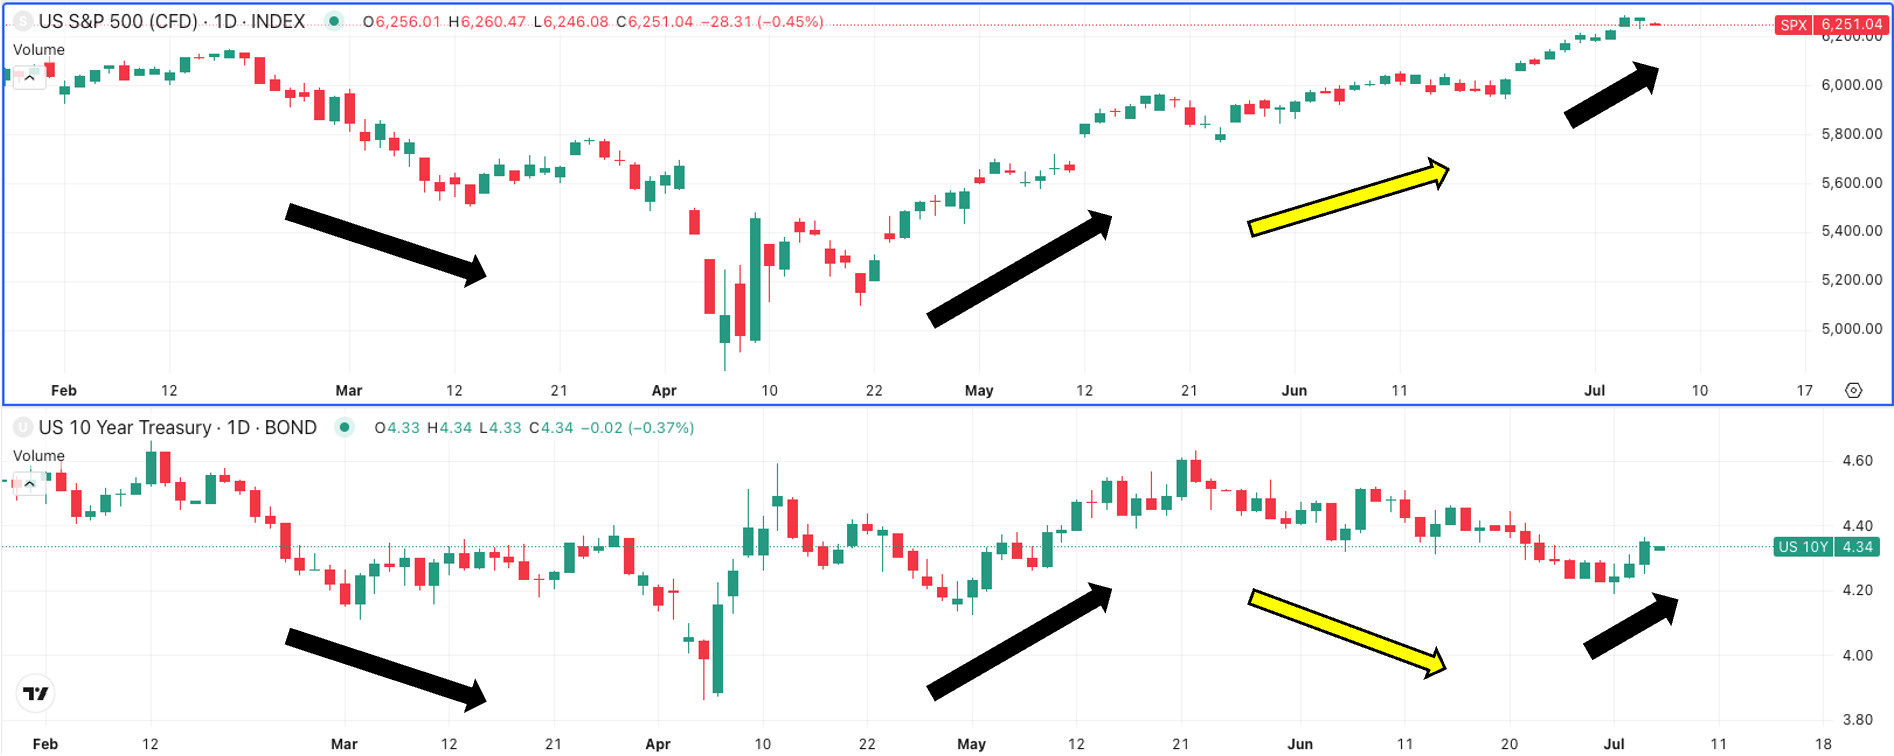
[마켓 브리핑 ①] 지난주 목요일 밤, 미국 증시는 컨센을 상회한 고용 지표와 ISM 서비스업 PMI 발표로 인해 국채 금리가 상승했음에도 불구하고, 성장에 대한 안도감이 투심을 지지하면서 상승세를 나타냈습니다.
위 차트를 보면, 5월 말부터 6월 말까지는 국채 금리와 증시가 대체로 반대로 움직이는 흐름이 관찰됩니다(노란색 화살표). 이는 관세 부과에도 불구하고 이어졌던 '디스인플레', 경기 둔화 흐름, 행정부의 관세 정책 완화 기대감(TACO 트레이드) 등으로 금리가 하락하면서 증시 반등에 기여했던 시기입니다. 그리고 장기 국채 발행에 대한 재무부의 관리 의지, ‘그림자 연준 의장’ 지명 가능성 등도 금리 하락에 기여했죠.
그러다 7월 초 이후부터는 분위기가 살짝 전환될 조짐을 보이는데요. 관세 정책에도 불구, 지난 주 발표된 매크로 지표가 견조한 흐름을 보이면서, 국채 금리와 증시가 함께 상승하는 모습이 나타났습니다(검은색 화살표). 여기에 최근 통과된 예산안의 재정적자 확대 및 그로 인한 성장 촉진 효과도 국채 금리 상승에 기여한 것으로 보이는데요.
물론 이미 부과된 관세—예를 들어 자동차나 알루미늄·철강 관세—가 초래할 수 있는 경기·인플레 압력은 여전히 지켜볼 부분입니다. 지난 FOMC에서 파월은 7~8월을 주목하고 있었죠. 그리고 월러 등 다른 연준 위원들도 관세로 인한 영향이 3분기부터 본격 나타날 것으로 봤습니다.
다만, 관세가 인플레를 뚜렷하게, 그리고 지속적으로 자극하지 않는다면, 경기 둔화에 따른 증시 하방 압력은 5~6월처럼 금리 하락 기대감으로 지지를 받을 수 있으며, 이는 향후 시나리오 수립에서 고려할 부분입니다. 그리고 경기 둔화 없는 인플레 압력은 연준의 액션을 주시할 부분이죠.
경기 압력 ➞ 인플레 O or X 확인 필요
인플레 압력 ➞ 연준의 대응 주목 (그림자 연준 의장의 역할은?)

[마켓 브리핑 ②] 이어서 지난 금요일은 독립기념일 연휴로 증시가 휴장한 가운데 선물시장만 개장했는데요. 이날 트럼프는 "각국에 최대 70%에 달하는 고율 관세 부과"하겠다며 압박을 가했고, 이에 따라 선물 지수는 약 -0.7% 하락했습니다.
그리고 그와 동시에 트럼프는 감세와 규제 완화 조치가 포함된 OBBB 예산안에 서명하며 이를 최종 통과시켰는데요. 즉, 감세, 규제완화 등을 포괄하는 예산안을 통과시킴과 동시에, 관세 압박을 병행하는 모습입니다.
이번에도 균형을 잡은 건 베센트였습니다. 그는 주말 인터뷰에서 트럼프처럼 고율 관세를 언급하면서도, 협상 시한을 사실상 8월 1일로 미루는 발언으로 선물지수의 낙폭을 제한했습니다. 아시다시피 증시가 계속 우상향하기 위해선, 이런 트럼프와 베센트 사이의 절묘한 조율이 계속 유지될 필요가 있습니다. 즉, 트럼프와 베센트의 조타수 역할이 중요합니다.
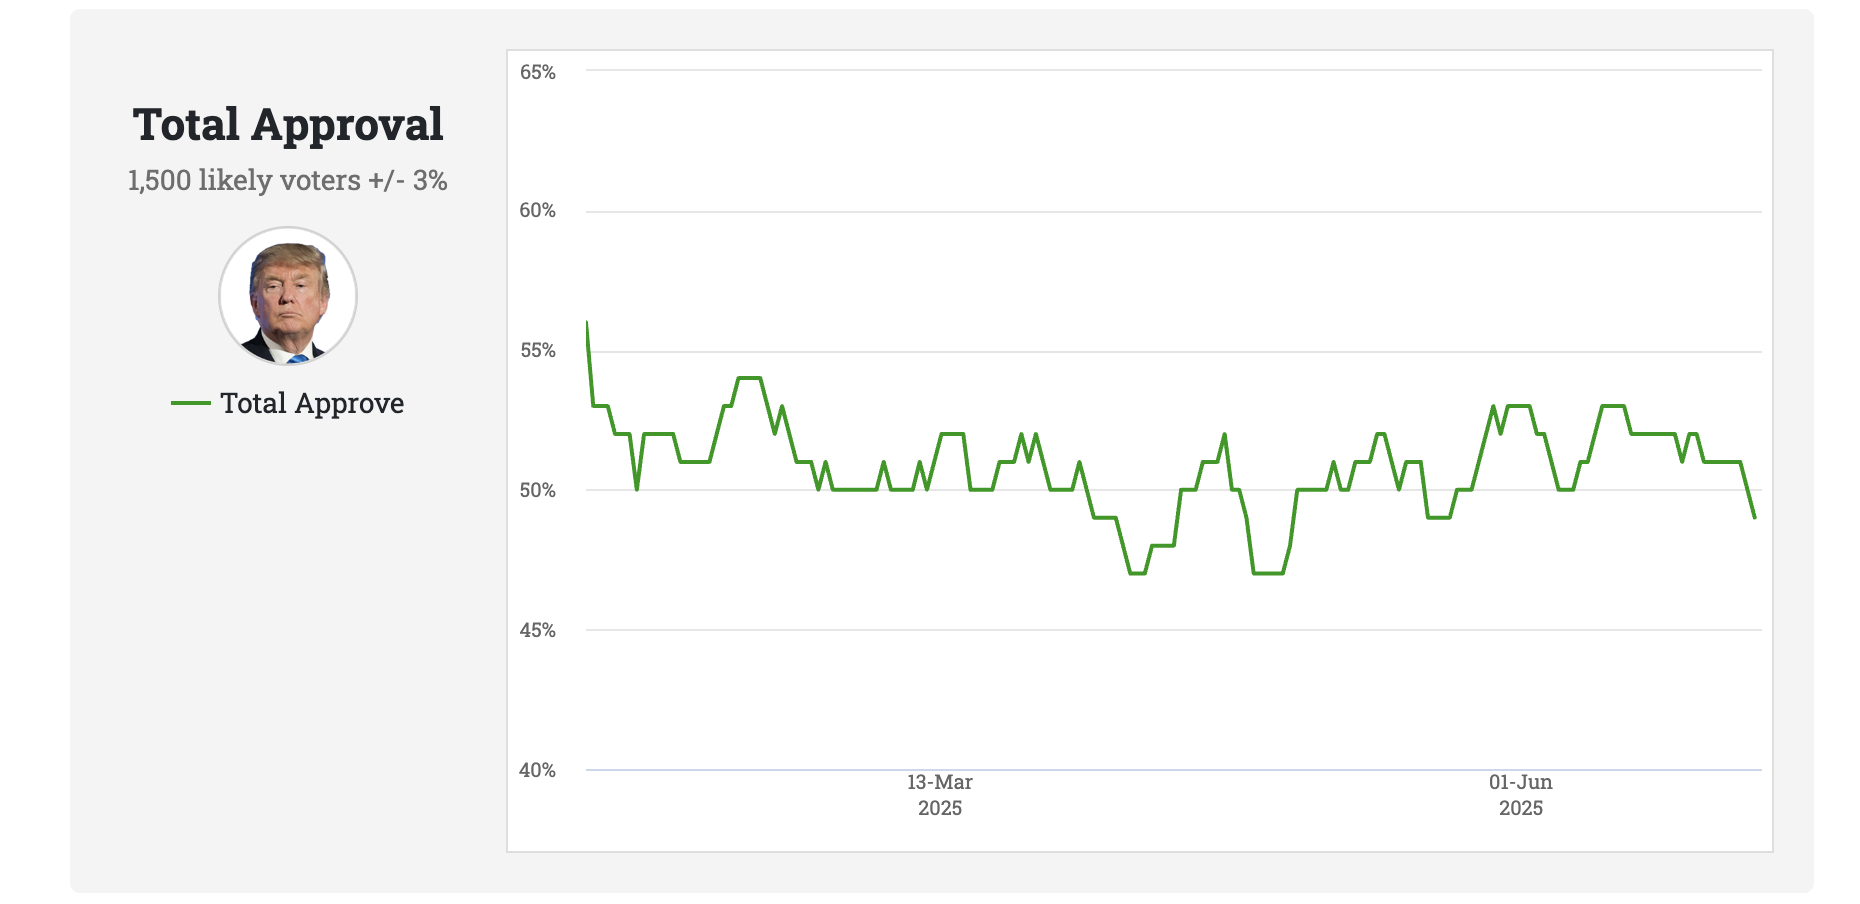
비록 이번에 트럼프가 예산안 상원 통과에 맞춰 캐나다를 압박했고, 주말 예산안 서명 시점에 다시 고율 관세를 언급하며 압박 수위를 높였지만, 트럼프 역시 여러 제약에서 자유롭지 않습니다. 다가오는 중간선거 주기와 실물 경기, 채권시장을 둘러싼 관세 정책의 딜레마, 그리고 지정학적 복잡성 등이 대표적이죠. 최근 들어 다시 하락하고 있는 지지율도 주목할 부분입니다(위 그래프).
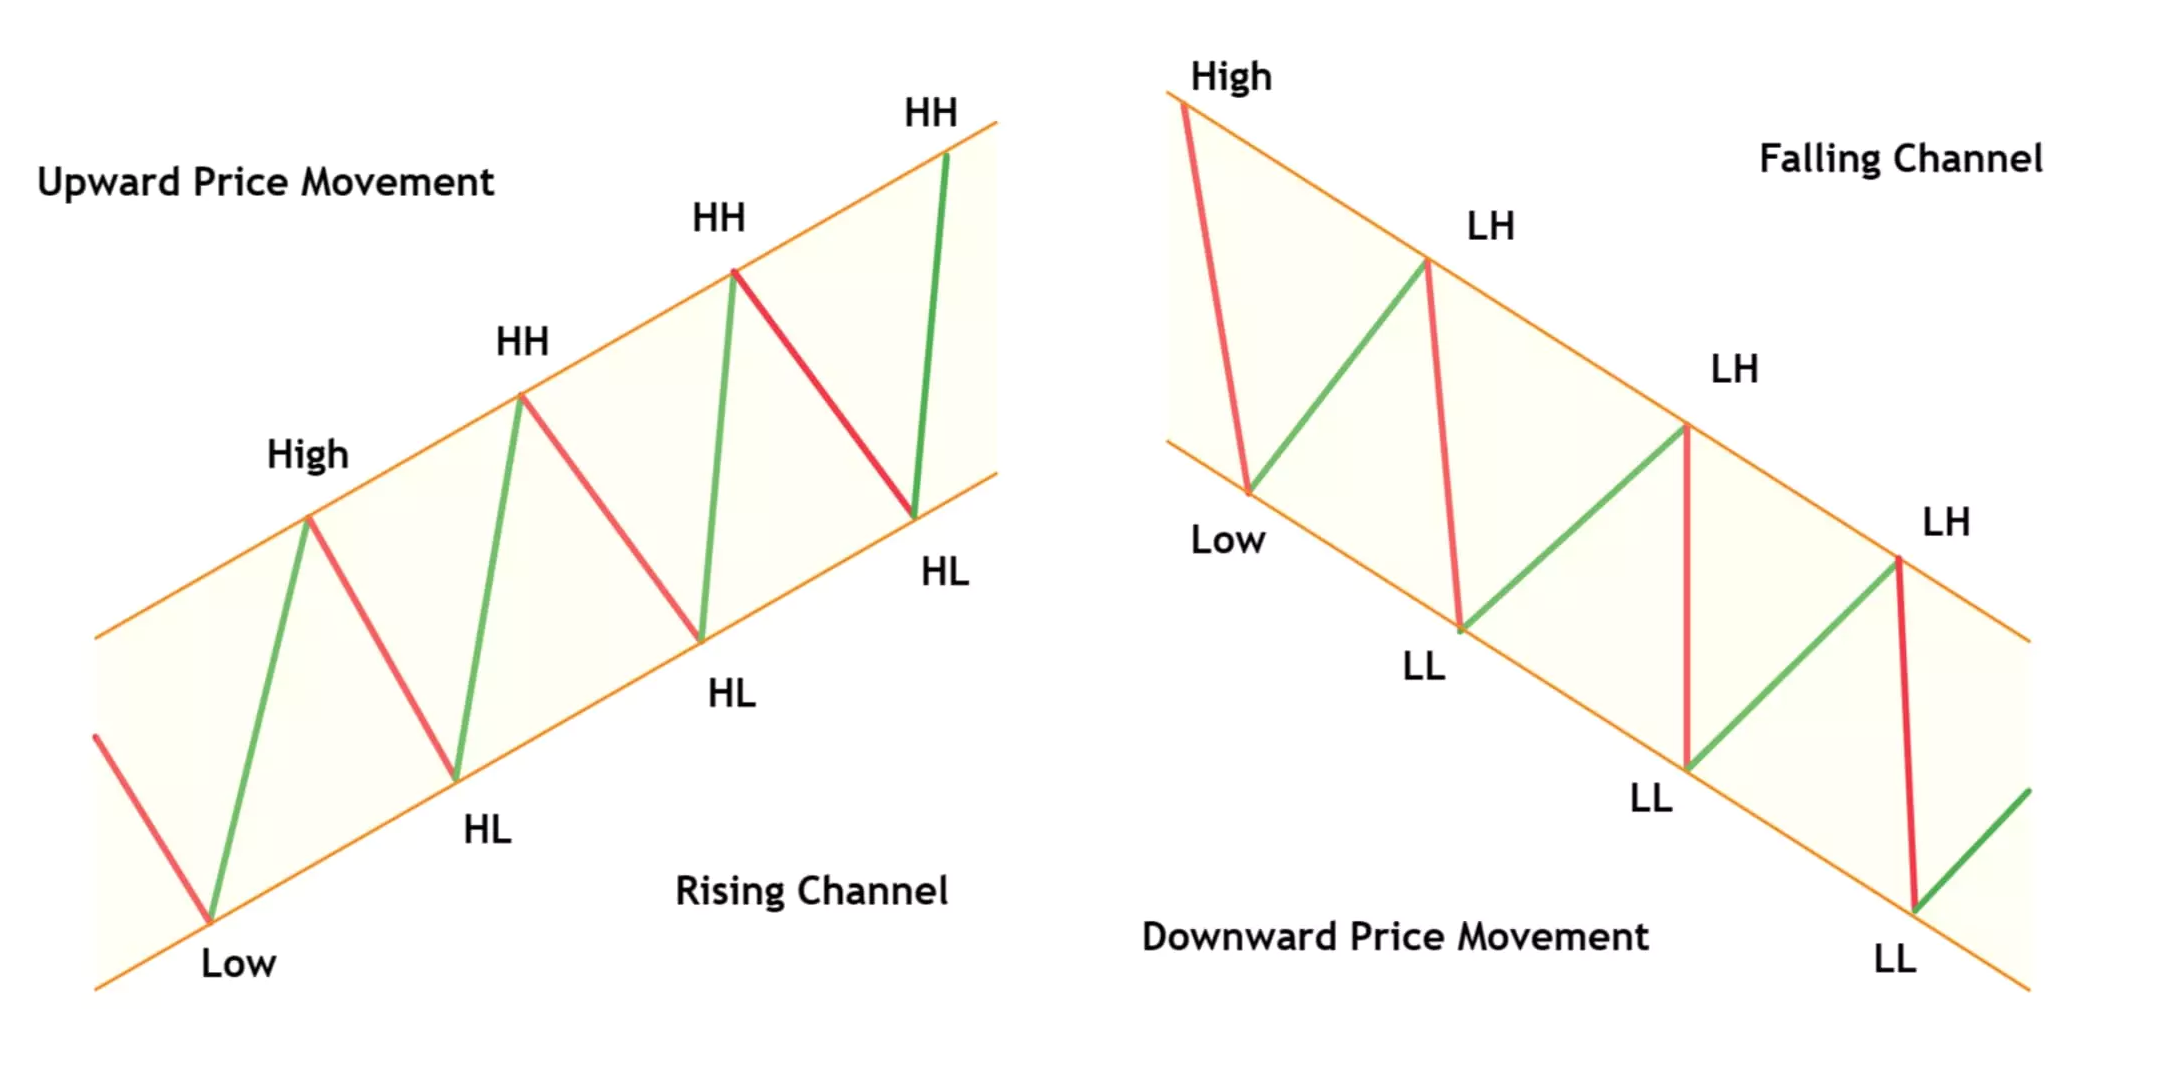
물론, 남은 하반기 경기 흐름이 견조하다면, 트럼프는 이를 명분으로 관세 압박을 재개할 수 있습니다. 다만 중요한 것은 단기 변동성이 아닌, 시장의 흐름이 '저점을 높이는 구조'인지, 혹은 '고점을 낮추는 구조'인지를 읽어내는 통찰일텐데요. 전자는 최근 시장을 지배한 TACO 트레이드를, 후자는 2~4월 증시 급락 당시 시장에 만연했던 스태그 우려를 떠올리게 합니다.
ATH 흐름을 이어가겠다는 트럼프
Stock markets at all time high, we're going to maintain it
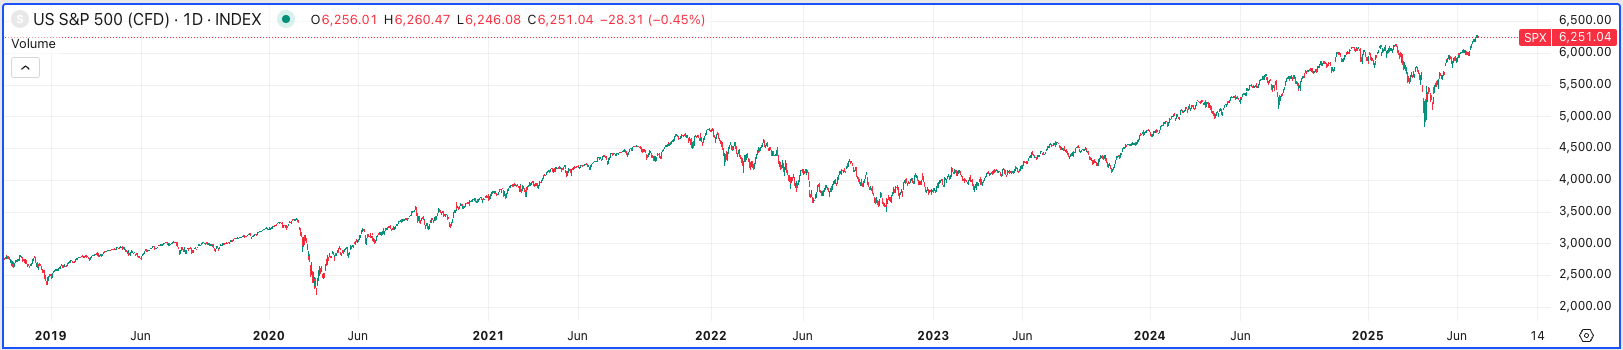
때마침 트럼프는 "미국 증시가 사상 최고치(All-Time High, ATH)를 기록하고 있으며, 우리는 그 흐름을 계속 유지할 것"이라 발언했습니다. 지난 4월과 2018년 12월에도 증시 반등 직전 트럼프가 “지금은 주식을 살 시기”라고 언급한 점을 떠올리면 의미심장한 대목이죠.
감세와 규제 완화가 막 통과된 지금, 곧 중간선거 주기에 진입하는 트럼프 행정부의 다음 행보를 가늠해보면, 다음 세 가지가 주요 포인트로 떠오릅니다:
반이민 정책 강화 (비교적 단기 영향)
→ 이 부분은 이미 지난 칼럼에서 살펴봤습니다.금융·신용 시스템의 혁신 (중장기 영향)
→ 이는 셋팅된 규제 아래 스테이블코인 및 ...