지난 5편까지는 가계가 소비할 수 있는 '여력'이 어느 정도인지 확인하기 위한 지표들을 살펴보았습니다. 이번 6편에는 가계가 소비에 적극적인지 소극적인지를 체크할 수 있는 지표들을 알아보도록 하겠습니다.
1편: 경제는 호황일까 불황일까 - 소비가 결정한다 | 초심자를 위한 해설 42
2편: 인플레이션은 소비에 어떻게 영향을 줄까 | 초심자를 위한 해설 43
4편: 파월과 트럼프가 소비도 좌우한다? | 초심자를 위한 해설 45
5편: 미국 가계는 얼마까지 쓸 수 있을까? | 초심자를 위한 해설 46
민간소비에 대한 이해 6편. 소비성향 (소비심리)
[ 전편 요약 ]
물가 상승분을 감안한 실질 가처분 소득은 민간소비의 대들보이다.
실질 가처분 소득의 증가율보다 실질 소매판매의 증가율이 눈에 띄게 약해지는 것은 경기침체 전조 증상이다.
가계가 소비에 쓸 수 있는 소득은 얼마나 되는가? → 실질 가처분 소득
가계가 실제로 소비에 쓴 돈은 얼마나 되는가? → 실질 소매판매
가계는 대출을 통해서도 소비여력을 확보할 수 있으므로 가계의 신용현황도 중요하다.
가계가 얼마나 대출을 많이 받았는가? → 상업은행 소비자 대출, 민간신용
가계가 대출을 일으킬 정도로 대출금리가 매력적인가? → 대출금리
가계의 대출 여력은 충분한가? → 가처분 소득 대비 이자지급액 비중
가계의 대출 상환에는 문제가 없는가? → 대출 상환 연체율
은행들이 가계대출 문턱을 높이고 있는가? → SLOOS 소비자 대출 의향, 금융 스트레스 지수
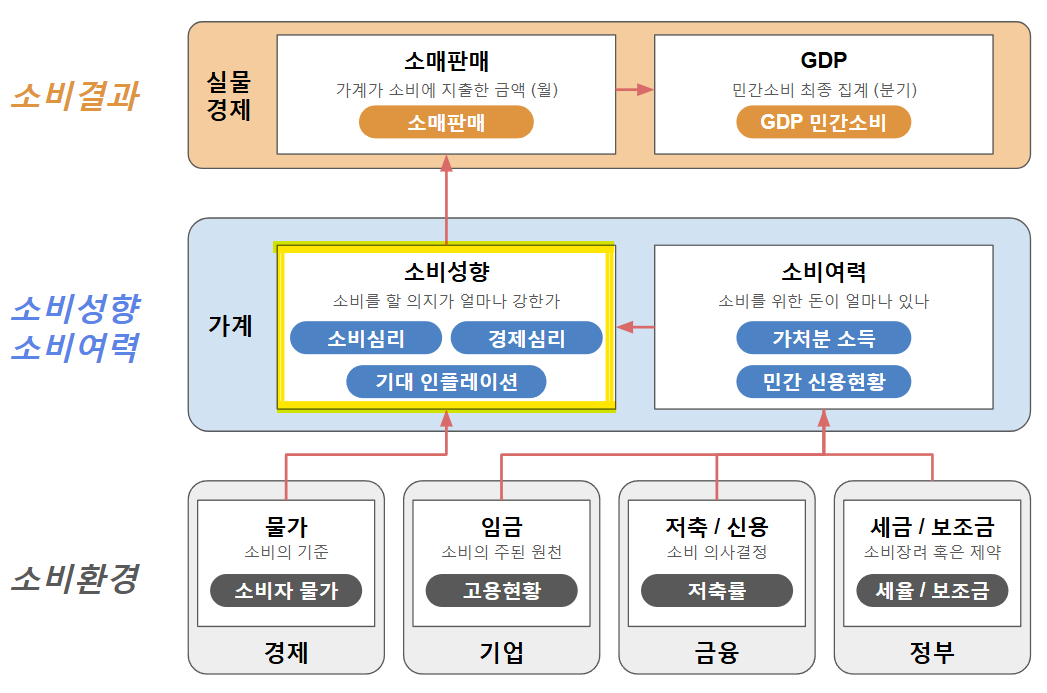
5편에서는 소비환경의 영향을 받아 소득과 대출을 기반으로 한 가계의 소비여력에 대한 현황을 파악할 수 있는 지표들에 대해 짚어보았습니다. 6편에서는 소비환경과 소비여력의 영향을 받아 소비자들의 소비심리가 어떻게 달라지는지에 대해 생각해 봅시다.
소비성향
소비성향이라 함은 민간소비의 주체인 가계가 소비에 얼마나 적극적인가를 의미합니다. 1편에서 케인즈의 소비함수를 살펴 볼 때 한계 소비 성향이라는 개념을 이야기했었죠. 소득 증가분에 비해 소비의 증가분이 어떻게 변했는지의 문제입니다. 이를 결정하는 요인은 결국 가계의 심리상태에 달려 있습니다. 결국, 미래의 생활형편, 경제상황, 물가상황에 대한 가계의 전망이죠.
소비자 심리를 가늠하기 위한 지수는 다양합니다. 단, 거의 모든 심리지수는 설문조사에 기반한 소프트 데이터이기에 분위기에 휩쓸려 편향이 발생할 수 있다는 점을 주의해야겠죠. 따라서, 소프트 데이터와 하드 데이터를 적절히 혼합해 해석할 필요가 있습니다. 주요 지표들을 한 번 둘러봅시다.
1. 가처분 소득과 소비 증감률
먼저, 5편에서 살펴보았던 하드 데이터 지표들을 활용해 가계의 소비성향을 가늠해 봅시다.
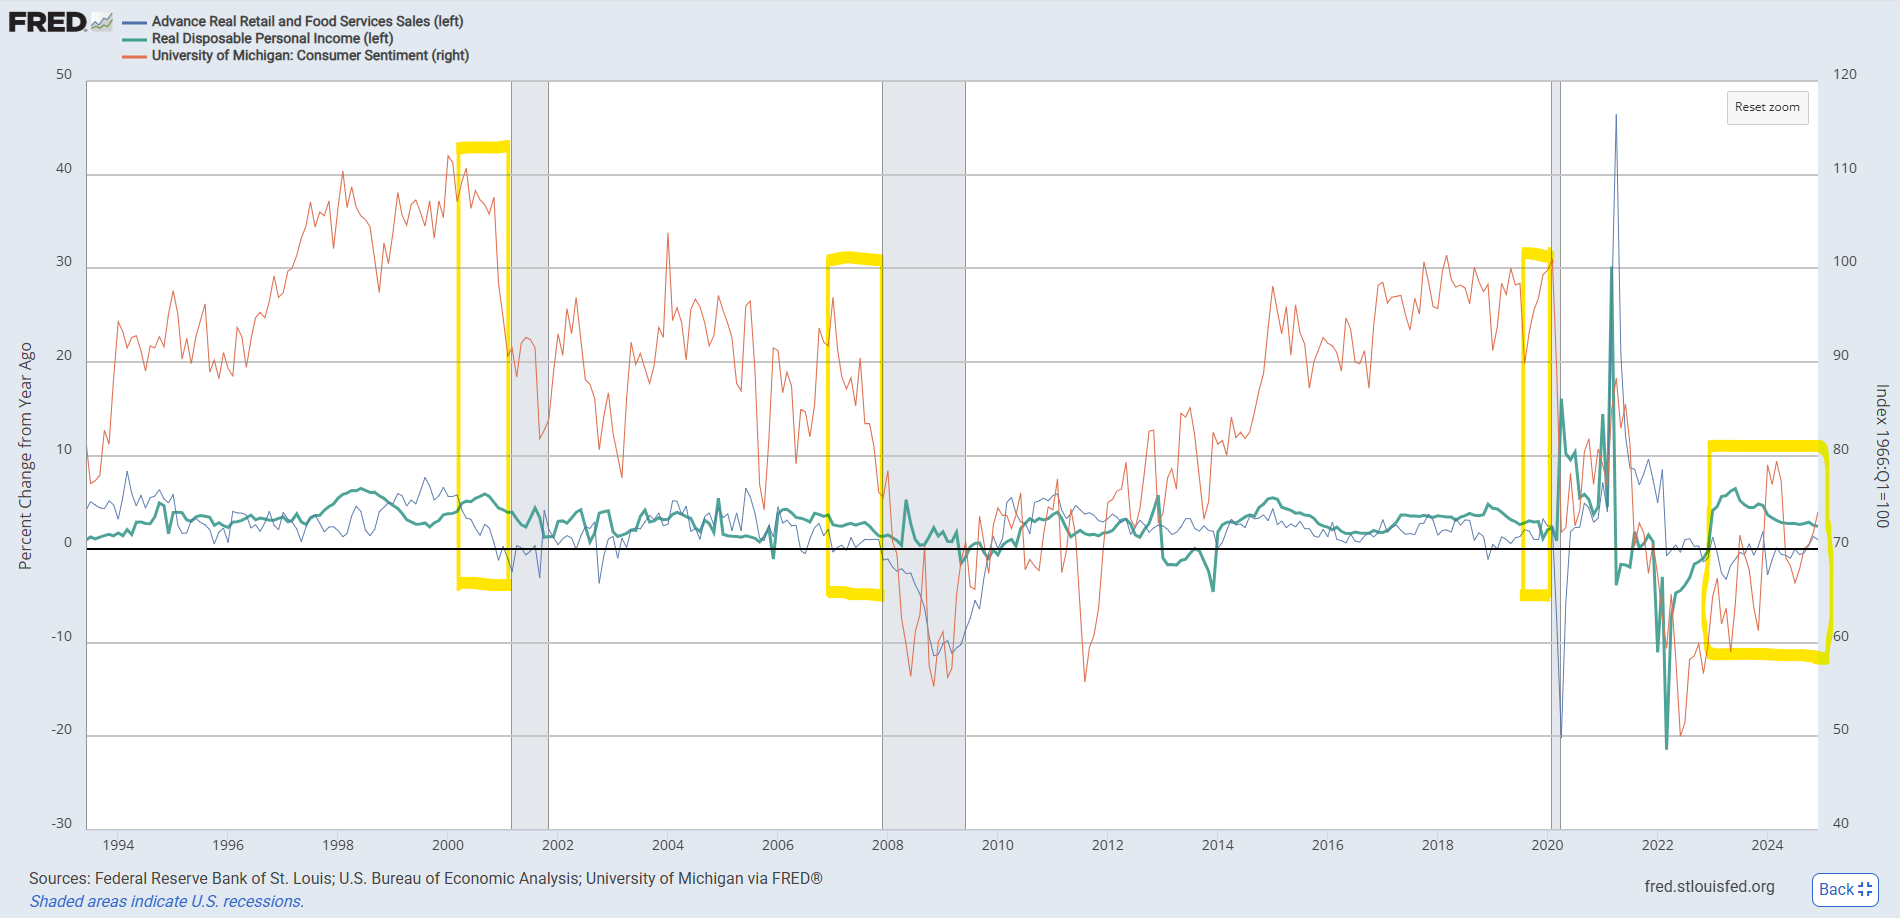
https://fred.stlouisfed.org/graph/?g=1DEna
5편에서 위 차트를 살펴보았죠? 초록선은 실질 가처분 소득의 증감률, 파란선은 실질 소매판매의 증감률입니다. 아래와 같이 해석을 덧붙였습니다.
소득 증감률보다 소매판매 증감률이 급격히 낮아지기 시작하면 경기침체 임박 시그널이라고 볼 수 있겠죠? 소득은 증가하는데, 지출은 정체되었다는 말은 돈을 아낀다... 소비심리가 얼어붙었다... 소비성향이 약해졌다는 의미와 동일합니다.
이 내용을 바탕으로 FRED에서 파생 지표를 만들어 보죠. 무엇을 보아야 하느냐... 가령, 실질 가처분 소득이 5% 올랐는데, 실질 소매판매는 3%밖에 오르지 않았다면 소득 증가분에 비해 소비 증가분이 적었다, 즉, 소비심리가 약하다라고 볼 수 있습니다.
따라서, 우리가 만들 파생지표는 위 차트의 초록선 실질 가처분 소득의 증감률 대비 파란선 실질 소매판매의 증감률의 비율입니다. 관찰하려는 지점은 가처분 소득의 증감에 비해 실제 소비의 증감이 얼마나 움직였는가... 를 보는 겁니다.
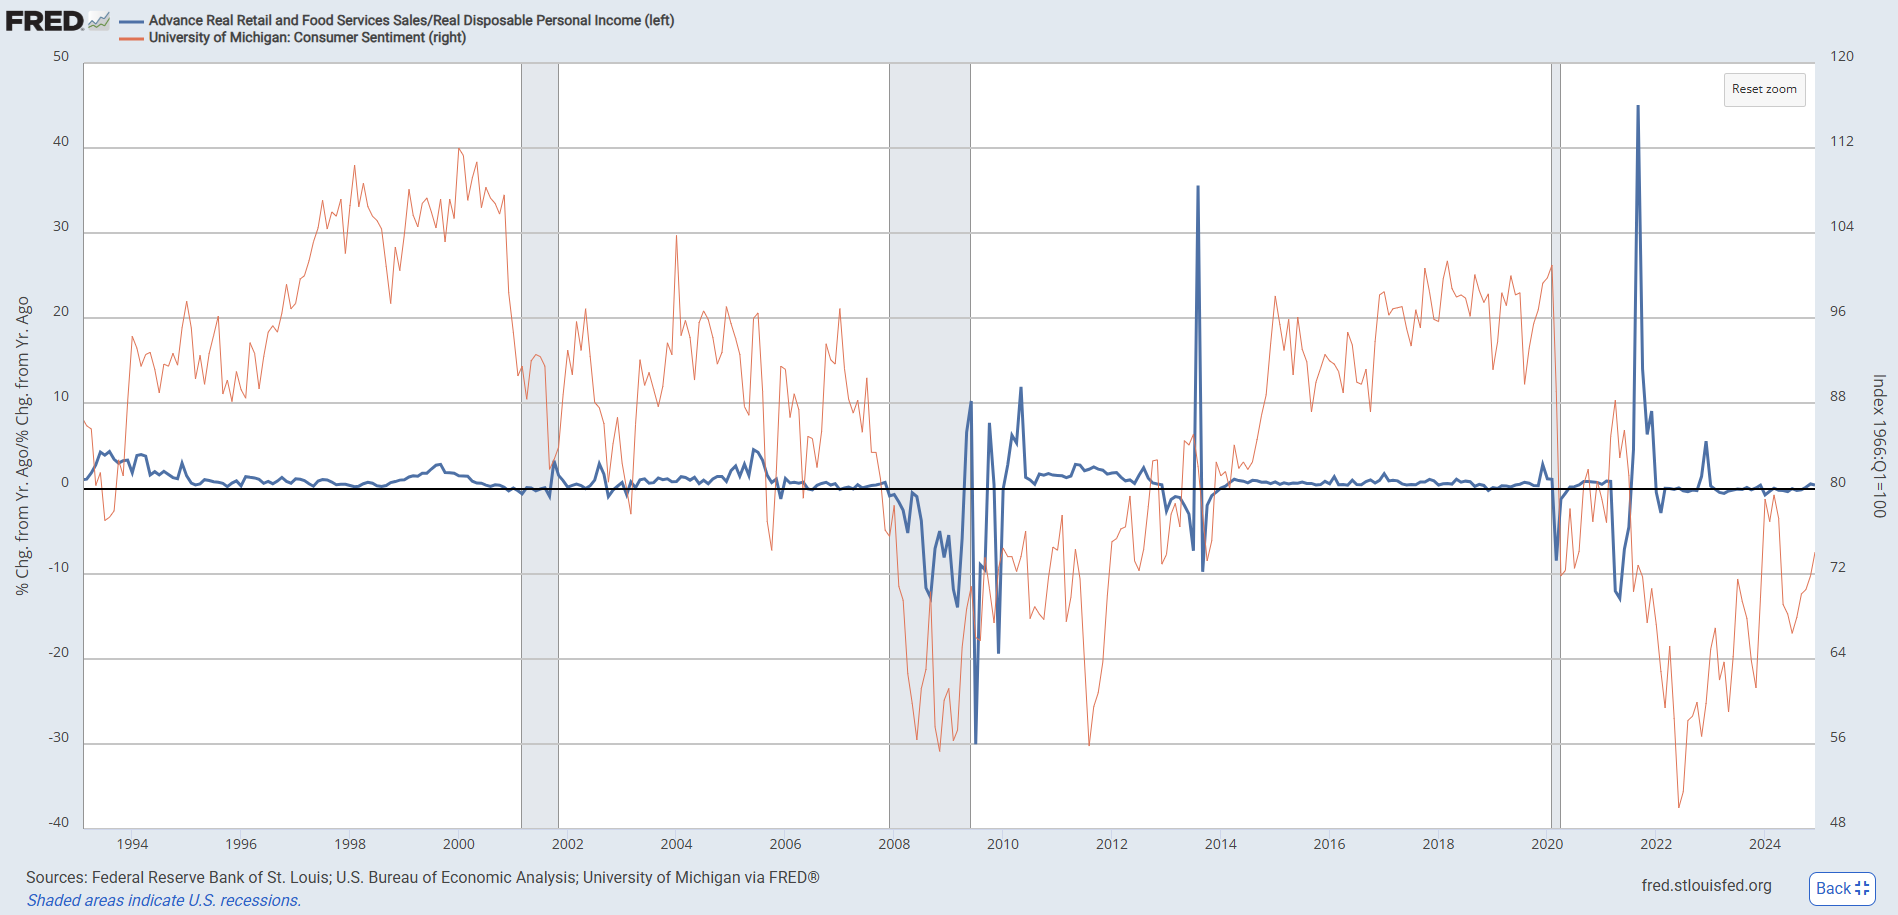
https://fred.stlouisfed.org/graph/?g=1DEor
위 차트의 파란선이 실질 소매판매 증감률을 실질 가처분 소득 증감률로 나눈 결과입니다. 구간 별로 확대해서 한 번 보면...
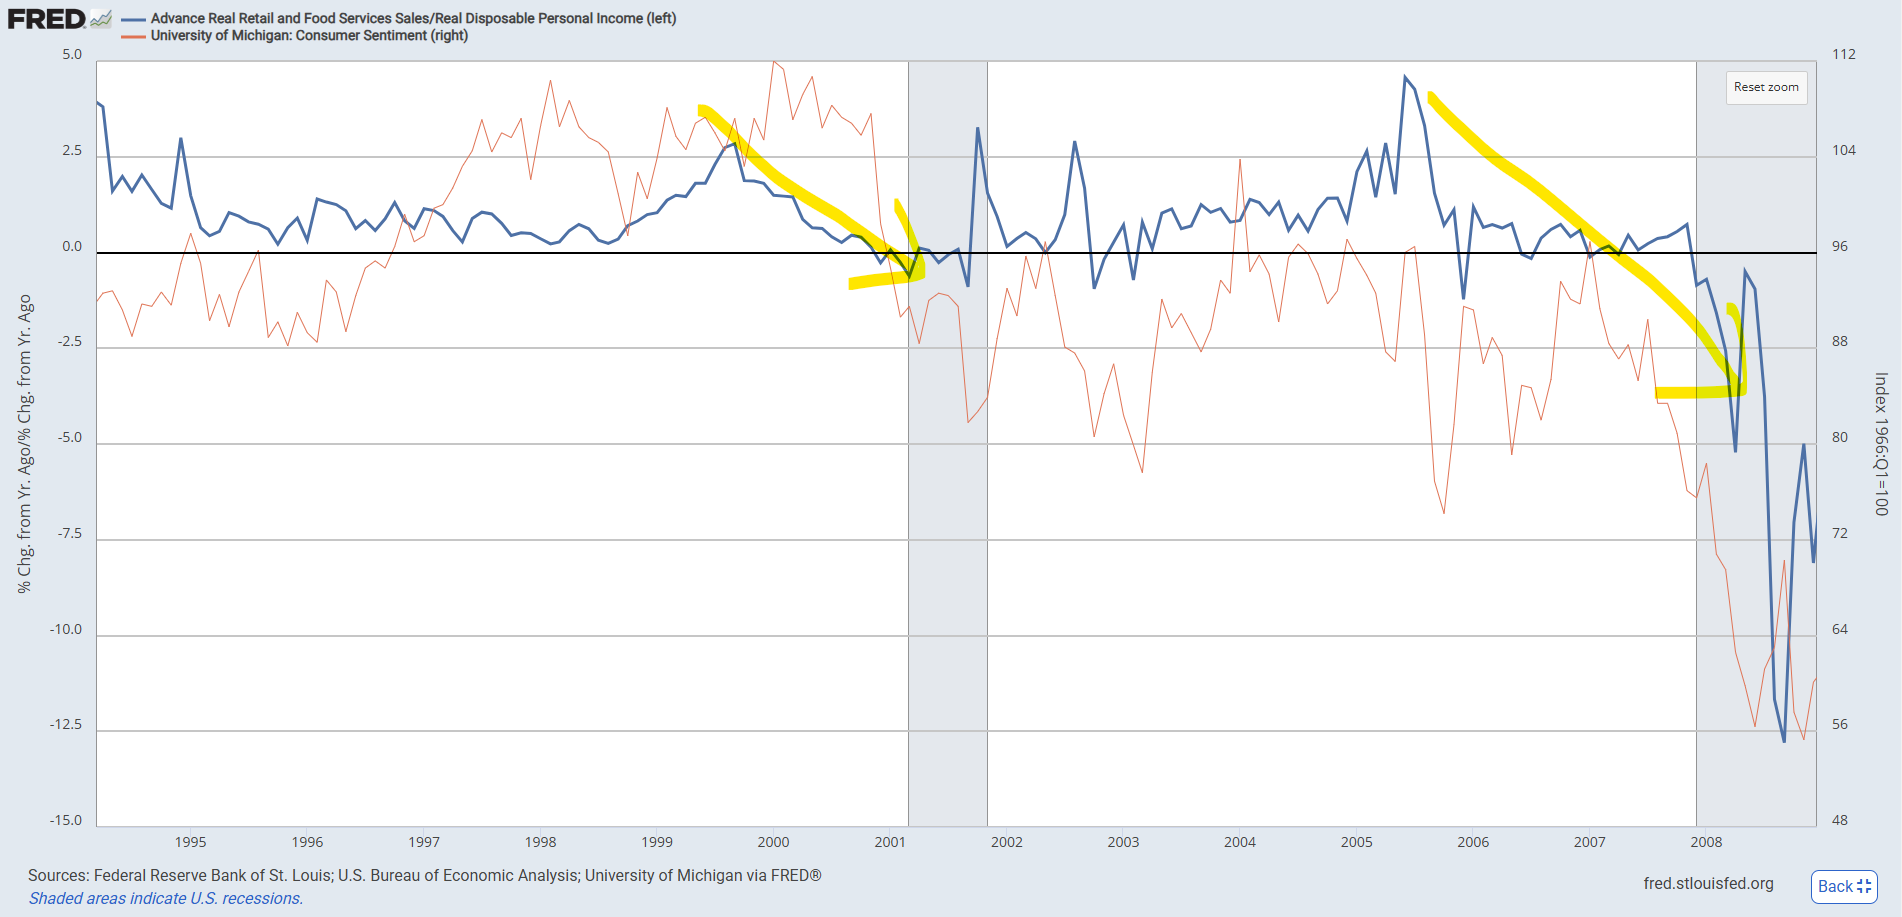
파란선이 하락세를 보이기 시작하다가 마이너스로 접어들면 본격적인 침체가 시작됩니다. 같은 구간에서 주황선 미시건대 소비자 심리 지수도 동반하락하는 것이 보이죠?
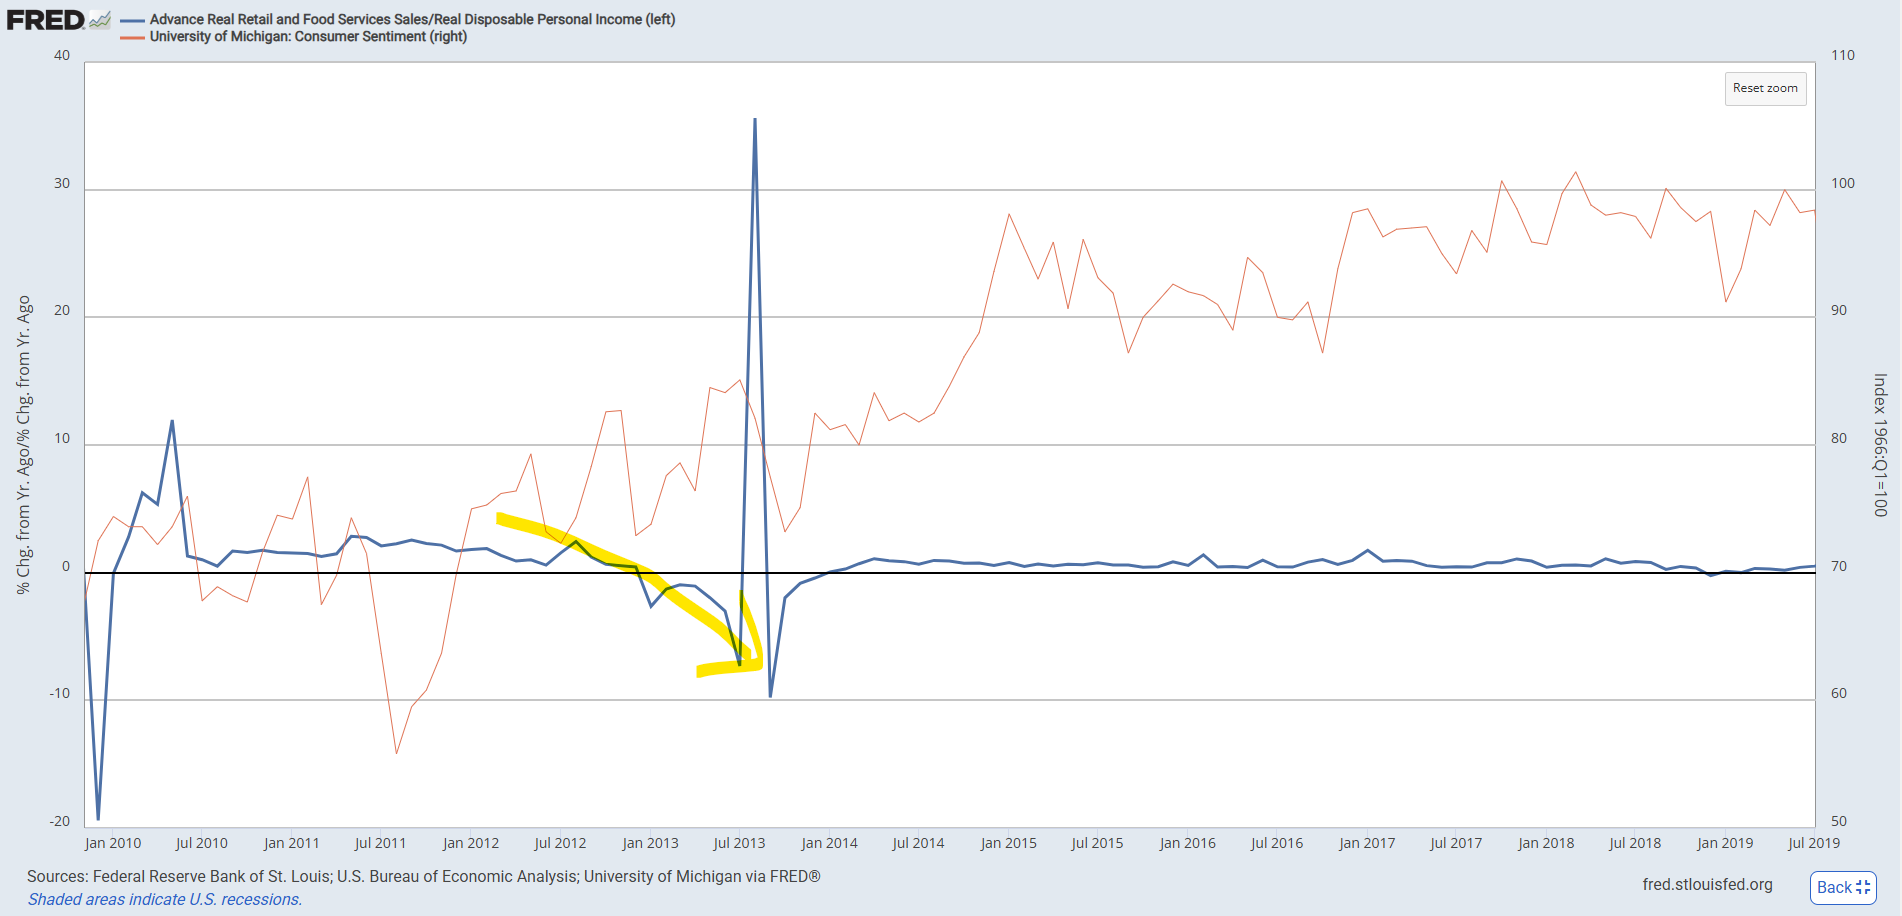
파란선이 하락한다고 해서 반드시 경기침체가 온다고 볼 수는 없습니다. 2012~13년 구간을 보면 파란선이 하락하며 마이너스 대역으로 내려 앉았지만, 정작 소비심리 지수는 우상향 추세를 유지했죠. 그리고, 결국은 민간소비 부진에 의한 침체는 없었습니다.
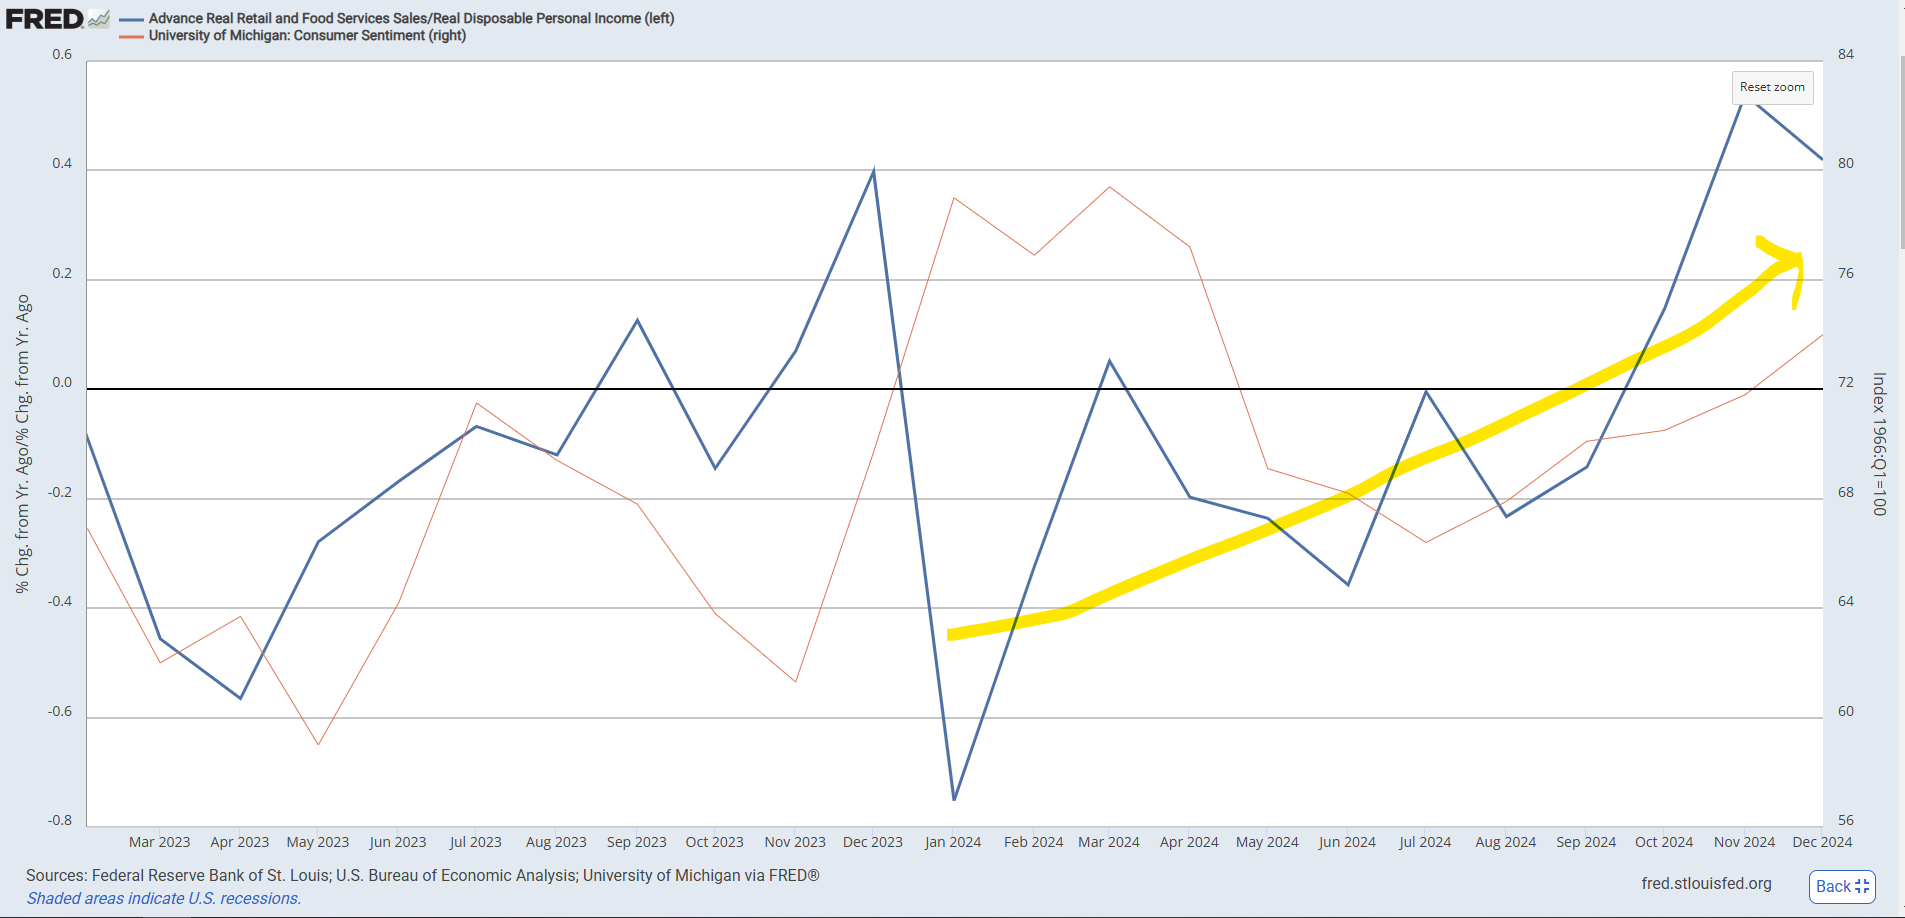
이번에는 최근 상황을 한 번 봅시다. 파란선은 24년 1월 저점에서부터 지속 상승세를 보이고 있고, 소비자 심리 지수도 비슷한 궤적을 그리고 있습니다. 따라서, 현 시점의 소비성향은 큰 문제가 없는 상황이라고 추론해 볼 수 있겠죠.
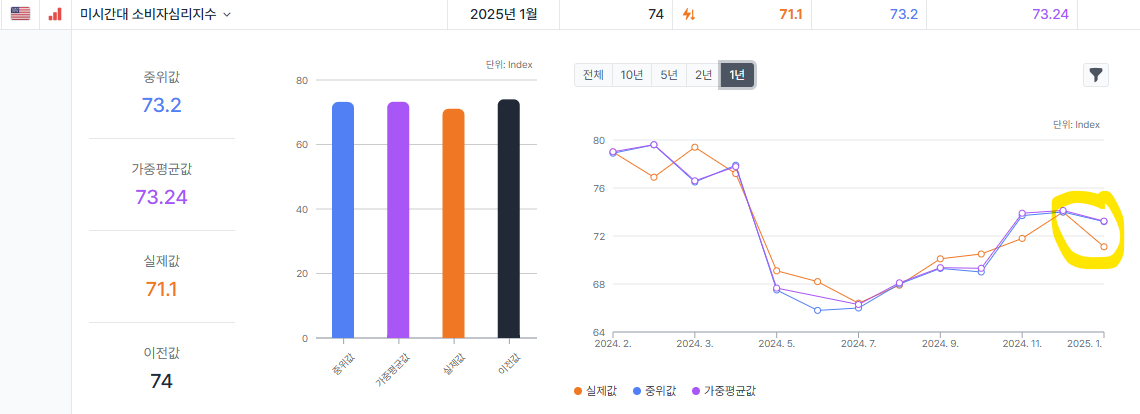
단, 5편에서 짚었던 바와 같이 이러한 소비성향 우상향 기조를 뒷받침하는 데에는 상당한 규모의 재정지출이 필요했다는 점과 시중금리가 여전히 높다는 점은 걸림돌이죠. 실제 2월 미시건대 소비자 심리지수 잠정치는 예상치를 크게 하회하며 상승추세에 찬물을 끼얹는 결과를 보여주었습니다.
이처럼 가처분 소득과 소매판매라는 하드 데이터를 이용해서 소비성향을 가늠해 볼 수 있는 지표를 만들어 볼 수 있습니다. 소프트 데이터와 연계하여 소비성향을 판단하면 시너지를 일으킬 수 있겠죠?
2. 가계 자산 대비 부채 비율
고려해 볼 지점이 하나 더 있습니다. 바로 가계가 보유한 자산이죠. 내가 가진 주택, 주식의 가치가 높아지면 소비자들이 자신감을 얻어 소비성향이 강해집니다. 이를 부의 효과라고 합니다. 분명 그럴 듯 하지만, 부의 효과를 인지할 수 있는 지표는 마땅히 없는 것이 사실입니다.
그래서 대용으로 생각해 볼 수 있는 지표는 가계의 자산과 가계의 부채의 비교입니다. 보유자산에 비해 보유부채가 적다면 가계는 재정적인 압박에서 훨씬 자유로울 것이고, 그만큼 소비성향이 강해진다고 ...