25년 하반기 한국증시 전망 리포트 읽어보기 (5편)
전편요약
한국 증시의 밸류에이션 (PBR 기준) 은 구조적으로 장기적으로 하락해 왔음.
이와 같은 추세로 ROE (자기자본 효율성) 역시 같은 추세로 움직이며 ROE와 PBR은 양의 상관관계가 성립함.
ROE의 구조적 하락 원인을 짚어 보기 위해 듀퐁분석을 해보면 총자산의 효율성 저하가 장기적 원인임을 알 수 있음.
총 자산에는 자기자본이 포함되어 있으며, 자산의 나머지 요소인 부채는 과거 10년 간 크게 변하지 않았음.
따라서, 총자산 효율성 저하는 곧 자기자본 효율성 저하로 이어지게 됨.
4편에서는 코스피의 장기적, 구조적 밸류에이션이 자기자본 효율성 (ROE) 과 동행하며 하락했다는 점을 짚어 보았죠. 그러면 코스피 밸류에이션 의 구조적 하락을 막으려면 ROE의 개선이 필요하겠죠? 5편에서는 ROE 개선의 한 방안인 주주환원에 대한 부분을 짚어보겠습니다.
1편: 현재 한국 주식의 흐름을 알아 보자 | 초심자를 위한 해설 77
2편: 코스피 상승을 위해서는 누군가의 힘이 필요하다 | 초심자를 위한 해설 78
3편: 한국 주식 밸류에이션은 매력적일까? | 초심자를 위한 해설 79
4편: 한국 주식 밸류에이션이 낮은 이유는 무엇일까? | 초심자를 위한 해설 80
2. 낮은 주주 환원율
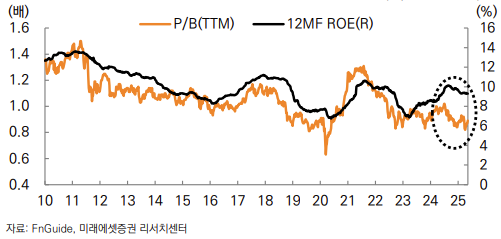
코스피의 밸류에이션이 장기적, 구조적으로 하락한 원인은 자기자본을 얼마나 잘 활용하여 순이익을 얼마나 많이 만들어 내었는가... 자기자본의 효율성을 의미하는 ROE (Return On Equity) 의 지속적 하락에 기인한다고 했죠. 그러면, 바꿔 말해 코스피의 구조적 밸류에이션 하락을 반전시키려면 ROE의 구조적 상승 반전이 필요하다는 이야기입니다. 어떻게 가능할까요?
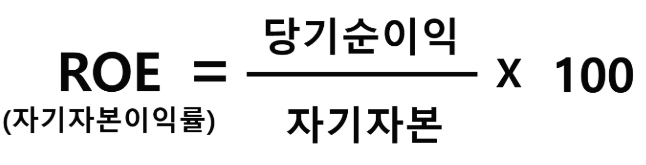
ROE의 산출 방식은 위와 같습니다. ROE가 증가하려면 두 가지 방법이 있죠. 분자인 당기순이익이 증가하거나, 분모인 자기자본이 감소하거나. 두 가지 방법에 대해 각각 생각해 보면...
분자인 순이익의 증가는 경기, 산업의 특성, 기업 경쟁력 등에 기인합니다.
25년 하반기 전망이라는 짧은 시계열에서 국내 산업의 특성 상 경기에 민감할 수밖에 없는 상황, 기업 경쟁력 재고는 너무 긴 시계열의 문제입니다. 따라서, 25년 하반기라는 단기 시계열에서는 분자인 순이익의 증가는 전반적인 경기 회복을 기대할 수밖에 없겠죠.분모인 자기자본의 감소는 크게 두 가지 방식으로 달성 가능합니다. 배당 증가와 자사주 매입이죠.
둘 모두 주주에 대한 이익환원 방식이죠. 3편에서 언급했다시피 주주환원이란 기업이 벌어들인 이익의 일부를 주식에 투자해 자본을 공급해 준 주주들에게 돌려주는 겁니다. 기업의 잉여이익 역시 기업의 자기자본의 일부이니 주주로의 환원이 커지는만큼 기업의 자기자본도 감소하고, 분모가 작아지니 ROE도 상승하게 됩니다.
그러니까, 아래와 같은 흐름을 예상해 볼 수 있는 거죠.
주주환원 증가 → 자기자본 감소 → ROE 상승 → PBR 상승 → 코스피 밸류에이션 재평가
주주환원의 방식은 배당 및 자사주 매입을 통한 자기자본 감소, 매입 후 소각을 통한 주식 수 감소로 주가 상승이 있죠. 두 방식 모두 기업이 자신의 잉여이익을 동원해 돈을 써야 가능합니다. 잉여이익은 기업의 자기자본에 포함되어 있기에, 잉여이익으로 주주들에게 이익을 환원하는만큼 자기자본이 감소하게 되고, ROE는 상승하게 되는 것이죠.
리포트에서는 배당 증가만으로는 의미있는 ROE 상승이 어렵고, 자사주 매입 후 소각이 수반될 필요가 있다는 내용을 강조하고 있죠. 그러면서 한국 증시의 상황이 주주환원 측면에서 얼마나 뒤쳐져 있는지 보여주는 차트를 몇 가지 기재하고 있습니다. 먼저 40페이지의 차트를 보면...
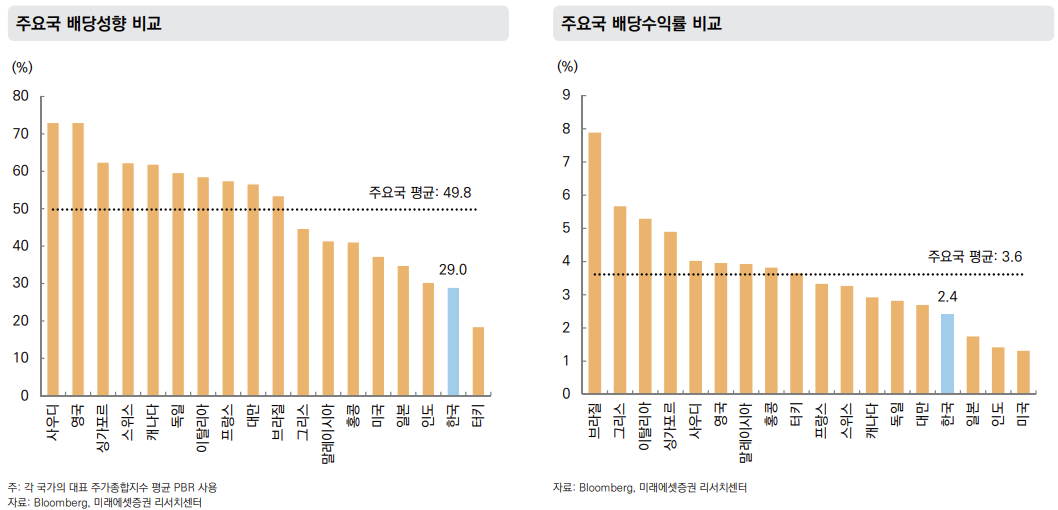
좌측을 보면, 한국의 배당성향이 전 세계 주요국들과...