[총정리 4편] 채권과 금리 (중)
총정리 3편에서 채권의 기본개념과 함께 장단기 금리 역전현상까지 알아 보았습니다. 3편에서 언급한 것처럼 시중금리는 실물경기의 상황과 직결되어 있기에 장단기 금리차는 경기 선행지표 역할을 할 수 있었죠. 이외에도 금리를 활용한 다양한 선행지표들이 있으며, 초심설 28편에서 다루습니다. 이 이야기부터 시작해 봅시다.
1편: 중앙은행의 통화정책 上 | 초심자를 위한 해설 84
2편: 중앙은행의 통화정책 下 | 초심자를 위한 해설 85
금리를 활용한 경기선행지표
[ 관련 칼럼 ]
TED 스프레드
첫번째는 TED 스프레드입니다. 단기 미국채 수익률과 은행 간 단기 자금거래 금리의 차이를 나타내죠. 가장 안정적이라는 미국 채권의 이자율에 비해 은행 간 거래의 이자율의 차이가 크게 벌어지면, 은행들의 자금에 대한 수요가 크게 늘어났다... 뭔가 은행들에 문제가 생겼다... 는 식으로 활용할 수 있죠.
과거에는 단기 미국채 금리와 LIBOR라는 은행 자금 거래 금리의 스프레드를 보았지만, 연준의 금리통제 메커니즘이 플로어 시스템으로 바뀐 이후 가장 중요한 단기자금 금리는 SOFR (Secured Overnight Funding Rate) 가 되었기에, 지금은 SOFR 90일 평균과 3개월 미국채 금리의 스프레드가 주로 쓰이고 있습니다. SOFR에 대한 개념과 왜 SOFR가 가장 중요한 시중 단기금리가 되었는가에 대해서는 초심설 16편에서 다루었으니 참고하시기 바랍니다.
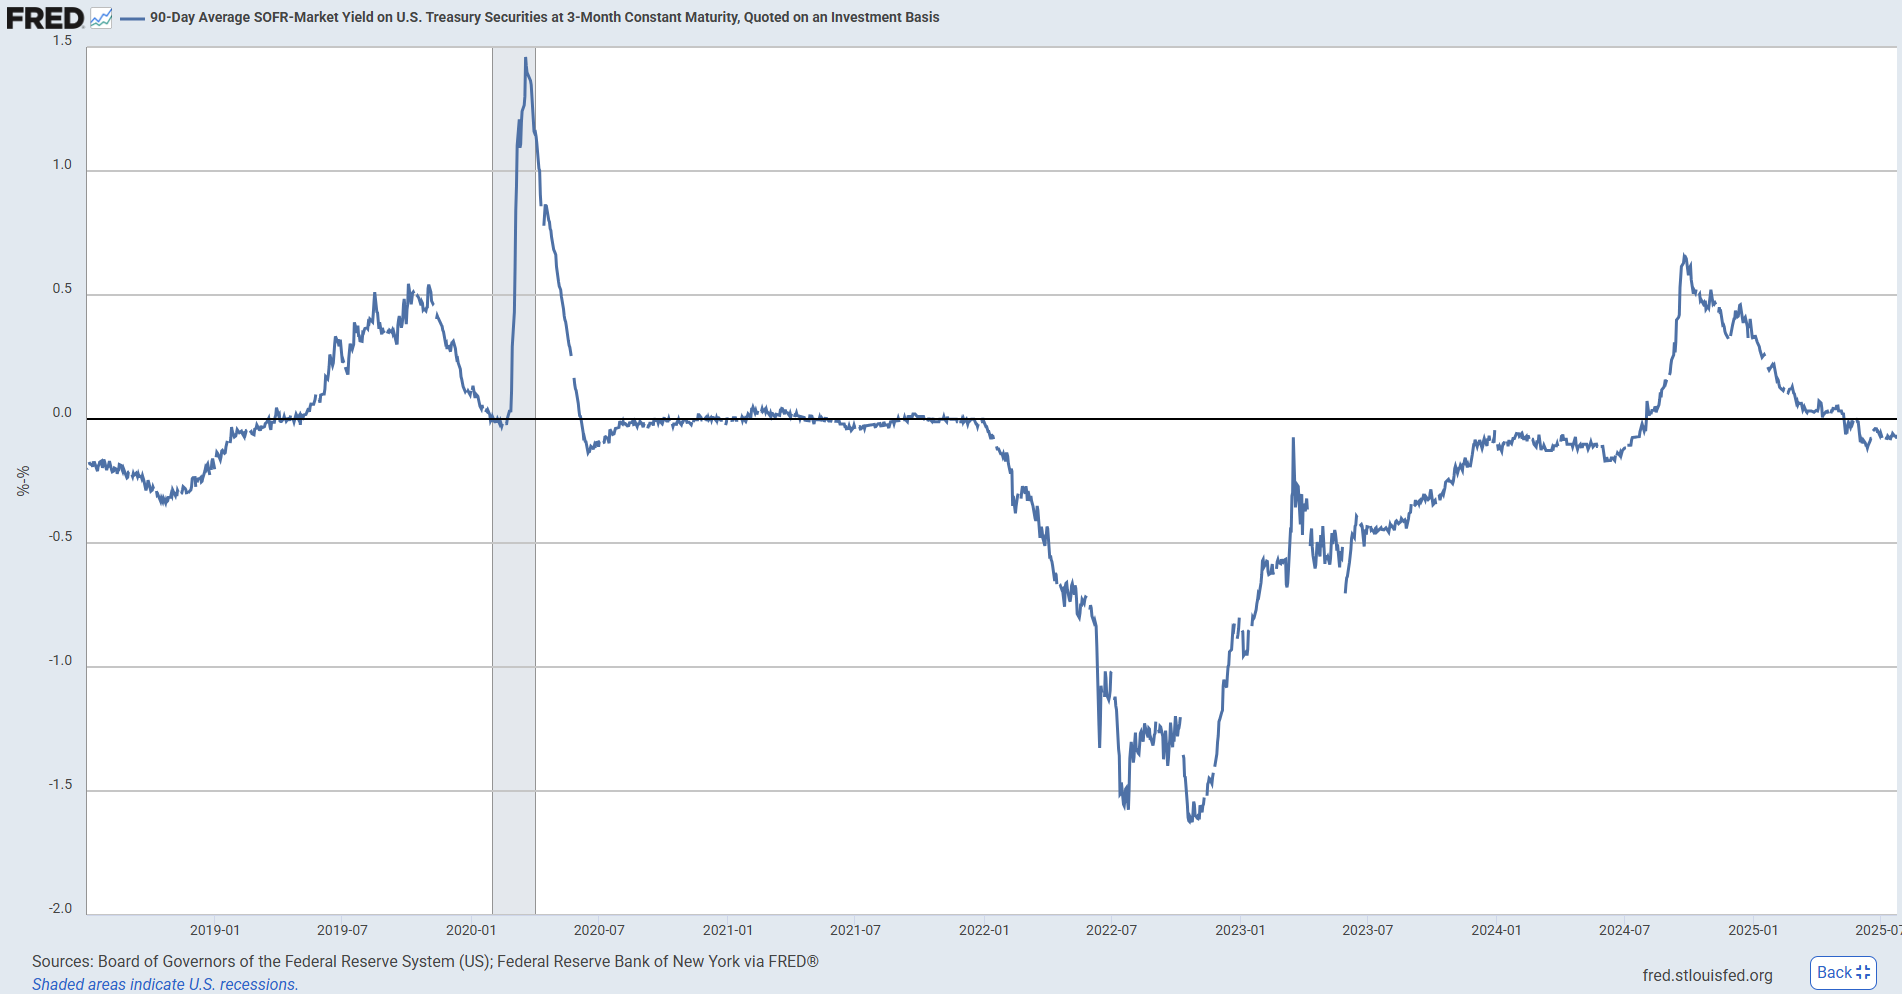
위 차트가 바로 90일 SOFR 평균과 3개월 미국채 금리의 스프레드를 보여줍니다. 이 스프레드가 안정적으로 0에 수렴해 있을 때가 가장 좋은 상황입니다. 2020년을 보면 경기침체를 앞두고 스프레드가 상승했다가 급락한 후 다시 급등하는 모습이 나오죠. 이렇게 스프레드가 요동을 치기 시작하면 단기자금 시장이 불안하다는 의미입니다.
CDS 스프레드
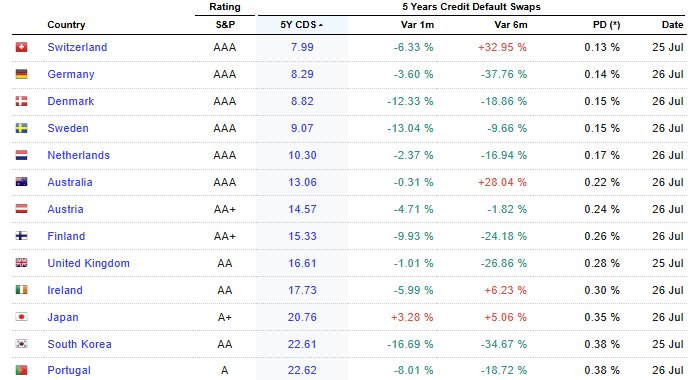
CDS (Credit Default Swap) 는 특정 대상이 파산했을 경우를 대비해 들어두는 보험입니다. 보험이니 당연히 대상의 파산 가능성이 높을수록 더 많은 보험료를 납입해야겠죠. 이러한 CDS 보험료 혹은 프리미엄과 무위험 수익률 (= 국채 수익률) 의 스프레드가 CDS 스프레드입니다.
CDS 프리미엄과 스프레드가 클수록 보험대상의 부도 리스크가 크다... 불안하다... 이런 의미가 됩니다. CDS의 대상은 국가, 기업 등 다양합니다. 이 중 국가레벨의 CDS 프리미엄은 여기서 조회하실 수 있습니다.
하이일드 스프레드
채권발행 주체의 신용도가 낮을수록, 채권의 가치는 낮아지고, 가치가 낮은만큼 더 많은 이자를 제공해야 합니다. 이처럼 신용등급이 낮은 주체가 ...