채권 시리즈의 8편입니다. 이번 칼럼에서는 채권과 주식의 상관관계가 사이클에 따라 달라질 수 있다는 점에 대해 살펴보도록 하겠습니다.
1편 링크: https://www.valley.town/wsaj-premium/beginner/676cd9e71b40b31dba023869
2편 링크: https://www.valley.town/wsaj-premium/beginner/676e98b67e93cd0385b02dc8
3편 링크: https://www.valley.town/wsaj-premium/beginner/67734ea2571c45cbd19f775f
4편 링크: https://www.valley.town/wsaj-premium/beginner/6776408a3b8c5c4ce039fb7c
5편 링크: https://www.valley.town/wsaj-premium/beginner/67779f58fb3ddfd10d8b0f3d
6편 링크: https://www.valley.town/wsaj-premium/beginner/677bb8440eec2f0a6072e295
7편 링크: https://www.valley.town/wsaj-premium/beginner/677e36c8b1219598705343b8
8편. 채권과 주식의 상관관계
[ 전편 요약 ]
통상적인 경기 사이클은 회복 → 확장 → 둔화 → 침체 국면을 순환한다.
경기 사이클 판단에 정답은 없으며, 다양한 시각을 해석하고 판단하는 실력이 필요하다.
경기 사이클의 국면에 따라 채권을 포함해 모든 자산시장이 움직인다.
경기 사이클에 따라 금리가 움직이므로 채권 투자자에게는 특히 중요하다.
모든 경기 사이클은 고유하므로 하나의 정답은 없다.
하지만, 기본적인 흐름과 맥락을 숙지하고 있어야 능동적인 대응이 가능하다.
7편에서 경기 사이클의 변화에 따른 자산 가격의 영향을 짚어보았습니다. 하지만, 잊지말아야 할 지점이 있죠. 7편에서 다룬 내용은 '통상적인' 경기 사이클과 '통상적인' 혹은 '이론적인' 자산가격 변화를 다루었다는 점입니다. 그리고, 실제 세상은 통상적이거나 이론적이지 않죠.
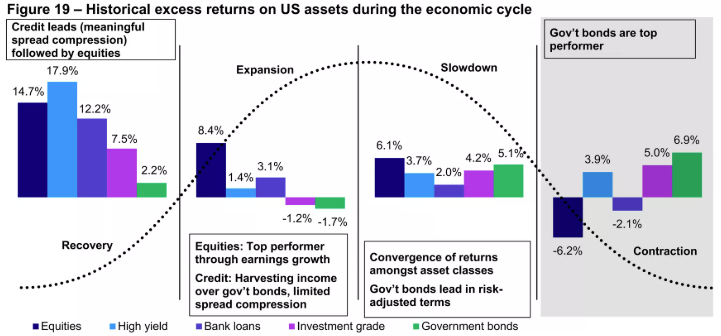
7편에서 통상적 경기 사이클의 국면에 따라 자산군의 장기 수익률 평균을 살펴 보았죠. 여기서 체크 포인트... 바로 장기 평균이라는 것. 개별 사이클 단위로는 위 상관관계가 정합하지 않을 수 있다는 의미죠. 즉, 상식처럼 받아들여지고 있는 채권과 주식의 상호보완 관계는 장기 평균으로는 성립하지만, 모든 사이클에서 성립하지는 않을 수 있습니다.
이런 맥락에서 대표적인 자산군인 채권과 주식의 상관관계를 한 번 살펴봅시다. 채권편 마지막 강의인 글로벌 매크로 지식편 7-4강에서는 이와 관련한 논문을 중심으로 설명하고 있습니다.
논문 원문링크 : Changing Stock-Bond Correlation (Brixton et al, 2023)
달라진 상관관계
잘 알려진 주식 60% : 채권 40% 로 구성된 60:40 포트폴리오가 오랜 기간 동안 각광을 받아왔던 이유는 주식과 채권이 서로 역 상관관계를 가지는 상호보완적인 자산이었기 때문입니다. 이러한 상관관계가 딱히 잘못되거나 아직 유효한 개념이면, 6:4 포트폴리오는 꾸준히 좋은 성과를 냈어야 하겠죠. 실제로 어땠을까요?
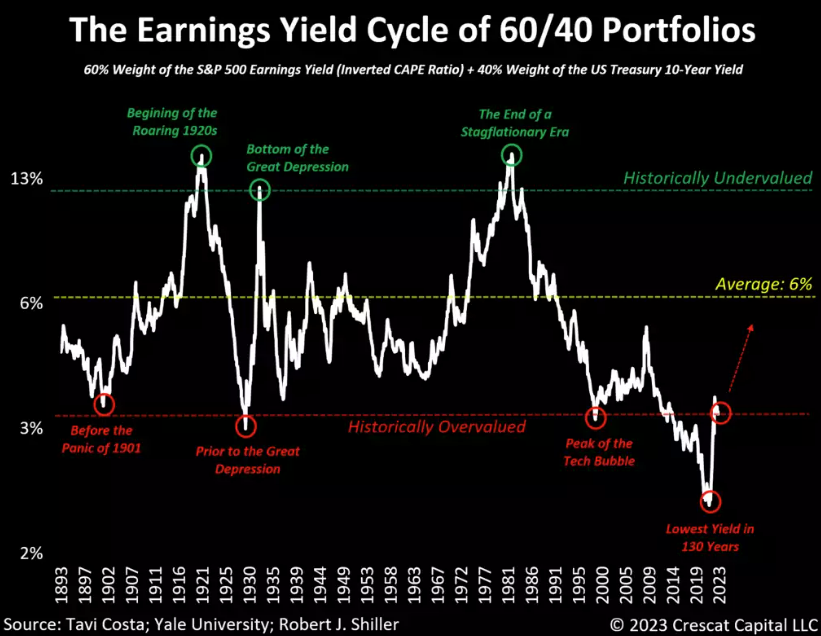
6:4 포트폴리오의 이익률 (Earnings yield) 추이를 보면 닷컴버블 전까지는 아무리 낮아져도 3%를 상회했지만, 제로금리 ...